A infraestrutura de pagamentos da Pagsmile ganhou uma nova frente. A empresa fechou a compra da Microcash e, com o aval do Banco Central, passa a operar também no crédito PME, saindo do papel de instituição exclusivamente de pagamentos para atuar como instituição financeira.
A compra já está fechada e passou pelo crivo do regulador. Antes, a fintech rodava só sob a licença de pagamentos; agora soma a de instituição financeira, o degrau que permite emprestar recurso próprio, e não apenas mover o dinheiro de terceiros de um lado para o outro.
Da Pagsmile de pagamentos ao crédito PME
A peça-chave da compra é a licença. A Microcash é registrada no Banco Central como uma sociedade de crédito ao microempreendedor e à empresa de pequeno porte (SCMEPP). É exatamente esse tipo de autorização que a Pagsmile precisava para conceder crédito por conta própria, sem depender de um parceiro bancário.
Quem o banco quer alcançar são os pequenos: microempreendedores e PMEs, o público que mais pena para conseguir crédito no sistema tradicional. Os produtos ainda estão no forno, feitos dentro de casa, e vão ao mercado em etapas. A Pagsmile garante que a rotina de quem já é atendido pela Microcash não muda no meio da integração. Quanto pagou pela empresa, não abriu.
“O mercado caminha para modelos cada vez mais integrados. Nossa estratégia é ampliar a proposta de valor da Pagsmile, oferecendo uma infraestrutura financeira que combine eficiência em pagamentos com acesso a crédito para empresas”, afirmou Marlon Tseng, CEO da Pagsmile.
O que muda com a aquisição
| Status regulatório | de IP para IP + Instituição Financeira (IF) |
| Aprovação | Banco Central do Brasil |
| Foco do crédito | micro e pequenos empreendedores e PMEs |
| Lançamento | gradual, com soluções desenvolvidas internamente |
| Valor da transação | não divulgado |
Mudança no escopo regulatório da Pagsmile com a compra da Microcash. Fonte: TI Inside
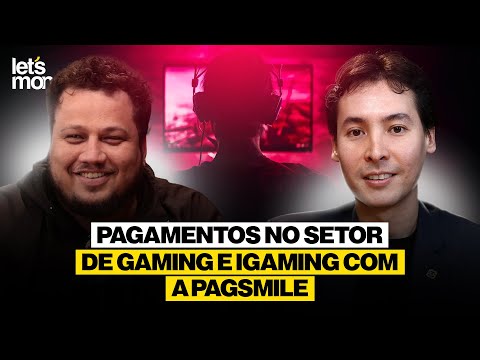
O movimento não surge do nada. Em entrevista ao podcast Let’s Money, em dezembro de 2025, Marlon Sen (CEO da Pagsmile, que processa mais de US$ 500 milhões por mês globalmente) já descrevia o plano de esticar a infraestrutura da empresa para além dos pagamentos, com camadas de contas e serviços financeiros para os clientes de seus clientes. A compra da Microcash aterrissa essa ambição no crédito regulado.
A jogada também espelha um caminho já trilhado por outras fintechs que avançam no crédito para pequenas empresas e por companhias que buscam novas autorizações junto ao Banco Central. Empilhar crédito sobre uma base de pagamentos já instalada virou rota comum para quem quer aumentar a receita por cliente sem sair do próprio ecossistema.