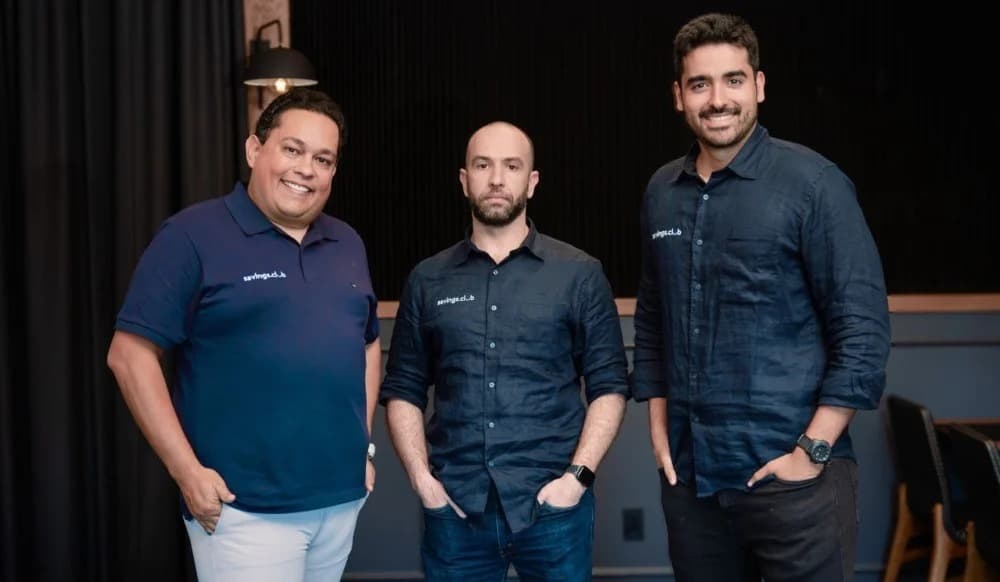
A Savings.Club, fintech fundada por três brasileiros nos Estados Unidos, desenvolveu um algoritmo de seleção por risco para viabilizar o consórcio num mercado onde sorteios são proibidos, e acumulou R$ 25 milhões em contratos automotivos em menos de um ano de operação.
Savings.Club: operação atual e próximos passos
Dimensão
Hoje
Próxima fase
Segmento
Automotivo
+ Imóveis comerciais
Ticket
US$ 20 mil – US$ 40 mil
US$ 200 mil+
Cobertura
TX, FL, MA, CT
Nacional (EUA)
Volume de contratos
R$ 25 mi acumulados
US$ 1 bi (meta em ~1 ano)
Situação atual e metas da Savings.Club. Fonte: Startups.com.br
Como o consórcio virou legal nos EUA
No Brasil, o sorteio via Loteria Federal é um dos principais mecanismos de contemplação no consórcio. Nos EUA, loterias são ilegais na quase totalidade dos estados, o que tornava o modelo inviável na escala necessária. Para contornar isso, a Savings.Club construiu um sistema proprietário de seleção por risco. “Já é uma sociedade que entende o conceito de risco, em que o crédito está atrelado a um número, o credit score. Então criamos um sistema proprietário, com três patentes pendentes, de estimativa de risco individual relativo dentro do grupo”, disse Adriano Marques, cofundador da empresa.
O mecanismo se chama Rotex IA: um algoritmo que combina dados públicos e privados, comportamento financeiro e histórico de pagamentos para gerar o Savings Score, uma espécie de credit score interno do grupo. Pelo aplicativo, o cliente visualiza sua posição no ranking e pode subir na fila ao antecipar pagamentos, algo que o sistema interpreta como redução de risco.
A ideia partiu de uma observação de JP Galvão, que já vivia nos EUA e viu as taxas de rejeição em financiamentos automotivos saltarem de 4% a 6% no período pré-pandemia para 25% em anos recentes, reflexo de um crédito mais caro e restrito nos EUA. O grupo contou com a consultoria de Luiz Otávio Matias, ex-vice-presidente do Itaú e fundador do Itaú Consórcio, para adaptar o modelo ao arcabouço regulatório americano.
Publicidade
Números do primeiro ano e expansão para imóveis
“Atualmente, já estamos movimentando mais de R$ 3 milhões em novos contratos por mês, com mais de 100 clientes ativos e 41 revendedores ativos”, disse JP Galvão, CEO da Savings.Club. A empresa já realizou quatro contemplações. O próximo passo é a expansão para imóveis comerciais, com créditos a partir de US$ 200 mil e uma nova licença que permitirá atuar em todo o território americano, sem as restrições estaduais do produto automotivo. No Brasil, fintechs de consórcio também apostam em inteligência artificial para ganhar escala e personalizar o atendimento.
A Savings.Club projeta chegar à marca de US$ 1 bilhão em contratos em cerca de um ano, combinando a entrada em imóveis, novos estados e o crescimento da rede de revendedores. “Não estamos jogando números para o alto. São números absolutamente factíveis e que fazem parte do nosso pipeline”, afirma JP Galvão. A empresa mantém conversas com administradoras e bancos interessados em licenciar sua infraestrutura tecnológica, que inclui três patentes pendentes sobre o modelo. Além dos bens tradicionais, a Savings.Club desenvolve um programa de consórcio para robôs autônomos, antecipando uma demanda que seus fundadores acreditam emergir conforme a tecnologia avançar nos próximos anos.
O que observar
O mecanismo de seleção por risco é a peça central da operação, e seu desafio cresce com o tamanho dos grupos: quanto mais heterogêneo o pool, mais difícil manter a percepção de equidade entre os participantes. Vale acompanhar se o Savings Score sustenta a confiança dos cotistas à medida que os grupos escalem de 100 para milhares de clientes e se a regulação estadual acompanha a velocidade de expansão da empresa.
A existência de três patentes pendentes protege parcialmente o modelo tecnológico, mas não o conceito de consórcio em si. Bancos com braços financeiros, montadoras e plataformas de crédito ao consumidor presentes no mercado americano têm condições de desenvolver produtos similares. A pergunta é se a vantagem de primeiro movimento e o conhecimento regulatório acumulado em quatro estados serão suficientes para criar barreiras reais antes que players incumbentes percebam o potencial do modelo.