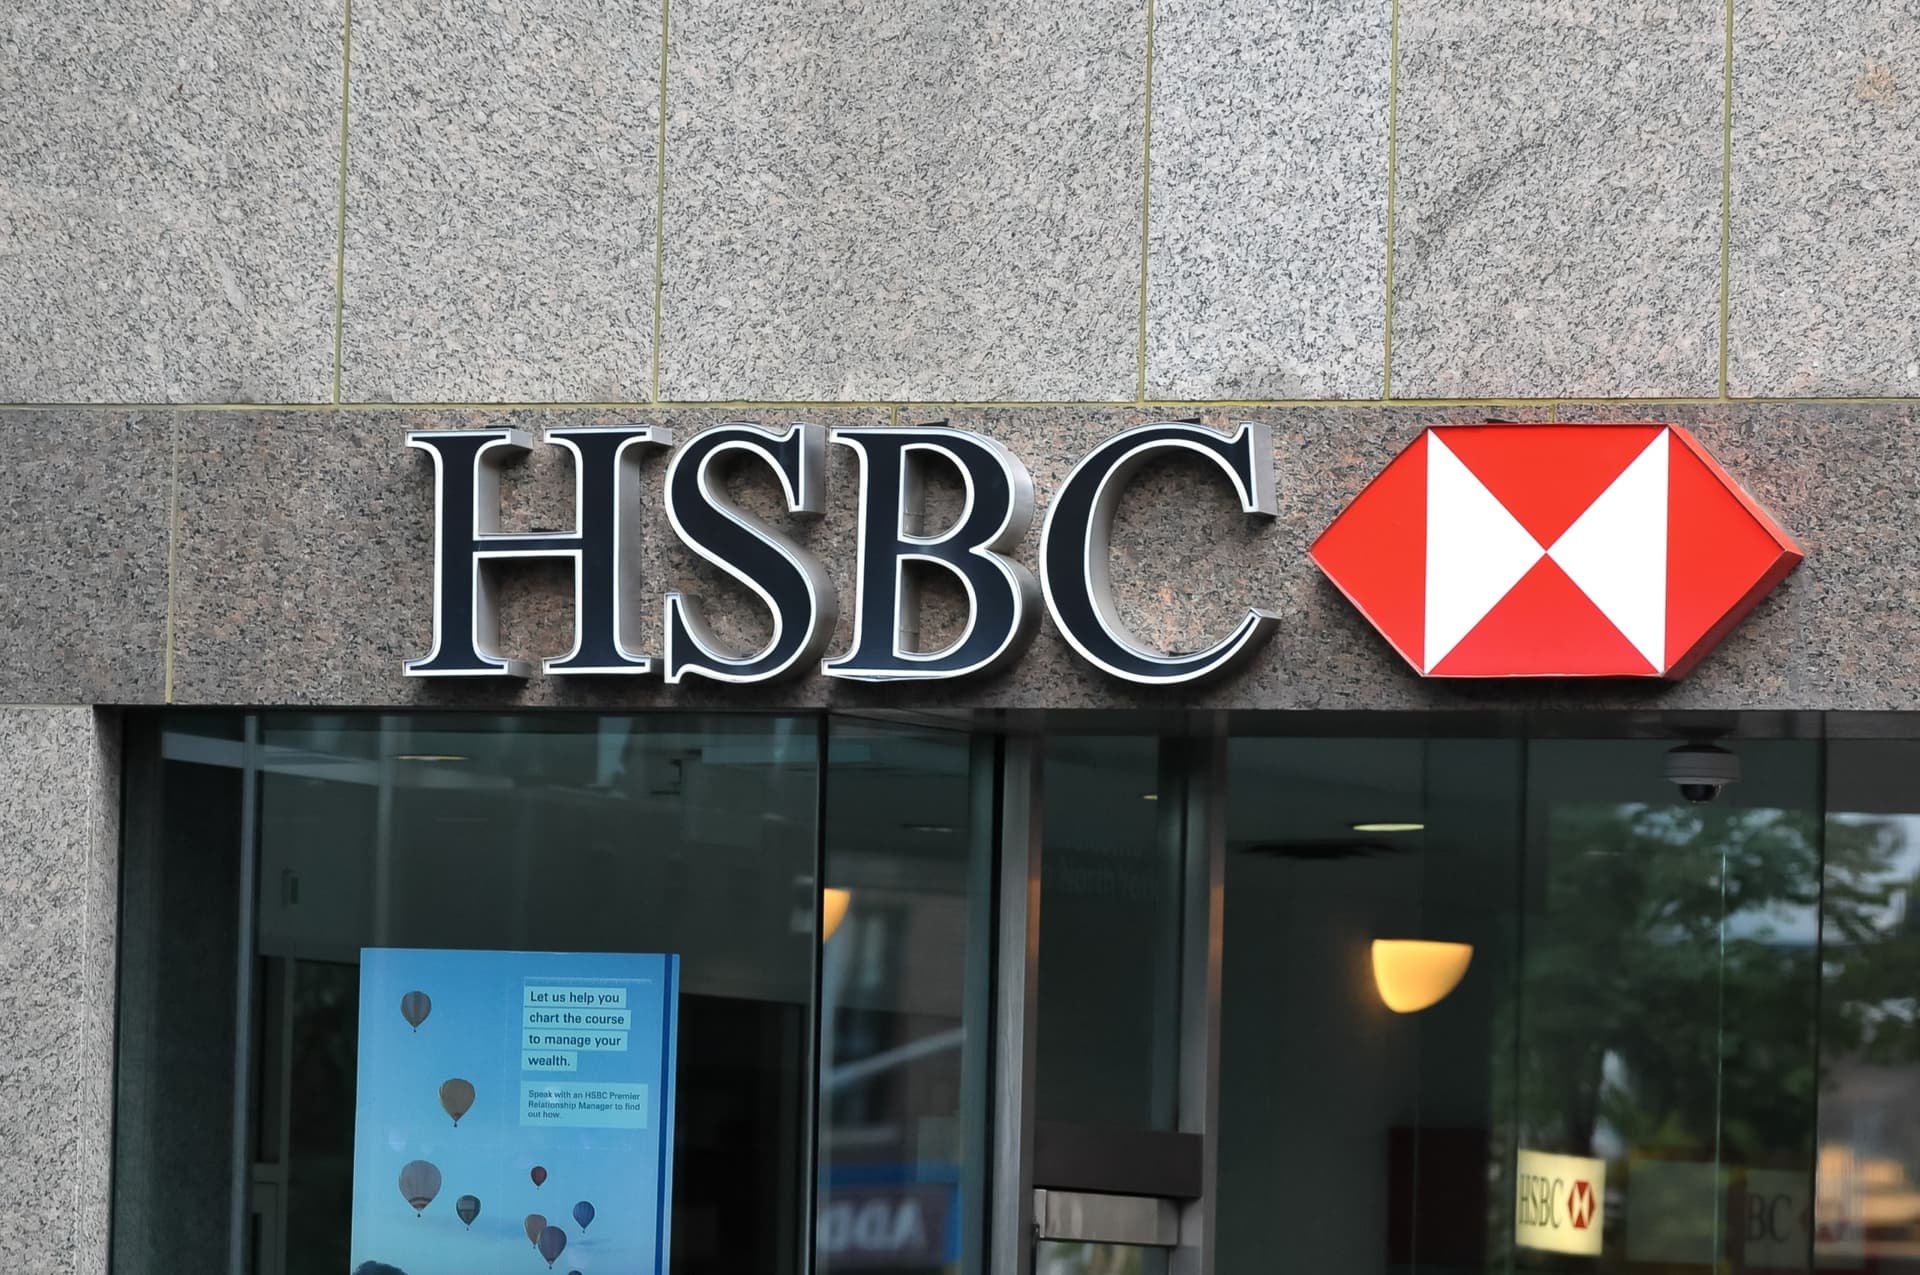
HSBC e Stripe tornam celular de lojista britânico maquininha
Para pequenas empresas elegíveis no Reino Unido, a tarifa é de 1,4% por venda mais £ 0,05; 33% dos donos ouvidos em pesquisa do HSBC já perderam venda.
A Stripe anunciou a parceria nesta terça-feira (10). O lançamento veio com uma pesquisa encomendada pelo banco: 33% dos donos de pequenos negócios britânicos ouvidos já deixaram de vender porque não conseguiam aceitar a forma de pagamento que o cliente preferia.
Como o lojista ativa e quando o dinheiro cai
A adesão começa no aplicativo HSBC UK Business Banking. De lá, o empresário é levado à Stripe, onde termina o cadastro e abre uma conta na plataforma. Depois disso, o celular passa a aceitar cartões e carteiras compatíveis, com confirmação da venda na hora e repasses visíveis na mesma tela, segundo a Finextra.
A página do produto no HSBC detalha as condições. O dinheiro leva 3 dias úteis para aparecer na conta do banco, e o primeiro repasse pode demorar de 7 a 14 dias por causa de checagens de segurança. A cobrança mínima é de £ 0,50. No iPhone, o recurso exige o modelo XS ou mais novo; no Android, aparelho com NFC. Só vale para vendas no Reino Unido, com internet.
Estorno não tem tarifa, mas a taxa da venda estornada não volta. Disputas saem de graça no começo; quando a cobrança passar a valer, o banco avisa por e-mail, e cada uma custará £ 15.
O levantamento foi feito pela Censuswide a pedido do HSBC UK com 594 donos de empresas que faturam menos de £ 2 milhões e cuidam do recebimento. Além dos 33% que já perderam venda, 52% dizem que aceitar aproximação é “essencial ou muito importante” para atender o cliente, e 78% gastam ao menos uma hora por semana com tarefas ligadas a pagamentos.
A tolerância a falhas na hora de pagar é baixa na leitura dos empresários: 69% acham que o comprador espera no máximo cinco minutos quando algo dá errado; para 34%, o teto é de dois minutos ou menos.
HSBC UK · donos de pequenas empresas
Um terço já perdeu venda por não aceitar o pagamento que o cliente queria
% dos 594 donos de pequenas empresas britânicas ouvidos, com faturamento abaixo de £ 2 milhões
“As pequenas empresas impulsionam a economia do Reino Unido, mas a administração de pagamentos as atrasa. Podemos remover esse obstáculo e oferecer a elas maneiras melhores de receber pagamentos para que possam focar em crescer”, disse Marc Fryer, diretor de receita e crescimento para o Reino Unido e Irlanda na Stripe, no comunicado da empresa.
O desenho, com banco distribuindo e provedor de pagamentos operando, tem paralelo no Brasil: o Santander trouxe a maquininha da Getnet para dentro do app PJ, também com cobrança por aproximação no celular.
No iPhone, a cobrança pelo celular depende do recurso da Apple que as plataformas embutem nos próprios apps, o mesmo que a empresa levou a lojistas de mais países latinos.
O que observar
Para bancos de varejo, o modelo põe a aceitação de cartão dentro do app da conta, sem hardware próprio. A dúvida é quanto do pequeno comércio vai trocar a maquininha pelo celular ou só usá-lo como opção extra fora do balcão.
Vale acompanhar também a conta do lojista. A confirmação é imediata, mas o dinheiro leva dias para cair, e a tarifa tem parte fixa por venda, o que pesa mais em tíquetes baixos. Se a adesão de empreendedores individuais crescer, provedores de infraestrutura de pagamento podem ganhar nos bancos um canal para alcançar pequenos negócios.