A antecipação de recebíveis de cartões cresceu 43% no Brasil em 2025, passando de R$ 428,6 bilhões para R$ 614,9 bilhões, segundo dados da Núclea. O número de estabelecimentos que usou a modalidade subiu 33,4%, puxado por uma combinação de Selic alta e demanda por capital de giro rápido.
Antecipação de recebíveis de cartões no Brasil
Indicador
2024
2025
Variação
Volume antecipado
R$ 428,6 bi
R$ 614,9 bi
+43%
Estabelecimentos que usaram
base 100
+33,4%
+33,4%
Mercado de cartões de crédito
n/d
R$ 3,1 tri
+14,5%
Volume antecipado cresceu três vezes mais rápido que o mercado de cartões de crédito. Fonte: Valor Econômico com dados da Núclea e da Abecs
Selic alta empurra demanda por liquidez rápida
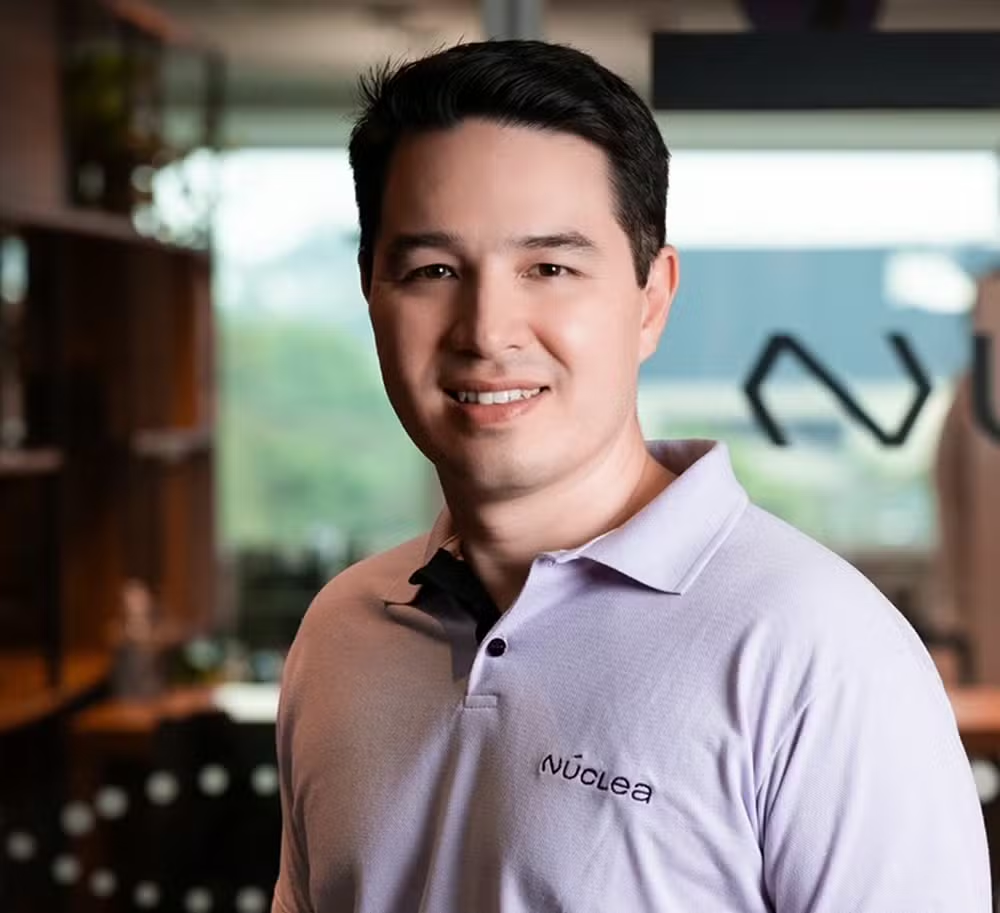
Para Cesar Kobayashi, superintendente executivo de recebíveis de cartões da Núclea, a combinação de juros altos e necessidade de caixa empurrou empresas para operações de prazo mais curto. “Houve um certo nível de pressão em cima de operações de maior prazo, como por exemplo capital de giro, que usa a garantia de recebíveis de cartão de forma importante no varejo”, afirmou Kobayashi ao Valor Econômico.
O resultado é uma migração de produtos de crédito mais longos para soluções que dão dinheiro rápido. “Isso favoreceu operações de menor prazo, seja no próprio capital de giro, com operações de até um ano crescendo em detrimento a operações de capital de giro maiores do que um ano, e naturalmente a antecipação, que é dinheiro ‘na veia’, ganhando protagonismo dentro desse contexto”, acrescentou. O Boletim Focus tem projetado Selic ao redor de 12% para 2026, cenário que mantém a pressão sobre operações de prazo mais longo.
O volume total de cartões continua em alta. Segundo dados da Abecs citados pela Núclea, foram movimentados R$ 3,1 trilhões em cartões de crédito em 2025, avanço de 14,5%. A antecipação, portanto, cresceu três vezes mais rápido que o mercado de crédito no cartão como um todo.
Publicidade
O mercado ficou mais maduro depois de 2021
O registro obrigatório de antecipação de recebíveis de cartões passou a valer em junho de 2021, após resolução do Banco Central. Cinco anos depois, Kobayashi aponta que vários agentes do mercado já atingiram “um elevado nível de maturidade, de saber como trabalhar com a garantia, saber como trabalhar nas diferentes modalidades de crédito”. A regulação criou um mercado aberto onde o recebível pode ser usado como colateral para qualquer instituição credora, e não só para a adquirente do lojista.
Essa maturidade casa com uma tese recorrente entre fintechs de crédito: o recebível do lojista ainda é um ativo subaproveitado. Em entrevista ao podcast Let’s Money em 2025, Rafael, fundador da Pays Sales, descreveu o setor como “um mercado que é gigante, trilionário e ainda é pouco explorado, principalmente para aquele que detém poder sobre o recebível”. Na época, ele já argumentava que o lojista podia negociar melhores taxas e antecipar apenas o valor necessário, em vez de ceder toda a carteira. A aceleração vista agora sugere que essa leitura está começando a se materializar em volume. Outras frentes se movimentam na mesma direção: a CloudWalk captou R$ 4,2 bi em um novo FIDC para turbinar sua operação de crédito ao varejo, e a CUB levantou R$ 30 mi para gestão de recebíveis.
O que observar
A questão é o que sustenta o crescimento daqui em diante. Parte do avanço de 43% em 2025 é explicada por um ciclo específico: Selic alta empurrando empresas para liquidez curta, e estabelecimentos descobrindo a modalidade como alternativa a crédito bancário mais caro. Se a taxa ceder em 2026, o teste será se a antecipação se firma como instrumento recorrente de gestão de caixa ou volta a ser usada só quando falta crédito tradicional. A entrada de mais estabelecimentos, com alta de 33,4% na base, sugere que a ferramenta está virando rotina operacional, não apenas socorro.
Vale acompanhar também a margem desse negócio. Com mais concorrência entre adquirentes, fintechs de crédito e bancos disputando a mesma garantia, a tendência é compressão de taxa para o lojista, bom para quem antecipa e desafio para quem financia. O movimento mais interessante a observar é o de fintechs de crédito que usam o recebível não apenas como receita, mas como colateral para FIDCs, criando um mercado secundário de maior escala. Nesse cenário, a registradora vira infraestrutura crítica, com poder de definir regras e taxas do ecossistema.