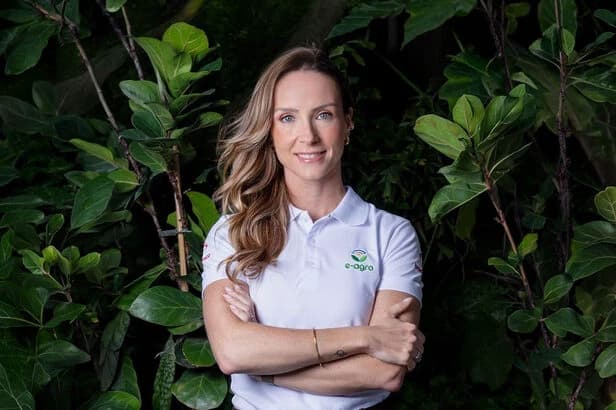
O Bradesco nomeou Thaís Bueno como head do E-agro, seu marketplace digital de agronegócio. Executiva com quase 20 anos de casa, ela assume a operação no momento em que o banco tenta ampliar a presença digital no crédito rural, um segmento em que os incumbentes disputam espaço com agtechs.
O E-agro em números
| Indicador |
Valor |
| Lançamento |
2023, na Agrishow |
| Originação de crédito em 2025 |
R$ 5,6 bilhões |
| Carteira de crédito (fim de 2025) |
R$ 6,3 bilhões |
| Abertura para pessoa jurídica |
2026 |
Indicadores do E-agro. Fonte: AgFeed
Quem é Thaís Bueno
Graduada em Administração pela FAAP, com MBA executivo em gestão de negócios pelo Insper e especialização em fintech por Harvard, Thaís Bueno passou por áreas como Cartões, Varejo e Bradesco Financiamentos ao longo da carreira no banco. Antes de assumir o E-agro, era superintendente de Planejamento e Estratégia Digital da Bradesco Financiamentos. Ela substitui Nadege Saad, que liderou o ecossistema por três anos e assumiu novos desafios dentro da instituição, segundo o AgFeed.
“Vejo esta posição como uma oportunidade de gerar valor para o dia a dia do produtor, combinando tecnologia, crédito e parcerias estratégicas”, disse Thaís Bueno.
A aposta do Bradesco no agro digital
Lançado em 2023, o E-agro reúne crédito, insumos, máquinas e ferramentas de gestão em um único ambiente, para que o produtor contrate e assine sem ir a uma agência. A plataforma originou R$ 5,6 bilhões em crédito em 2025 e fechou o ano com carteira de R$ 6,3 bilhões. Para 2026, o banco projeta elevar em 25% o crédito concedido pela plataforma e abriu a contratação para pessoas jurídicas, como agroindústrias e revendas de insumos.
O marketplace também tem ampliado parcerias: o Bradesco já integrou montadoras como Ford e Volkswagen ao E-agro. O movimento acontece num ciclo de crédito rural mais restrito, em que outros bancos ajustam as garantias no crédito agro para conter risco.
O que observar
A troca de comando em uma plataforma digital de crédito rural diz menos sobre a executiva e mais sobre onde os bancos incumbentes querem crescer. O agronegócio é uma das poucas frentes em que a originação digital ainda tem espaço amplo para ganhar escala, e é justamente ali que agtechs de crédito e revendas com braço financeiro avançam. A escolha de uma liderança vinda de estratégia digital sinaliza que a disputa é por jornada e dados, não só por taxa.
Vale acompanhar se a abertura para pessoa jurídica sustenta o ritmo de originação num ambiente de crédito mais seletivo. Se a tese de que o produtor migra para o canal digital quando ganha agilidade se confirmar, o teste será manter inadimplência sob controle enquanto o volume cresce, o ponto em que plataformas de crédito rural costumam ser cobradas.
Fontes: Meio & Mensagem • AgFeed • Notícias Agrícolas