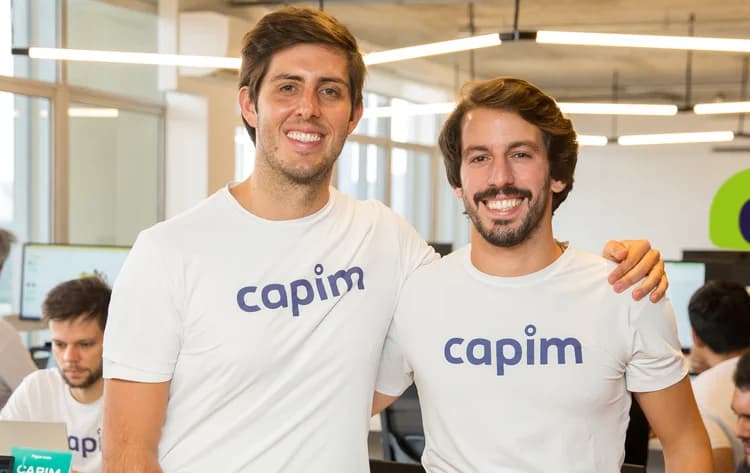
Marcelo Lutz e Roberto Biselli, cofundadores da Capim (Divulgação)
A Capim, fintech que financia tratamento odontológico no ponto de venda, fechou os últimos 12 meses com R$ 100 milhões de receita e ganhou o IFC, braço de investimentos do Banco Mundial, como novo sócio. A empresa atende 12 mil clínicas pelo país e mira R$ 150 milhões em 2026, segundo os fundadores Marcelo Lutz e Roberto Biselli.
Como o modelo da Capim opera nas clínicas
O desenho central é simples para o dentista. A clínica fatura à vista pelo tratamento, e o paciente abre o parcelamento direto com a fintech em até 36 prestações. A operação roda em duas frentes: originação de crédito no balcão da consulta e maquininha de pagamento desenhada para a rotina odontológica. A empresa diz já ter financiado mais de 100 mil pacientes e ter 3.500 maquininhas em campo.
“O dentista costuma usar a mesma maquininha de um restaurante ou de uma oficina. Nós pensamos em uma solução desenvolvida para a realidade da odontologia, considerando toda a jornada desse profissional”, disse Roberto Biselli, cofundador da Capim. Em maio, a fintech avançou nesse braço ao comprar a Dental Office da Stone, plataforma de gestão para clínicas dentárias.
Onde a Capim está, em números
Indicador
Posição atual
Receita nos últimos 12 meses
R$ 100 milhões
Meta de receita em 2026
R$ 150 milhões
Clínicas atendidas
12 mil
Maquininhas em campo
3,5 mil
Pacientes financiados
mais de 100 mil
Crédito automatizado por IA
98%
Rating Moody’s
AA-
Indicadores operacionais da Capim divulgados pelos fundadores. Fonte: Exame
Publicidade
FIDC, IFC e a passagem para escala institucional
Quando a carteira de crédito ganhou volume, a Capim trocou debêntures por um FIDC, modelo em que investidores compram os direitos de recebimento das parcelas dos pacientes. Esse veículo é o mesmo que sustenta hoje a maior parte do crédito privado brasileiro: em entrevista ao podcast Let’s Money em novembro de 2025, Michel Rubin, sócio da M8 Partners, mostrou que o estoque de FIDCs no país saltou de R$ 250 bilhões para R$ 810 bilhões em três anos, abrindo espaço para fintechs estruturarem produto de crédito próprio sem depender do balcão de banco grande.
“Temos investidores de primeira linha, como Itaú e XP, e uma carteira que conquistou da Moody’s o rating AA-, o mais alto para esse tipo de operação de crédito no Brasil”, disse Marcelo Lutz, cofundador. A última peça desse arranjo é o IFC, braço de investimentos do Banco Mundial. Segundo Lutz, a instituição entrou no quadro de sócios com foco em sustentar tanto crescimento orgânico quanto eventual expansão internacional, vista pela companhia como movimento de médio prazo para a América Latina, com Estados Unidos e Europa no horizonte.
O que observar
Fintechs verticais de crédito ao consumidor competem cada vez mais pelo controle do ponto de venda do segmento que atendem, com o funding deixando de ser o gargalo principal. Quando o mesmo operador fatura no balcão da clínica, origina o financiamento e cobra o paciente, a margem unitária passa a depender do fluxo de caixa do próprio estabelecimento, antes ditada só pelo spread contra banco grande. Vale acompanhar como gestoras de FIDC vão precificar carteiras de crédito ao consumidor concentradas em um único nicho, e até onde reguladores de proteção ao consumidor aceitarão o desenho em que o profissional de saúde indica e habilita o crédito da mesma fintech no mesmo balcão.