
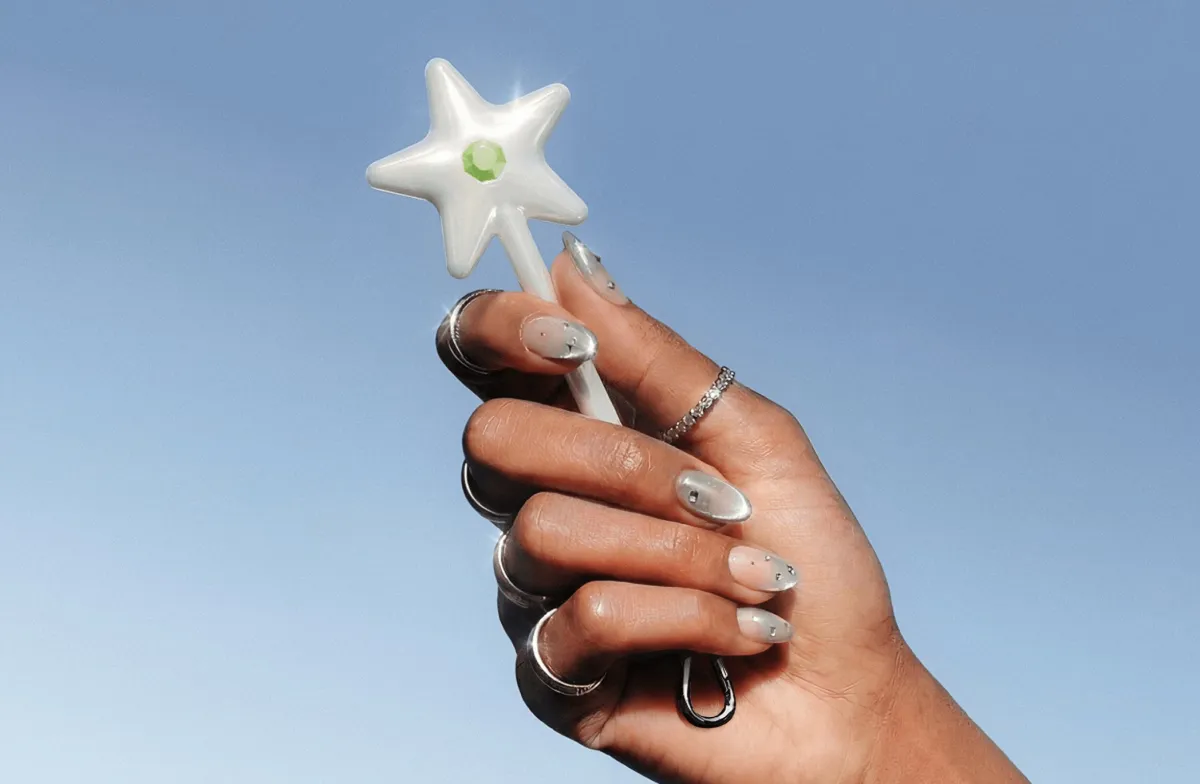
A Cash App, do conglomerado Block, transformou um trend do TikTok em produto físico. Lançou em 4 de junho a Cash App Wand, uma varinha de pagamento por aproximação vendida a US$ 25 e ligada ao Cash App Card, que esgotou pouco depois do lançamento. No Brasil, onde a Cash App não opera, o mesmo papel é cumprido por Pix por aproximação e por wearables tokenizados de bancos locais.
Do TikTok ao checkout em 5 meses
| Quando | O que aconteceu |
|---|---|
| Janeiro 2026 | Vídeo de Becca Bloom no TikTok viraliza com varinha caseira contendo cartão NFC |
| Trend | Usuários começam a montar varinhas caseiras para pagamento por aproximação |
| 4 de junho 2026 | Cash App lança a Wand oficial por US$ 25 com chaveiro |
| Form factor | Primeiro item da nova linha Cash App Tags, acessórios físicos com NFC |
| Rails | Funciona em qualquer terminal Visa tap-to-pay |
| Resultado | Esgotou pouco depois do lançamento; novos designs vêm nos meses seguintes |
Cronologia descrita pela cobertura do lançamento. Fonte: TechCrunch
Por que a Cash App pegou carona no TikTok
A Wand é o primeiro item da linha Cash App Tags, acessórios físicos com NFC que se conectam ao Cash App Card. A aposta é virar o pagamento numa peça vestível e identificável, no oposto do que carteira digital e cartão escondido na carteira fazem hoje. “While digital wallets are invisible and physical cards are often buried in wallets, Cash App Tags are just the opposite. We see a unique opportunity here to make payments visible and social for the first time” (“enquanto as carteiras digitais são invisíveis e os cartões físicos costumam ficar escondidos, as Cash App Tags são o oposto. Vemos uma oportunidade única de tornar o pagamento visível e social pela primeira vez”, em tradução livre), afirmou Thomas Templeton, head de hardware da Block, em comunicado.
A estratégia conversa com o movimento mais amplo da Cash App nos últimos meses, em que a empresa vem migrando de P2P para banco completo com IA e crédito. Adicionar hardware físico amplia a presença da marca além do app e reforça o canal de aquisição entre clientes mais jovens, que ainda estão definindo qual carteira vai ocupar o espaço de relacionamento principal.







