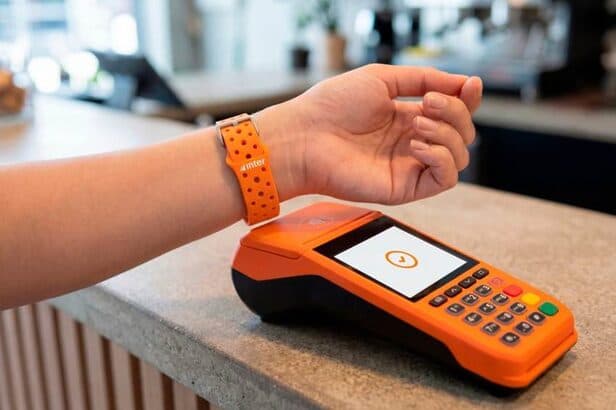
O Inter começou a vender nos Estados Unidos um anel e uma pulseira que pagam por aproximação, sem celular na mão e sem bateria. Os dispositivos funcionam como extensão do cartão de crédito que o cliente já tem e chegam primeiro a um grupo restrito de usuários, com liberação mais ampla prevista para ainda este ano.
A linha de wearables do Inter nos EUA
| Dispositivo |
Cores |
Como funciona |
| Inter Ring (anel) |
Ouro, prata, rosé, preto e cinza |
NFC passivo, resistente à água e sem bateria |
| Inter Wristband (pulseira) |
Preto, laranja e branco |
Ajustável, ativada uma vez pelo app |
Especificações da linha Wearables do Inter. Fonte: Inter
Um banco brasileiro que quer ir além do celular nos EUA
A aposta reforça a estratégia de internacionalização do Inter, banco digital brasileiro com mais de 44 milhões de clientes no mundo, sendo cerca de 5 milhões nos Estados Unidos. Em 2026, a instituição recebeu aval do Federal Reserve e do regulador financeiro da Flórida para operar uma agência licenciada em Miami, porta de entrada para atender clientes no país.
A linha de wearables estreou no Brasil em junho de 2026 e agora cruza para o mercado americano. O movimento acompanha a corrida de bancos brasileiros por espaço fora do país: neste mês, o Bradesco lançou nos EUA um cartão em dólar sem IOF. O próprio Inter vem ampliando o super app, que recentemente passou a vender anúncios a 44 milhões de clientes.
Como o anel e a pulseira funcionam
As duas peças usam NFC passivo, o que as torna resistentes à água, sem bateria e ativadas uma única vez pelo aplicativo do Inter. Cada compra feita pelo anel ou pela pulseira entra como extensão do cartão de crédito do cliente, com o mesmo limite e a mesma data de vencimento. As compras pelas três superfícies, cartão, anel e pulseira, aparecem em uma fatura única.
As transações usam tokenização e criptografia no padrão dos pagamentos por aproximação, e algumas compras podem exigir senha. Se o dispositivo for perdido ou roubado, o cliente consegue desativá-lo ou removê-lo pelo app. “Os wearables incorporam um traço central do DNA do Inter: inovar para simplificar a vida das pessoas por meio de tecnologia, conveniência e segurança”, disse Rodrigo Gouveia, diretor-executivo de e-commerce e ecossistemas do Inter, em comunicado (em tradução livre).
O que observar
O anel e a pulseira colocam o pagamento por aproximação num objeto que a pessoa já usa o dia inteiro, e a pergunta é quanto isso muda a fricção do checkout frente ao celular e ao cartão físico, que hoje dominam o ponto de venda. Vale acompanhar se bancos digitais conseguem transformar acessórios de vestuário em canal de pagamento recorrente, ou se o formato fica restrito a um nicho de primeiros adotantes.
Há também a leitura de distribuição: para instituições que miram crescimento fora do país de origem, um dispositivo físico de marca funciona como vitrine constante no pulso e na mão do cliente. Se a ativação e a tokenização se mantiverem simples, o desafio seguinte é de escala, sair de um grupo restrito para a base ampla sem atrito de suporte e de logística.
Fontes: Finextra • Inter • American Banker • Let’s Money