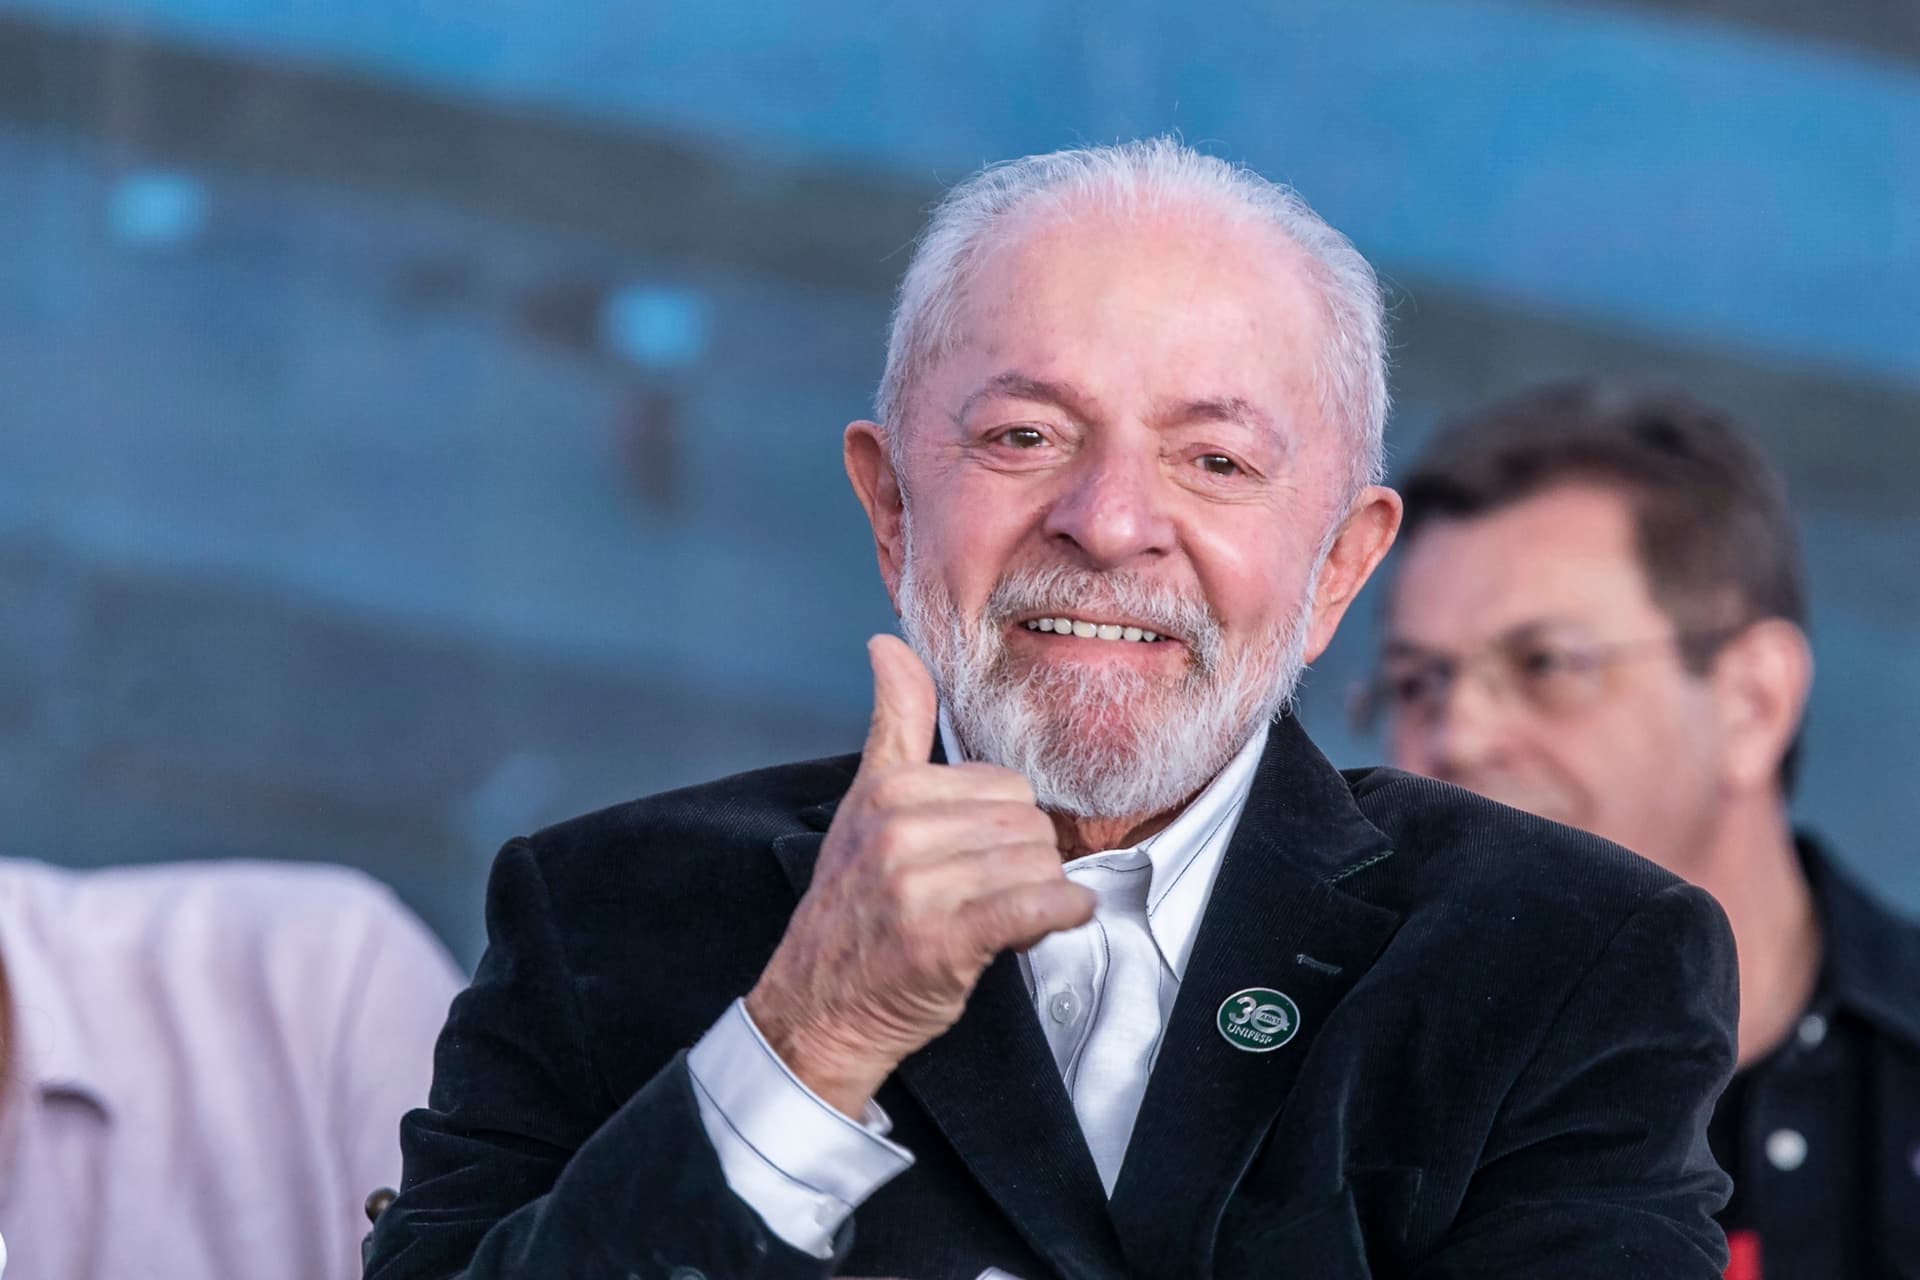
O presidente Lula respondeu ao relatório da Casa Branca que classifica o Pix como prejudicial a Visa e Mastercard, dizendo que “o Pix é do Brasil e ninguém vai fazer a gente mudar”. A declaração foi feita durante evento em Salvador (BA), um dia após o governo dos Estados Unidos publicar o documento que aponta o sistema de pagamentos instantâneos como distorção ao comércio internacional.
Cronologia: EUA vs. Pix
| Data |
Evento |
| Jul/2025 |
Pix entra na mira dos EUA pela primeira vez, em contexto de retaliações de Trump ao Brasil |
| 1/abr/2026 |
USTR publica relatório citando Pix como prejudicial a Visa e Mastercard |
| 1/abr/2026 |
Documento também critica Mercosul e “taxa das blusinhas” |
| 2/abr/2026 |
Lula responde: “Pix é do Brasil e ninguém vai fazer a gente mudar” |
Fontes: Valor Econômico, Olhar Digital
O que diz o relatório americano
O Relatório de Estimativa do Comércio Nacional de 2026, divulgado pelo USTR (escritório de representação comercial da Casa Branca) em 1 de abril, argumenta que o Banco Central do Brasil detém, opera e regula o Pix simultaneamente, o que geraria tratamento preferencial ao sistema. O documento cita que instituições financeiras com mais de 500 mil contas são obrigadas a oferecer o Pix, o que, segundo stakeholders americanos, prejudica provedores de pagamento dos EUA.
O Pix entrou na mira do governo Trump pela primeira vez em julho de 2025. O novo relatório amplia o escopo das críticas ao incluir também o Mercosul, a “taxa das blusinhas” sobre remessas internacionais e alíquotas de importação que o documento classifica como “relativamente altas”.
Resposta brasileira e contexto de mercado
“Os Estados Unidos fizeram um relatório nesta semana sobre o Pix, disseram que o Pix distorce o comércio internacional, porque o Pix acho que cria problema para a moeda deles”, disse Lula durante visita a obras do VLT de Salvador. O presidente acrescentou que poderá “aprimorar o Pix”, sem detalhar.
Na prática, o Pix processa mais de 4 bilhões de transações por mês e se tornou o principal meio de pagamento no país, reduzindo a dependência de redes internacionais de cartão em transferências domésticas. O BC segue expandindo o sistema, com o Pix Automático previsto para conta-salário a partir de julho, ampliando a competição com débito automático e boleto bancário.
O que observar
A tensão sobre o Pix reflete uma disputa estrutural sobre quem controla os trilhos de pagamento em mercados emergentes. Sistemas de pagamento instantâneo operados por bancos centrais reduzem o volume que passa pelas redes de cartão, comprimindo receitas de interchange que sustentam o modelo de negócio de processadores internacionais. O argumento americano de “tratamento preferencial” encontra um contraponto factual: o Pix é gratuito para pessoas físicas e cobra taxas inferiores às de cartão para lojistas, gerando ganho líquido de eficiência para a economia.
Vale acompanhar se a pressão americana se traduz em medidas concretas nas negociações comerciais bilaterais ou se permanece como instrumento retórico. Para o ecossistema de pagamentos brasileiro, o risco prático é baixo no curto prazo, mas a menção explícita a Visa e Mastercard no relatório pode influenciar como essas empresas calibram investimentos em produtos locais que competem diretamente com o Pix, como carteiras digitais e tap to pay.
Fontes: Valor Econômico • Olhar Digital • Metrópoles • Let’s Money