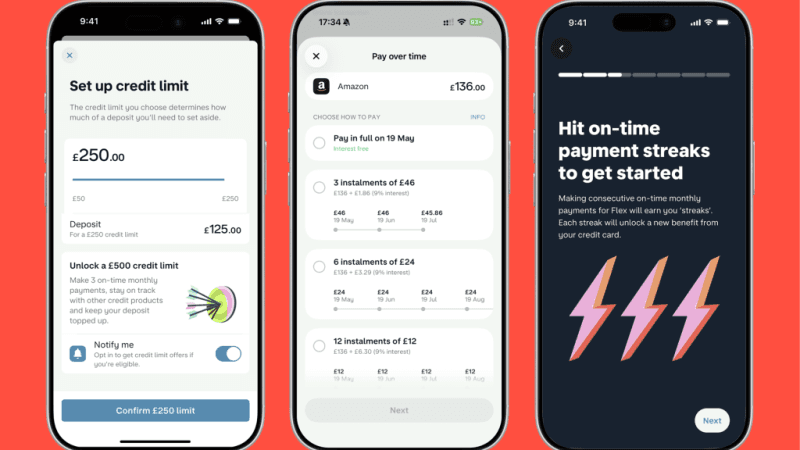
O banco digital britânico Monzo, em parceria com a organização sem fins lucrativos Fair4All Finance, começou a testar uma nova versão do cartão Flex Build: um depósito único destrava um limite de crédito de até £250 para quem tem score baixo ou sem histórico, o gargalo que mantém dezenas de milhões de pessoas fora do crédito formal no Reino Unido e também no Brasil.
Como funciona o piloto do Flex Build
| Etapa |
Condição |
| Depósito inicial |
Valor único que destrava o limite |
| Limite de partida |
Até £250 |
| Juros |
0% se pagar tudo no mês; 39% ao ano se parcelar |
| Evolução |
Pagando em dia, limite sobe até £500 e o depósito é devolvido |
| Garantia de risco |
Fair4All cobre parte das perdas, até £7 milhões |
Mecânica do piloto do Flex Build. Fonte: Fintech Global
Como o depósito vira limite de crédito
A Monzo lançou o Flex Build em 2024 como uma versão do seu cartão Flex voltada a clientes com score baixo ou limitado. A novidade do piloto é o caminho via depósito: o cliente coloca um valor de garantia e, em troca, recebe um limite pequeno para começar a movimentar. Quem paga a fatura integral até o fim do mês não paga juros; quem parcela arca com 39% ao ano. Se a parcela atrasa, o banco congela os gastos no cartão até a regularização.
A lógica é construir histórico. Pagamentos em dia liberam limites maiores, até £500, permitem reaver o depósito e abrem caminho para o crédito tradicional. “Pessoas demais não conseguem acessar crédito acessível, o que as deixa sem condições de arcar com custos essenciais ou de construir o histórico de pagamentos necessário para empréstimos futuros”, afirmou Luke Enock, gerente-geral de crédito da Monzo, em tradução livre. O banco britânico, que recentemente reportou lucro de £87 milhões e expansão para Irlanda e Espanha, posiciona o produto como porta de entrada ao sistema, não como linha de uso recorrente.
Um mercado de 16 milhões de excluídos
Estima-se que mais de 16 milhões de adultos no Reino Unido enfrentam barreiras para tomar crédito, contingente que cresceu cerca de 30% desde 2018. É esse público que a parceria mira. O que viabiliza o teste é a divisão de risco: a Fair4All Finance oferece uma garantia parcial de empréstimo de até £7 milhões, absorvendo parte das perdas caso os clientes não paguem.
“O lançamento deste piloto é um momento importante para a inclusão financeira no Reino Unido”, afirmou Kate Pender, CEO da Fair4All Finance, em tradução livre, ao destacar que a parceria permite escalar um produto “com potencial de atender milhares de pessoas a mais, apoiado por uma estrutura robusta de garantia”. O desenho ecoa um debate que também corre no Brasil, onde dezenas de milhões de pessoas estão negativadas e ferramentas como a atualização de score em tempo real e os aplicativos de score de crédito tentam reduzir a assimetria de informação que trava o acesso.
O que observar
O modelo de cartão com depósito não é novo, mas a combinação com uma garantia de terceiros para dividir a inadimplência muda a equação de risco de quem oferta. A pergunta que fica é se a estrutura sustenta volume além do piloto: garantias parciais cobrem uma fatia das perdas, não o todo, e o que define a viabilidade é a taxa de pagamento em dia dessa base de score baixo. Vale acompanhar se o desenho consegue migrar clientes para o crédito tradicional sem reonerar a operação.
Para mercados com dezenas de milhões de pessoas fora do crédito formal, o ponto operacional é como ancorar a oferta em dados de pagamento recorrente. Infraestruturas como o Open Finance abrem caminho para que bancos digitais e fintechs de crédito leiam histórico de contas, contas de consumo e fluxo de renda sem depender só de birôs tradicionais. O teste prático será se garantias de risco compartilhado e dados alternativos juntos derrubam o custo de servir quem hoje é barrado, ou se o atrito de exigir um depósito limita a adesão de quem mais precisa.
Fontes: Finextra • Fintech Global • FF News • Let’s Money • Let’s Money