Para a Revolut, principalidade se disputa todos os dias
CEO da Revolut no Brasil diz ao 180Cast que a conta principal se disputa todo dia, que o câmbio sai subsidiado e que a base veio pelo programa de pontos.
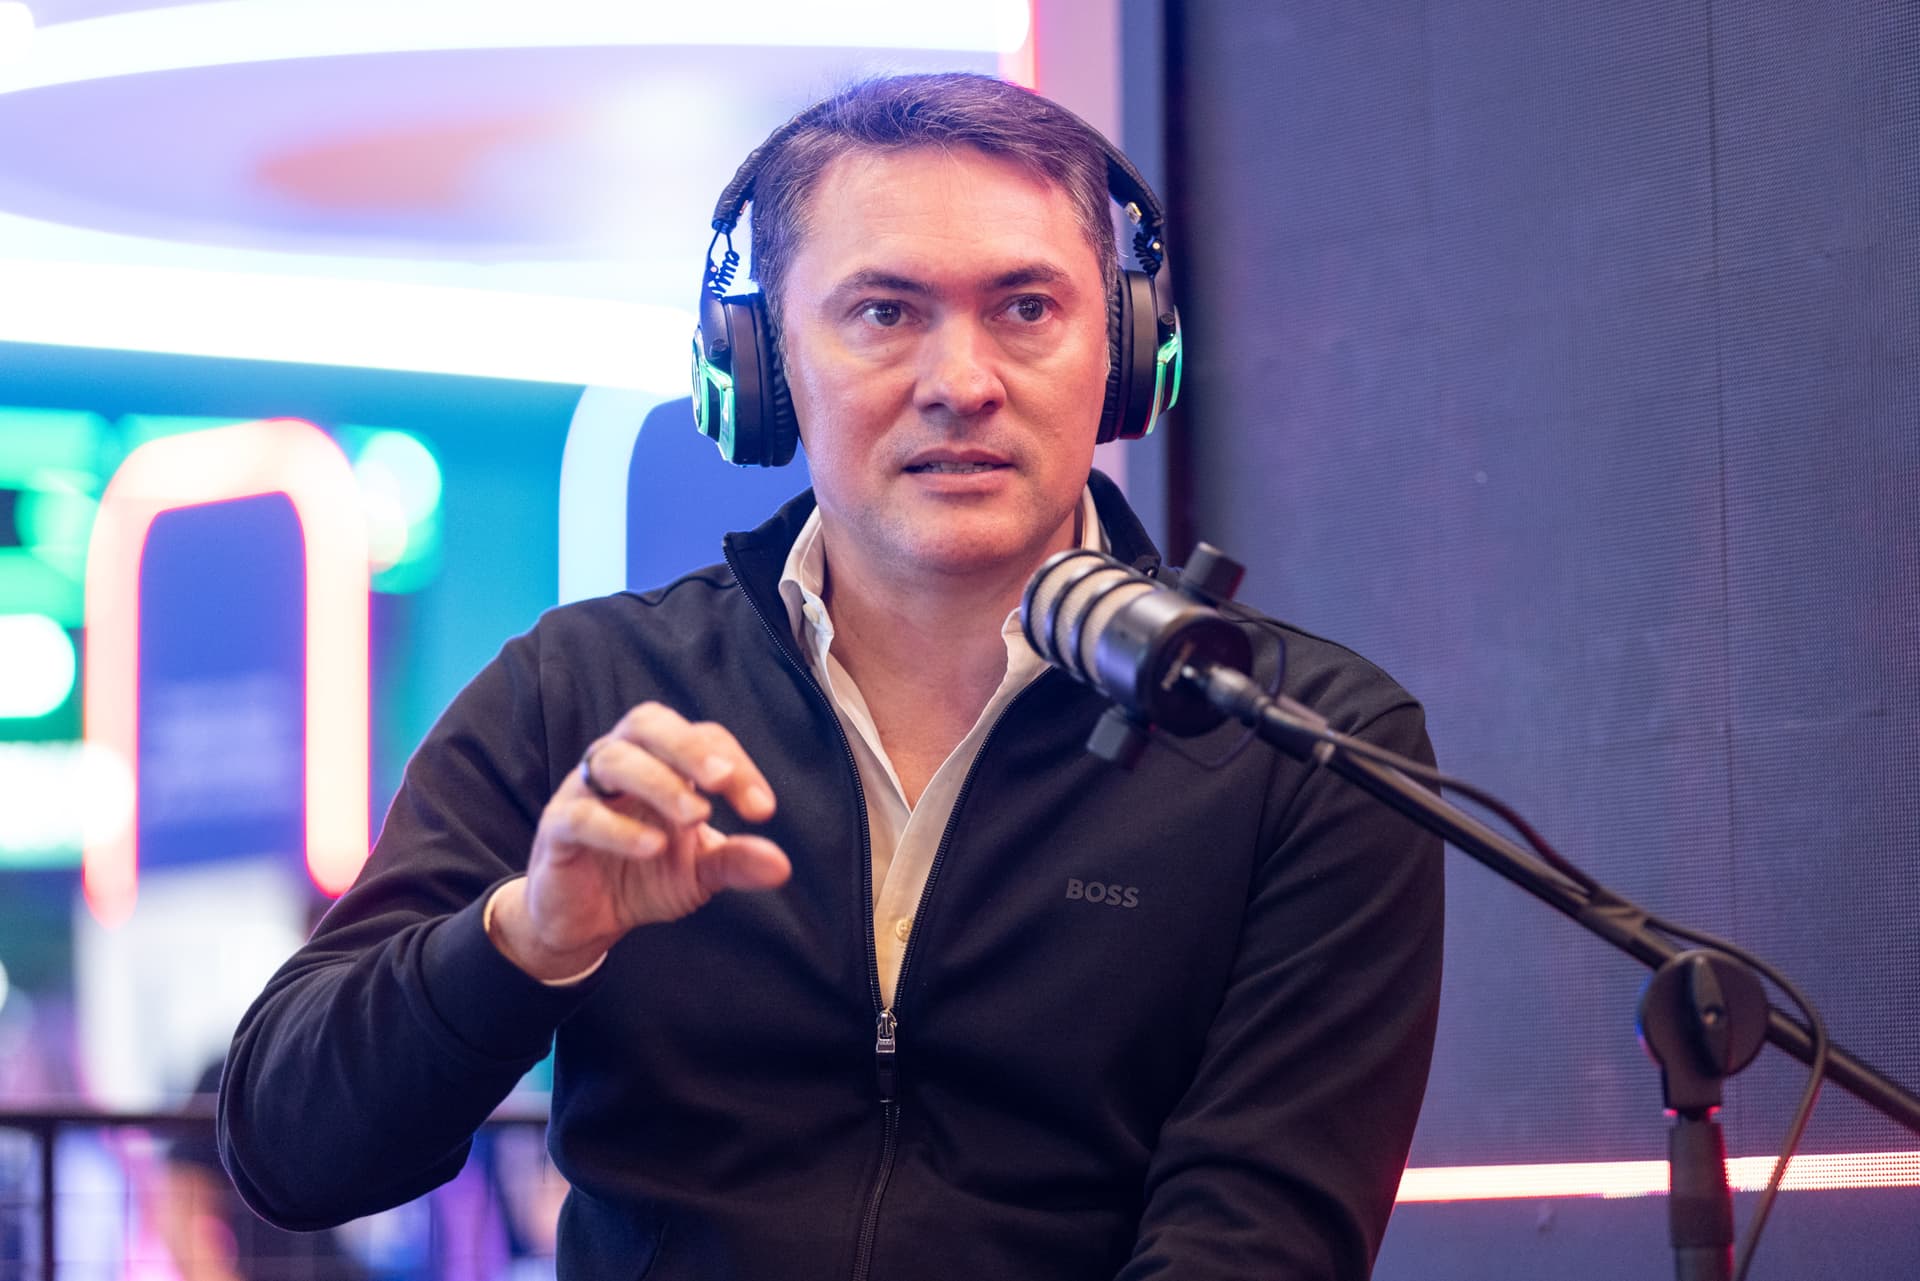
Glauber Mota, CEO da Revolut Brasil no 180cast durante a Febrabantech 2026
No estúdio montado pela 180 Seguros na Febraban Tech 2026, no Distrito Anhembi, em São Paulo, o CEO da Revolut no Brasil não tratou a conta principal como posição conquistada, e sim como escolha que o cliente refaz todo dia.
Em entrevista ao 180Cast, podcast da 180 Seguros em parceria com o Let’s Money, gravado ao vivo no evento, entre 24 e 26 de agosto de 2026, Glauber Mota disse que o conceito mudou. “Eu quero estar no dia a dia das pessoas. […] Eu tenho que batalhar por isso todos os dias e aí há um esforço constante de reinvenção.”
A principalidade que ele disputa subsidiando o câmbio
O câmbio entra nessa conta pelo avesso: grandes volumes saem gratuitos, sem IOF e sem spread, e só quem transaciona muito paga taxa pequena. Como a operação não é feita via stablecoin enquanto a regulação não definir regras claras, disse ele, parte do custo fica com a casa. A margem vem da escala: “a gente tem uma tesouraria muito técnica e analítica, são praticamente robôs operando por nós, não são traders tradicionais.”
As linhas de receita descritas no episódio
Linha
Como ele descreveu
Câmbio
Grandes volumes gratuitos, sem IOF e sem spread; taxa pequena para quem transaciona muito
Planos de benefícios
O que ele esperava como carro-chefe no lançamento do cartão de crédito
Interchange de cartão
Tem limite, e por isso outras linhas bancam o benefício no débito
Juros, investimentos e cripto
Citados entre as linhas de um resultado com pouco crédito e muita transação
Revolut Business
25% do resultado da empresa, com fronteira a explorar no Brasil
Linhas de receita descritas por Glauber Mota em entrevista ao 180Cast.
Publicidade
O cliente que chegou pelas milhas, e não pela assinatura
“Aqui, essa é a pergunta que eu mais gosto de responder porque foi um dos maiores erros que eu cometi na companhia”, disse Mota sobre o perfil da base. “Eu mirei numa coisa e acertei em outra completamente diferente.” No lançamento do cartão de crédito, ele esperava que os planos de benefícios fossem o carro-chefe. Quem puxou público novo foi o programa de pontos, que ganhou tração organicamente.
A mecânica ajuda: o ponto do programa, equivalente a 3 pontos por dólar, vira 10,5 pontos por dólar na troca de 1 para 1 com empresas aéreas estrangeiras. A base começou em renda mais alta, com gente que viajava, e hoje alcança quase toda a pirâmide populacional brasileira, segundo ele. Sustentar isso exige eficiência: até pelo menos 2021, lembrou Mota, as fintechs cresciam atrás de escala a qualquer custo, e depois o mercado ficou mais exigente.
O que ele não entrega à máquina
A empresa já tem um assistente de IA que gerencia finanças por conversa, e Mota disse haver gente estudando o tema dentro de casa, para habilitar soluções conforme a regulação permitir. O limite ficou explícito: “a gente está tratando de dinheiro das pessoas, tem muita responsabilidade e você não pode fazer tudo, você não pode delegar tudo para a máquina”. E completou: “Recomendação de investimento é uma delas. Você não pode delegar.”
O desenho que ele projeta é o do banco proativo: com Open Finance e permissão do cliente, oferecer o seguro da casa logo após um financiamento imobiliário, em vez de esperar a cotação. Ele disse que a empresa não chegou lá ainda. Sobre seguros no Brasil, o regime é de estudo: proprietário ou via parceiros, as portas estão abertas, e produtos para esportes praticados aqui são questão de faseamento, sem data.
O que observar
Bancos digitais globais que entram em mercados de tarifa zero tendem a subsidiar o produto de entrada e cobrar a conta em outra linha, e o câmbio costuma ser onde isso aparece primeiro. Para quem opera programas de fidelidade, o ponto de atenção é a arbitragem entre escalas de contratos internacionais, capaz de deslocar a base para um produto secundário. Quem distribui seguros deve observar quais jornadas ganham produto próprio e quais ficam com parceiros.