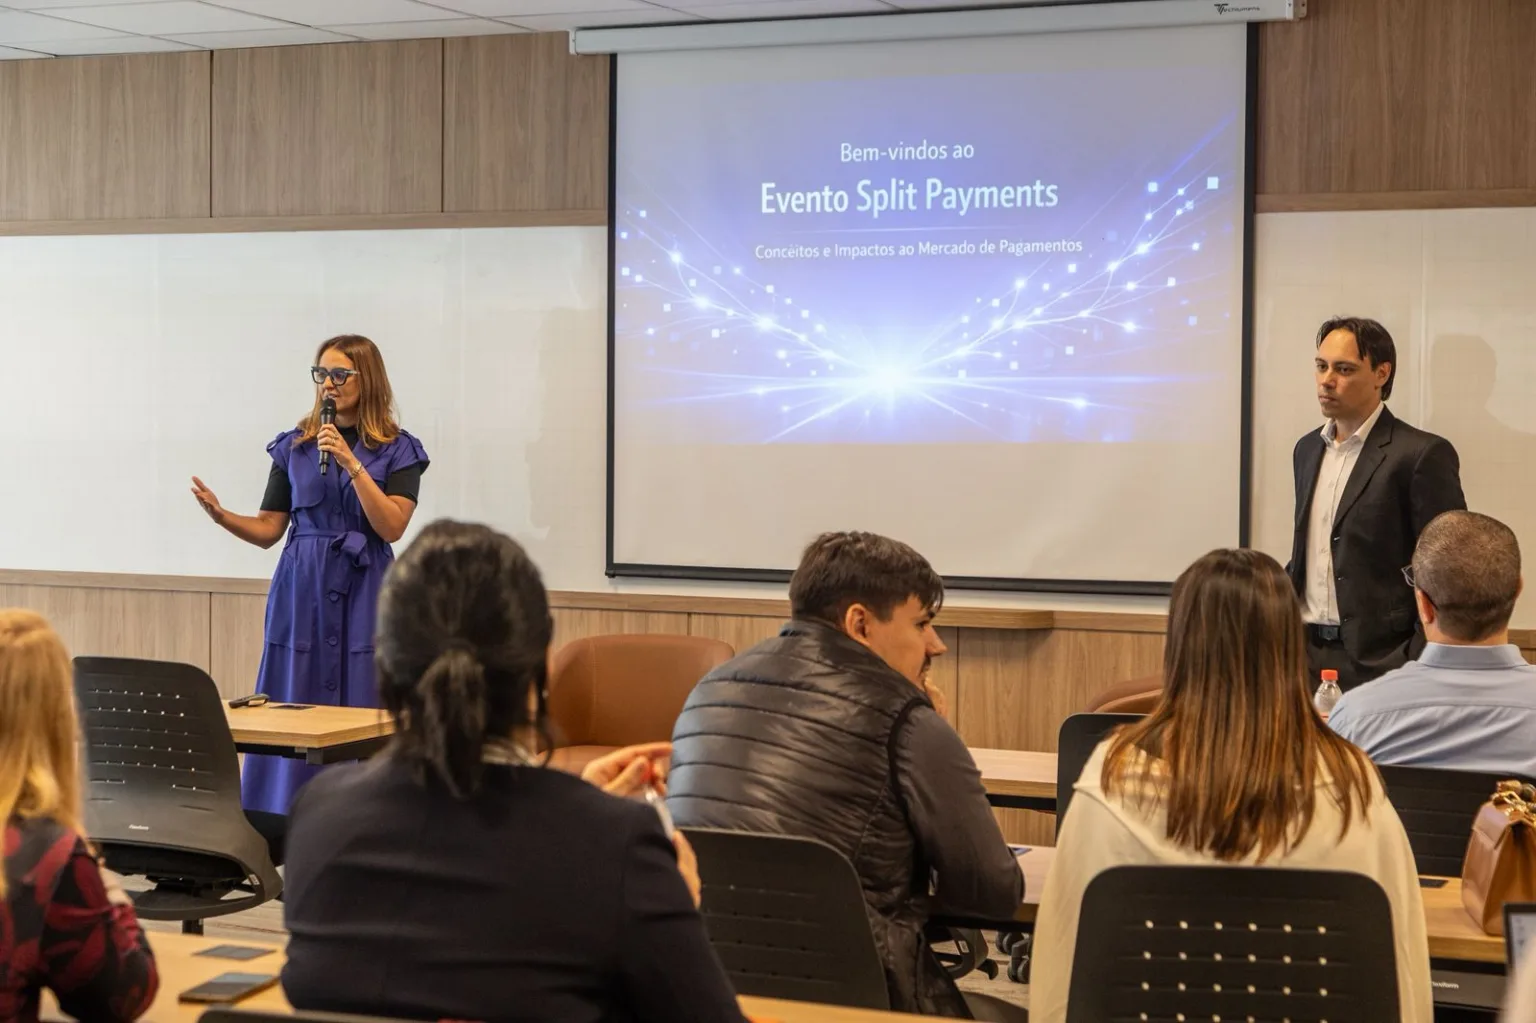
A implementação do split payment no Brasil entrou em fase avançada de detalhamento técnico. O mecanismo viabiliza o recolhimento da CBS e do IBS no momento da liquidação das transações financeiras e é considerado pilar-chave para a reforma tributária do consumo. Nesta segunda-feira (23/02), em São Paulo, a Confederação Nacional das Instituições Financeiras (Fin) apresentou o escopo da primeira fase do modelo, com foco inicial em operações B2B de forma opcional.
Quatro arranjos na primeira fase
A primeira etapa abrangerá quatro arranjos de pagamento: TED, Pix (em suas diferentes modalidades), boleto e TEF. Em todos eles haverá a inclusão de três novos campos: valores da CBS e do IBS e identificação do documento fiscal. Segundo informações divulgadas pela Fin, o modelo começará pelos formatos inteligente e superinteligente, sendo este último o padrão previsto na lei.
No formato superinteligente, a plataforma pública poderá corrigir o valor informado e, se houver crédito disponível, reduzir o montante a ser efetivamente recolhido. Ricardo Pandur, diretor de Estratégia de Pagamentos da Accenture, afirmou que o objetivo é garantir neutralidade ao longo da cadeia e permitir o uso imediato de créditos quando houver saldo disponível.
As interações ocorrerão via APIs, tanto para envio de informações quanto para informe de segregação e recolhimento. Diferentemente do que parte do mercado imaginava, os envios não precisarão ocorrer em tempo real. Na fase inicial, haverá janelas de até 30 minutos para envio de dados após o registro da transação, prazo que deverá ser reduzido para 15 minutos no regime definitivo.
O repasse financeiro ao governo será feito de forma consolidada por arranjo e de maneira assíncrona, em geral no dia útil seguinte (D+1). A diretora-presidente da Fin, Cristiane Coelho, destacou que o split payment vai além de antecipar o ingresso de recursos para os cofres públicos. Segundo ela, o coração do modelo é vincular o pagamento ao documento fiscal, permitindo a transformação do crédito tributário escritural em crédito financeiro.
Penalidades e cronograma
A Fin chamou atenção para o regime de penalidades previsto na legislação. Deixar de segregar corretamente os valores de IBS e CBS pode gerar multa por transação. O não recolhimento ou recolhimento a menor implica multa de mora de 3% ao mês, além de atualização pela Selic. Em caso de infrações reiteradas, as sanções podem atingir o âmbito regulatório, com possibilidade de suspensão ou cassação da autorização para funcionamento.
O cronograma indica que 2026 será dedicado à consolidação das especificações técnicas da plataforma pública, desenvolvimento interno dos PSPs e fase de homologação. A entrada em vigor acompanha o início da transição da reforma, em 2027. Para mais informações sobre mudanças no sistema de pagamentos, confira as matérias sobre regulação e inovação no Let’s Money.