O Banco Central reformulou o cálculo de capital mínimo para instituições de pagamento e fintechs de crédito. Uma SCD, que operava com R$ 1 milhão, agora precisa de R$ 9,6 milhões. Uma IP emissora de moeda eletrônica saiu de R$ 2 milhões para algo próximo de R$ 11 milhões. Cerca de 500 instituições não bancárias, de um universo de 1.800, precisam se adequar.
Antes e depois: capital mínimo por tipo de instituição
Tipo
Capital anterior
Capital novo
Variação
SCD (crédito direto)
R$ 1 milhão
R$ 9,6 milhões
+860%
IP (só conta digital)
R$ 2 milhões
~R$ 11 milhões
+450%
IP (múltiplas atividades)
R$ 2 milhões
~R$ 13 milhões
+550%
ITP (iniciador)
R$ 1 milhão
~R$ 9 milhões
+800%
Fonte: Resolução Conjunta nº 14 e Resoluções BCB nº 517 e 518, de novembro de 2025
Cálculo personalizado e fim do multiBaaS
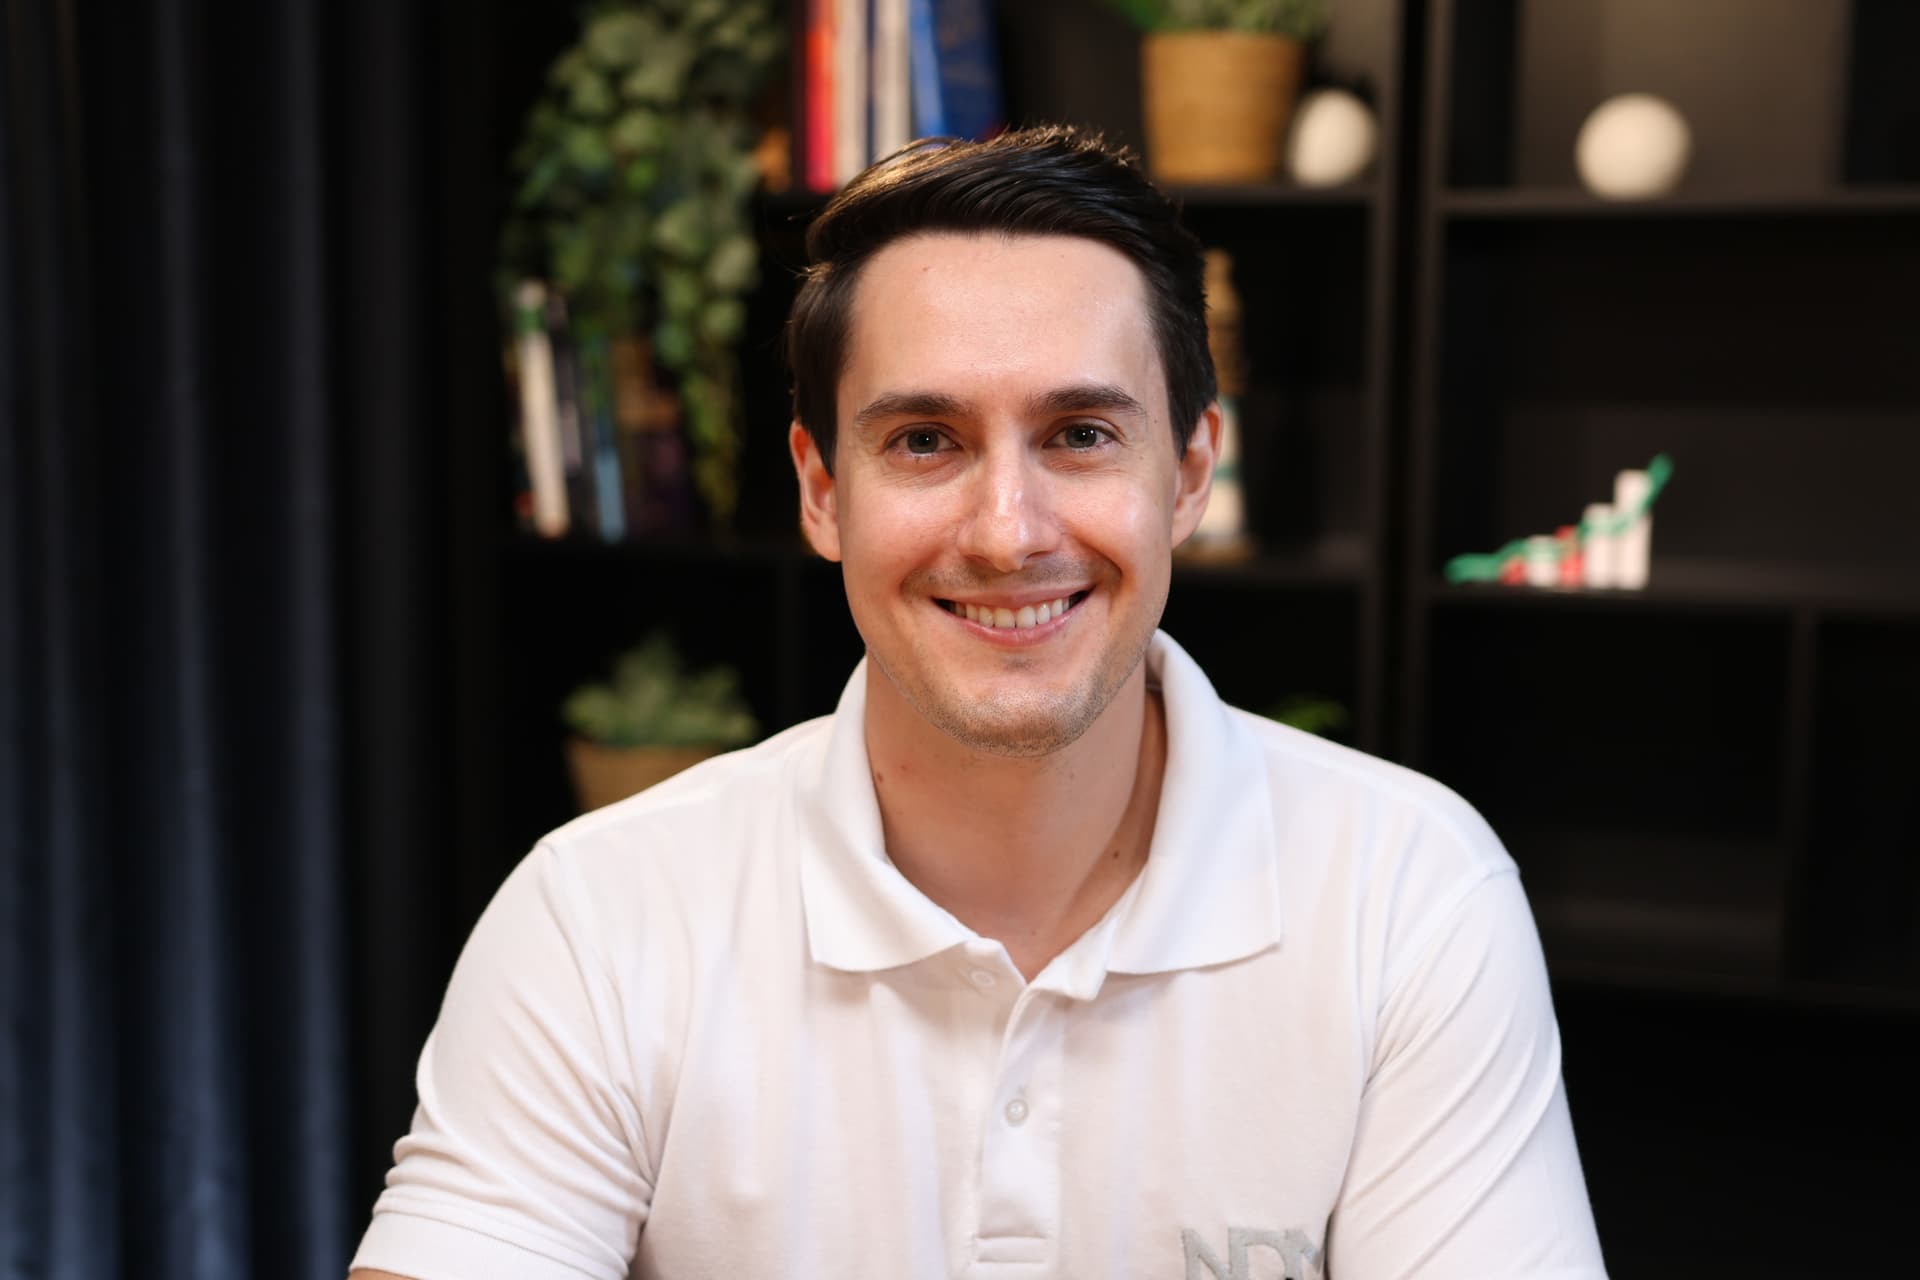
A lógica anterior era simples: cada tipo de instituição tinha um capital fixo, independente do que fazia. Agora, o cálculo considera atividades específicas (concessão de crédito, gestão e custódia, intermediação, serviços), forma de captação de recursos e perfil de investimento. Em entrevista ao podcast Let’s Money, Benny Maganha, sócio fundador da NDM Advogados, escritório especializado em fintechs com mais de mil clientes atendidos desde 2014, explicou a mecânica: “Ele foi pegando todas as premissas de risco que o Banco Central enxerga que poderiam impactar o negócio, até que chegou numa fórmula final de cálculo”.
Outra mudança relevante é o fim do multiBaaS. Antes, uma fintech contratante de Banking as a Service podia usar múltiplos provedores para o mesmo serviço. Agora, só pode ter um provedor por atividade, e esse provedor precisa ser autorizado no segmento S4 do Banco Central. Além disso, a corresponsabilidade entre contratante e fornecedor de BaaS ficou explícita: “Não é que só a empresa autorizada é responsável 100%. Quem está contratando também vai passar pelo processo”, alertou Maganha. O uso do termo “Bank” ou “Banco” por empresas não autorizadas agora exige licença e capital adicional de R$ 30 milhões.
Publicidade
Como a NDM orienta fintechs na adequação
A NDM Advogados, que acompanha processos de autorização no Banco Central desde 2014, tem atuado na linha de frente dessa transição. Maganha detalhou no podcast as principais orientações para fundadores: não pedir autorização para atividades que não serão exercidas de imediato (cada atividade adicional eleva o capital exigido), garantir que controladores demonstrem lastro patrimonial compatível via imposto de renda, e montar o pedido com objetividade. “O Banco Central quer entender como você vai sobreviver. Ele não quer autorizar um projeto que vai nascer e morrer em seis meses”, resumiu.
Para fintechs que não conseguem atingir o novo capital sozinhas, o escritório tem assessorado operações de M&A para união de negócios. O movimento já é visível no mercado: segundo especialistas ouvidos pela Finsiders, três a quatro clientes já sinalizaram intenção de venda após as novas regras. Além da assessoria regulatória, a NDM desenvolveu ferramentas próprias, como o NDM Check, plataforma de KYC com mais de 50 listas restritivas nacionais e internacionais, e um gerador de documentos jurídicos com inteligência artificial treinada sobre a experiência de mais de uma década do escritório.
O que observar
A transição é gradual: 25% do novo valor até dezembro de 2026, 50% até junho de 2027, 75% até dezembro de 2027 e 100% a partir de janeiro de 2028. Mas o impacto na tomada de decisão é imediato. Fintechs menores precisam avaliar agora se o modelo de negócio justifica a capitalização adicional ou se a consolidação via M&A faz mais sentido. Para contratantes de BaaS, a checagem de que o provedor é autorizado e está no segmento S4 virou requisito mínimo de due diligence.
O Banco Central emitiu 0,7 norma por dia em 2025. Essa velocidade regulatória, combinada com os casos recentes de fraude e problemas de liquidez no setor, indica que a régua só tende a subir. Escritórios especializados como a NDM, que além de assessoria jurídica oferecem ferramentas de compliance e KYC, passam a ter um papel central na sobrevivência de fintechs que precisam navegar esse ambiente regulatório cada vez mais denso.