Ir para o conteúdo

BenefíciosFintech · Caju

Como o cartão da Caju virou plataforma de RH e crédito

Cofundador e CEO da Caju diz ao 180Cast que o cartão de benefícios virou plataforma de RH, despesas e crédito, com dado de turnover definindo a taxa.

por

· 4 min

Eduardo Caju
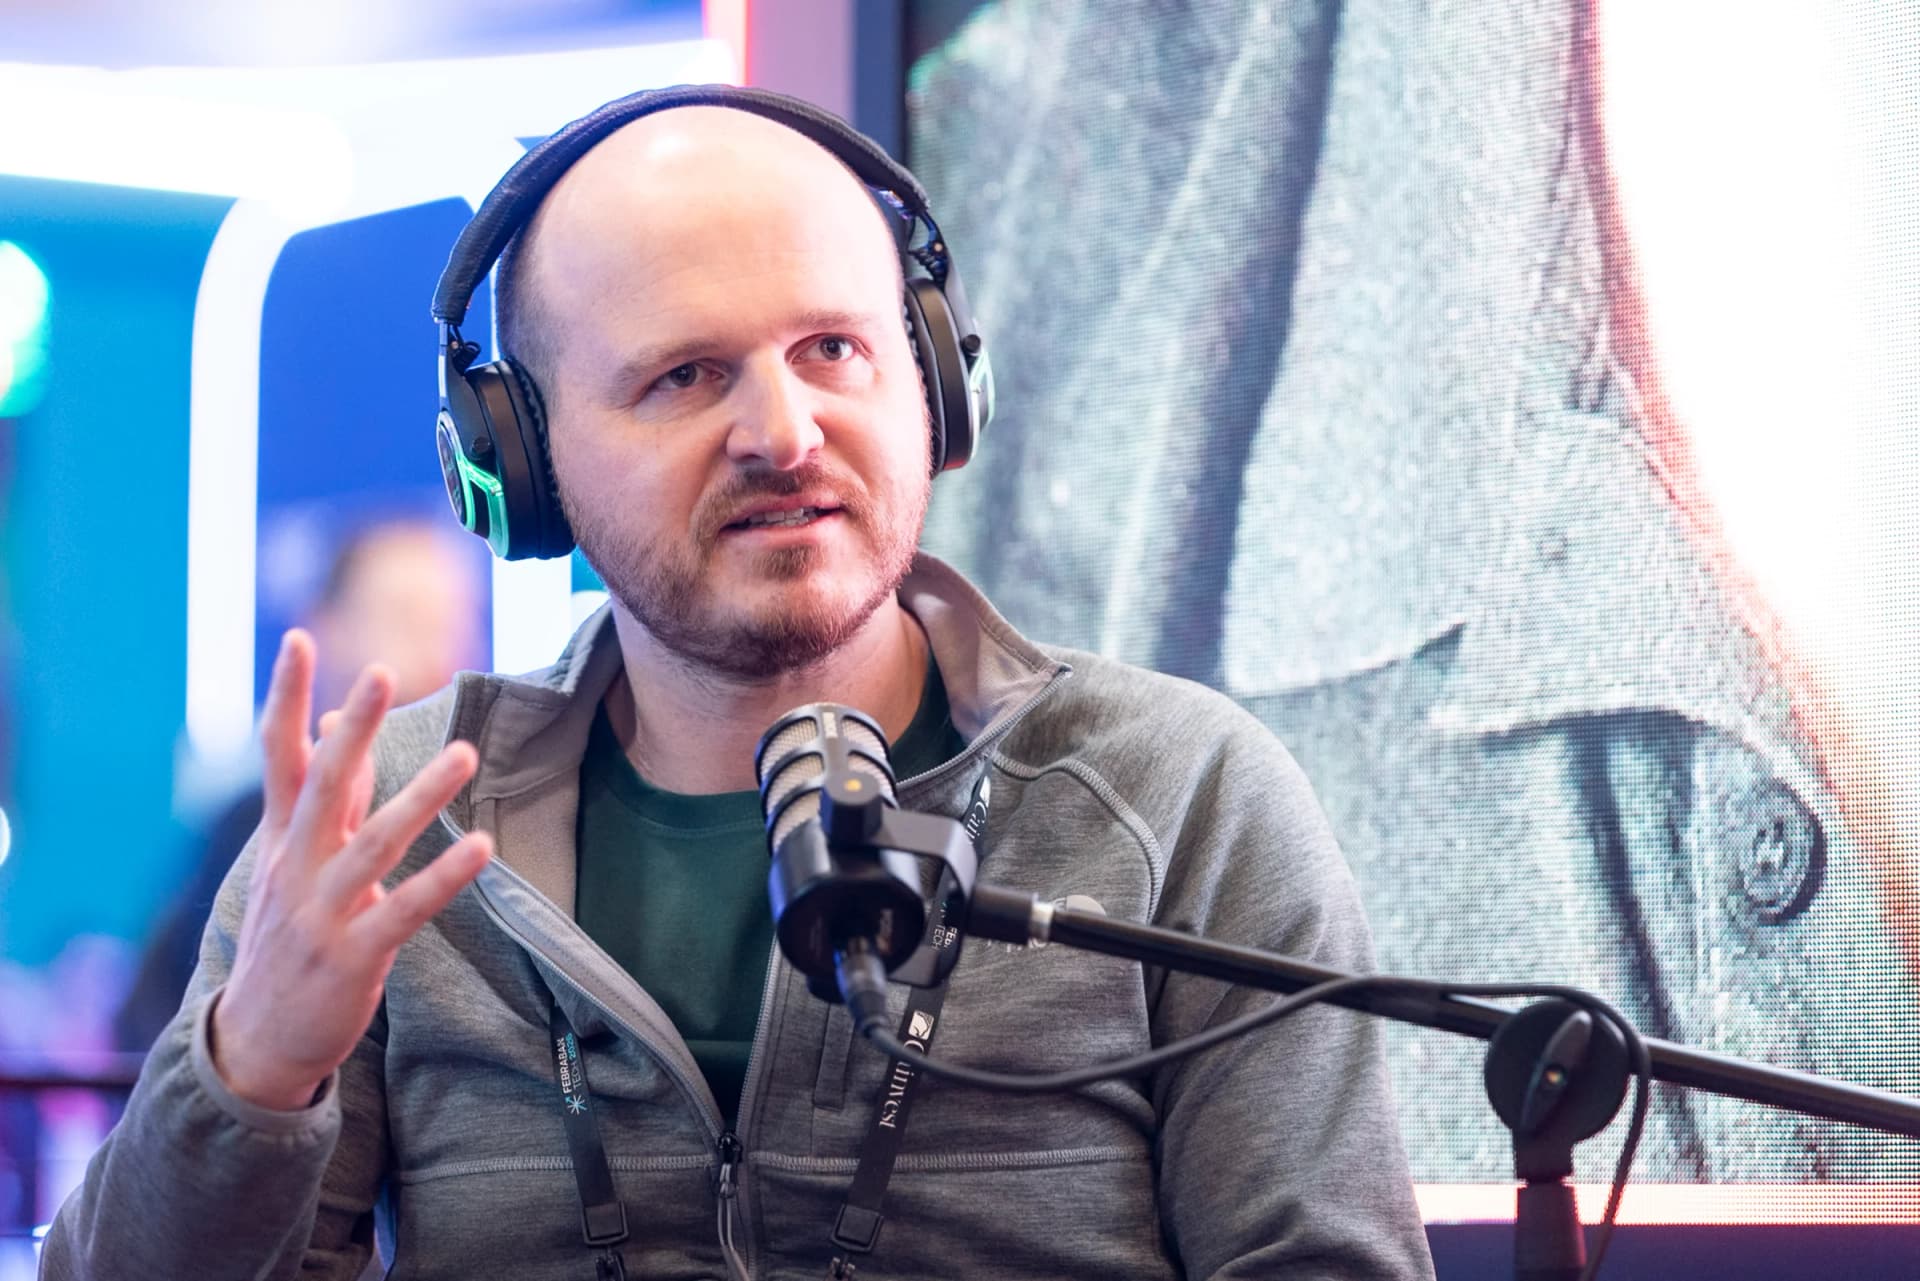
Eduardo del Giglio. Foto: Renato Aoki/180s

O primeiro produto da Caju foi um cartão de benefícios aceito em qualquer estabelecimento comercial. No estúdio montado pela 180 Seguros na Febraban Tech 2026, no Distrito Anhembi, em São Paulo, o cofundador e CEO da companhia descreveu um negócio que hoje vende software de RH e crédito para o mesmo cliente.

Em entrevista ao 180Cast, podcast da 180 Seguros em parceria com o Let’s Money, gravado ao vivo entre 24 e 26 de agosto de 2026, Eduardo del Giglio contou que a Caju começou em 2019 e pôs a primeira versão do produto em pé em janeiro de 2020, dois meses antes de a pandemia agravar a dor de aceitação.

Do cartão de arranjo aberto à plataforma de RH

O cartão era de arranjo aberto e rodava até nos aplicativos de entrega que concentraram o consumo na pandemia, em março de 2020. Em 2023, a empresa começou a fazer novos produtos.

Hoje são três verticais. Benefícios seguem como núcleo, com marketplace, software de gestão e premiações. A segunda é software de RH: admissão, rescisão, férias, ausências, gestão de documentos e o começo do processamento de folha. A terceira reúne produtos financeiros, de gestão de despesas a conta do colaborador e crédito.

“Então a ambição da Caju sempre foi ser uma empresa de tecnologia que atua nessa interface entre empresa e seus colaboradores”, afirmou. No podcast do Let’s Money, em março de 2026, ele disse que empresas com quatro ou mais produtos da plataforma nunca deixaram a base. Segundo a Exame, a plataforma reúne mais de 60 mil empresas clientes e mais de 1 milhão de usuários.

O reembolso, por exemplo, pode ser usado de graça: a recorrência e o fluxo financeiro que passa por ele já remuneram a companhia, segundo o executivo.

A trajetória contada no episódio

Quando O que aconteceu
2019 Início da Caju
Janeiro de 2020 Primeira versão do produto, um cartão de arranjo aberto
Março de 2020 Pandemia agrava a dor de aceitação, segundo o executivo
2023 Começo da construção de novos produtos
Hoje Três verticais: benefícios, software de RH e produtos financeiros
Próximos meses Migração para o trilho voucher, com aceleração no fim deste ano

Linha do tempo contada por Eduardo del Giglio em entrevista ao 180Cast.
O dado de turnover que define a taxa do crédito

“Do nosso lado, como empresa, a gente tem dados de salário, tem dados de turnover, tem dados de likelihood de perder o emprego individualmente no nível da pessoa”, disse. No crédito consignado, isso vira preço: a taxa é definida por empresa e por cluster de colaborador, dada a probabilidade de demissão no mês, em seis meses ou em nove meses.

O pano de fundo é um mercado em ajuste: o consignado privado recuou depois do novo teto de juros. A empresa também constrói uma forma de o cliente consultar os próprios dados em linguagem natural, sem data definida.

O trilho voucher entra na conta

Até agora os produtos da Caju rodavam nos trilhos de crédito e pré-pago. O mercado está começando a mover para o uso exclusivo do trilho voucher, movimento que, segundo ele, acontece nos próximos meses e acelera no fim deste ano. A interoperabilidade, na forma específica, ainda não foi regulada.

“O trilho voucher, só explicando, o Brasil é um dos primeiros países no mundo que você vai ter um trilho específico de benefícios de programas federais”, afirmou. Por ele passam alimentação e refeição, com cultura como possibilidade num segundo momento.

Para ele, o grande desafio do mercado hoje é a falta de fiscalização, num quadro que já vem melhorando. A aposta para os próximos anos é que empresas médias e grandes deixem de comparar taxa e passem a comparar experiência, migrando para sistemas que entregam mais. A Caju quer expor mais os produtos para uso com inteligência artificial.

O que observar

Plataformas que entraram pelo benefício corporativo estão empilhando gestão de pessoas e crédito sobre a mesma base de dados de vínculo de trabalho, e a régua de risco nasce do próprio contrato. Para quem contrata, o ponto de atenção é a concentração: quem administra folha, benefício e despesa também precifica o empréstimo do colaborador. Para quem distribui serviços financeiros, vale acompanhar quais categorias entram no trilho.

Fontes: Let’s Money Podcast • Let’s Money • Exame • Febraban Tech

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasFintech
Ver a editoria →

Mais artigos de Fintech →

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.