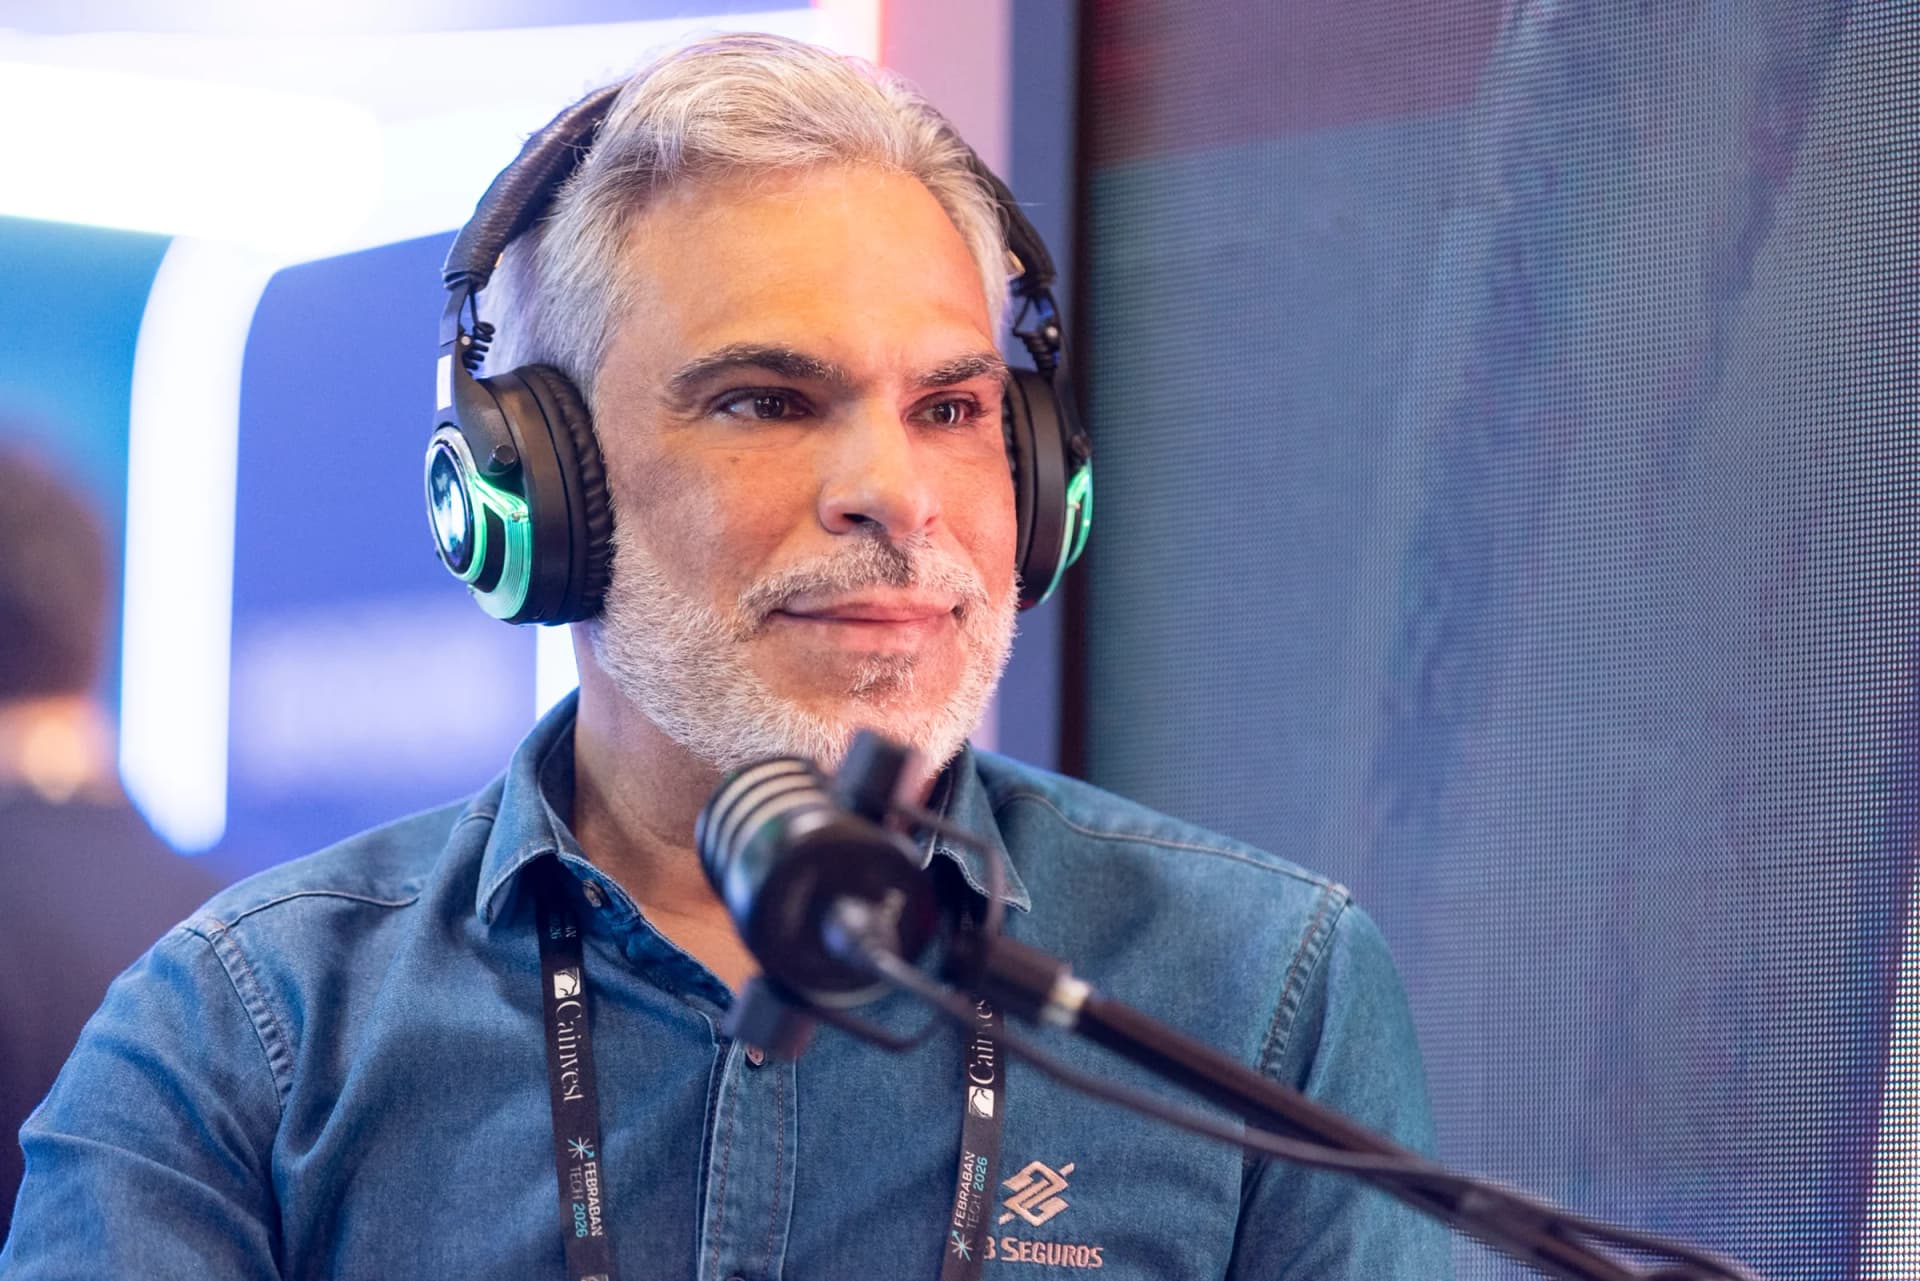
O balcão do Banco do Brasil ensinou a Brasilseg a vender seguro. No estúdio montado pela 180 Seguros na Febraban Tech 2026, no Distrito Anhembi, em São Paulo, o executivo à frente das parcerias da companhia contou o que foi preciso aprender para vender onde esse balcão não existe.
Em entrevista ao 180Cast, podcast da 180 Seguros em parceria com o Let’s Money, gravada ao vivo na feira, Euber Faria, Head de Affinities, Parcerias e Atacado da Brasilseg, descreveu uma escalada iniciada em 2022 e um reposicionamento feito em 2026 para levar a distribuição a canais de terceiros.
Três anos aprendendo a vender fora do balcão
Os três primeiros anos foram de aprendizado, segundo o executivo. Até então a atuação era intensa nos balcões do Banco do Brasil, que ele descreve como o principal parceiro do grupo. Lidar além desses balcões significou sentar com empresas de realidades, jornadas, expectativas e capacidade de distribuição diferentes.
Em 2026 veio o que ele chamou de grande virada, com um objetivo declarado: “escalar literalmente essa operação além dos balcões do banco”. O que a companhia leva ao parceiro, disse, vai além da apólice, e inclui capacidade de subscrição, governança e o conhecimento de distribuição acumulado na operação do Banco do Brasil. Ele próprio está há 40 anos no conglomerado, 36 deles em rede de distribuição.
Os eixos da conversa
Eixo
O que ele disse
Ponto de partida
Operação concentrada nos balcões do Banco do Brasil, descrito como o principal parceiro do grupo
O aprendizado
Parceiros com jornadas, expectativas e capacidade de distribuição diferentes entre si
A virada de 2026
Reposicionamento para escalar a distribuição além dos balcões do banco
Onde trava
Parceiro com carteira e capacidade de distribuir, mas sem saber como distribuir
Venda abaixo do esperado
Ler jornada, momento da oferta e atributo do produto antes de mexer no preço
O que vem pela frente
Contratar seguro sem contratar seguro, com a proteção dentro da jornada do cliente
Eixos citados por Euber Faria em entrevista ao 180Cast.
Publicidade
O preço quase nunca é o problema
Com a parceria assinada e o produto no ar, quando a venda vem abaixo do esperado o primeiro movimento não é mexer no preço. Ler a jornada, o momento da oferta e algum atributo do produto vem antes, e o realinhamento do produto só aparece depois. “E, repito, quase sempre não se trata de preço, se trata de valor”, afirmou.
O argumento se apoia na distância entre custo e adesão. “A gente tem hoje uma realidade onde menos de 20% da população brasileira tem esses bens ou tem esses valores protegidos”, disse, sobre a vida e a casa onde a família mora. Segundo o executivo, um bom seguro custa em média menos do que um café expresso por dia, e mais de 80% das famílias brasileiras deixam de se proteger. Ele não citou fonte para nenhum dos dois percentuais. No agregado do mercado, o setor supervisionado de seguros, previdência aberta e capitalização somou R$ 106,18 bilhões em receitas no primeiro trimestre de 2026, segundo dados da Susep.
A resposta que ele propõe passa por entregar valor antes do sinistro. No seguro de vida, cita segunda opinião médica, orientação psicológica, nutricional e de atividade física e mapeamento genético. No residencial, assistências ligadas ao funcionamento e à segurança da casa.
Contratar seguro sem contratar seguro
A tese de futuro cabe numa frase. “Então, se eu tivesse que te dizer uma frase para o que vem aí, é contratar seguro sem contratar seguro”, disse. A leitura é que o cliente encontra a proteção dentro da jornada em que já está, de crédito, consumo, educação ou saúde, a um clique de distância, o mesmo raciocínio que move o embedded finance no Brasil.
No fecho, ele ligou a operação comercial ao papel social da seguradora. “E isso tem tudo a ver com democratizar a proteção”, afirmou.
O que observar
Seguradora que cresceu dentro de um balcão bancário e agora distribui em canais de terceiros troca controle da jornada por alcance, e a conta aparece na integração e no tempo de resposta exigidos pelo parceiro. Para quem opera esses canais, o ponto de atenção é o que a seguradora entrega além da cobertura, porque é isso que sustenta a venda quando o produto é comoditizado. Quem acompanha o setor deve observar se a distribuição embarcada mexe na penetração de fato ou apenas desloca a mesma base para outro ponto de venda.