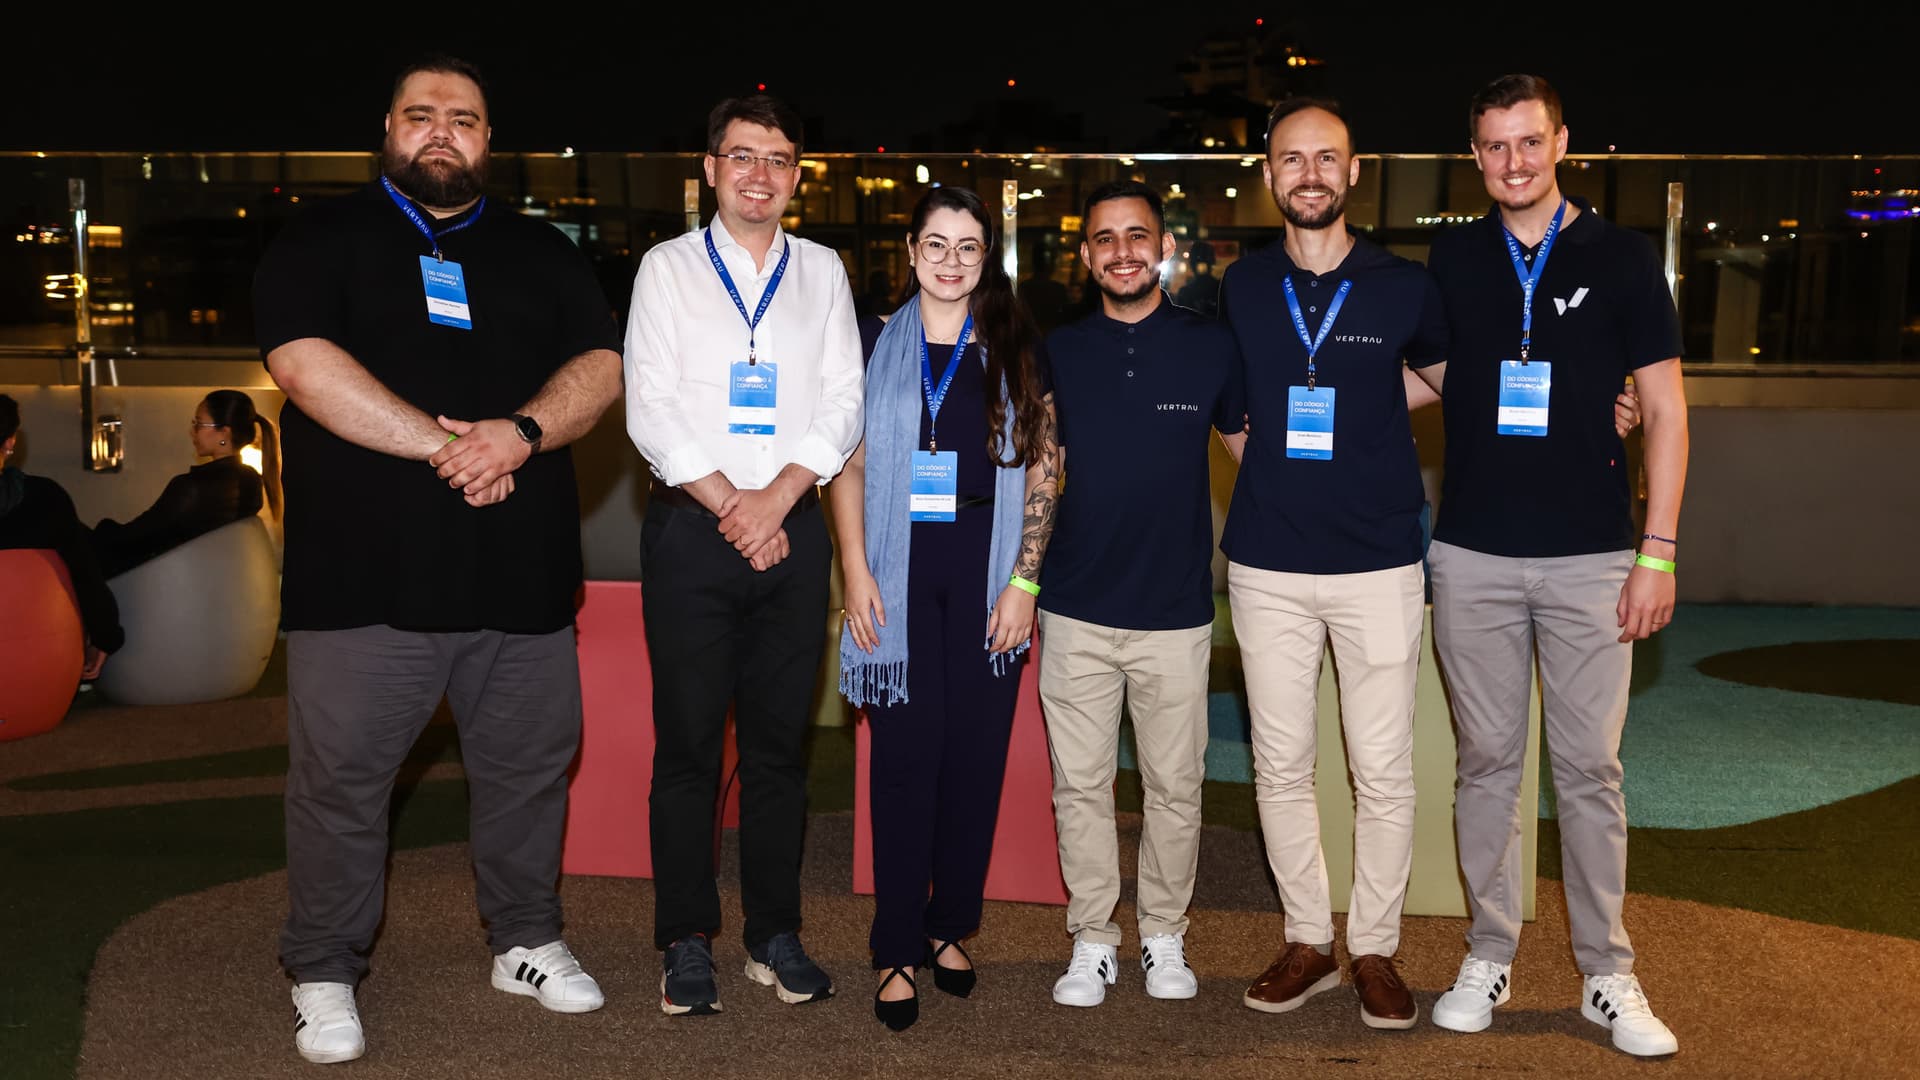
A Vertrau reuniu representantes de bancos, gestoras, administradoras e associações do mercado financeiro para debater o novo ciclo dos fundos de crédito no país. O painel “Do Código à Confiança”, realizado no Cubo Itaú, em São Paulo, em 13 de novembro, mostrou como regulações recentes e avanços tecnológicos estão transformando profundamente as estruturas de funding, a governança dos FIDCs e a própria forma de conceder e monitorar crédito no Brasil.
Com mais de R$ 900 bilhões em ativos atualmente e a caminho de atingir R$ 1 trilhão, os Fundos de Investimento em Direitos Creditórios (FIDCs) se consolidaram como infraestrutura-chave para operações de crédito. Mais de 80% da carteira está concentrada nos setores financeiro, comercial, industrial e de serviços. O destaque vai para o crédito financeiro (como CCBs, crédito pessoal e consignado privado), que cresceu 48% nos últimos 12 meses.

A ascensão dos FIDCs não é apenas quantitativa. De acordo com Carlos Benitez, da BMP, os bancos estão adotando fundos como uma forma mais eficiente e segura de alocar capital. Em vez de operarem diretamente com clientes de varejo e middle market, preferem canalizar recursos por meio de estruturas terceirizadas, reduzindo riscos operacionais e exigências de capital regulatório.
“O FIDC virou infraestrutura de crédito. E a tecnologia é o que permite que bancos, fintechs e fundos operem juntos, desde que falem a mesma língua digital”, resumiu Benitez.
Felipe Pretz, do Banco BV, acrescentou que, para os bancos estruturadores, trabalhar com originadores e parceiros também encurta o go-to-market e amplia o acesso a nichos antes inalcançáveis.
“Hoje, quem tem valor é quem origina o crédito, não quem tem dinheiro sobrando. A tecnologia encurta o tempo de lançar produtos e permite desenhar estruturas sob medida para cada mercado.”
Do “shadow banking” à institucionalização
A discussão também abordou o crescimento do “shadow banking” – termo antes pejorativo que descreve um ecossistema de crédito paralelo e regulado, alimentado por fintechs, marketplaces e empresas da economia real. Walter Fritzke, da Vertrau, explicou como pequenas e médias empresas estão criando estruturas próprias de financiamento, conectando a venda de produtos ao crédito direto ao consumidor, de forma recorrente e embutida, o embedded finance.
Segundo Benitez, embora o movimento traga eficiência e democratização, também exige mais rigor regulatório. “Há muitos players no mercado sem qualificação técnica ou experiência bancária, o que aumenta o risco para o sistema. Precisamos segregar os bons dos aventureiros.”