
Ir para o conteúdo

Open FinanceOpen Finance · BC

Banco Mundial destaca como o Brasil fiscaliza Open Finance

CGAP, do Banco Mundial, destaca o modelo brasileiro de fiscalizacao do Open Finance: AOF usa AWS, Python e scoring de 1 a 10 sob mandato do BC.

por

· 4 min

Atualizado em

Overview do Ecossistema do Open Finance Brasil - Foto: Reprodução

O CGAP, braço de pesquisa do Banco Mundial dedicado à inclusão financeira, publicou em junho de 2026 um texto que coloca a tecnologia como peça central da fiscalização de Open Finance, e cita o Brasil entre os mercados que conseguiram construir essa camada. O texto detalha, pela primeira vez de forma pública, a arquitetura técnica usada pela Associação Open Finance Brasil (AOF) sob mandato do Banco Central.

O argumento dos pesquisadores Denise Dias e Ivo Jeník é que reportes mensais ou trimestrais, o formato tradicional dos reguladores, não dão conta de um ecossistema em que falhas operacionais se propagam em horas. “Modelos eficazes de supervisão variam, mas a tecnologia pode ter papel central em todos eles”, afirmam os autores em texto publicado no blog do CGAP, em tradução livre. O alvo do texto é claro: autoridades financeiras de mercados emergentes que ainda estão desenhando seus próprios marcos regulatórios.

O que sustenta a fiscalização de Open Finance no Brasil

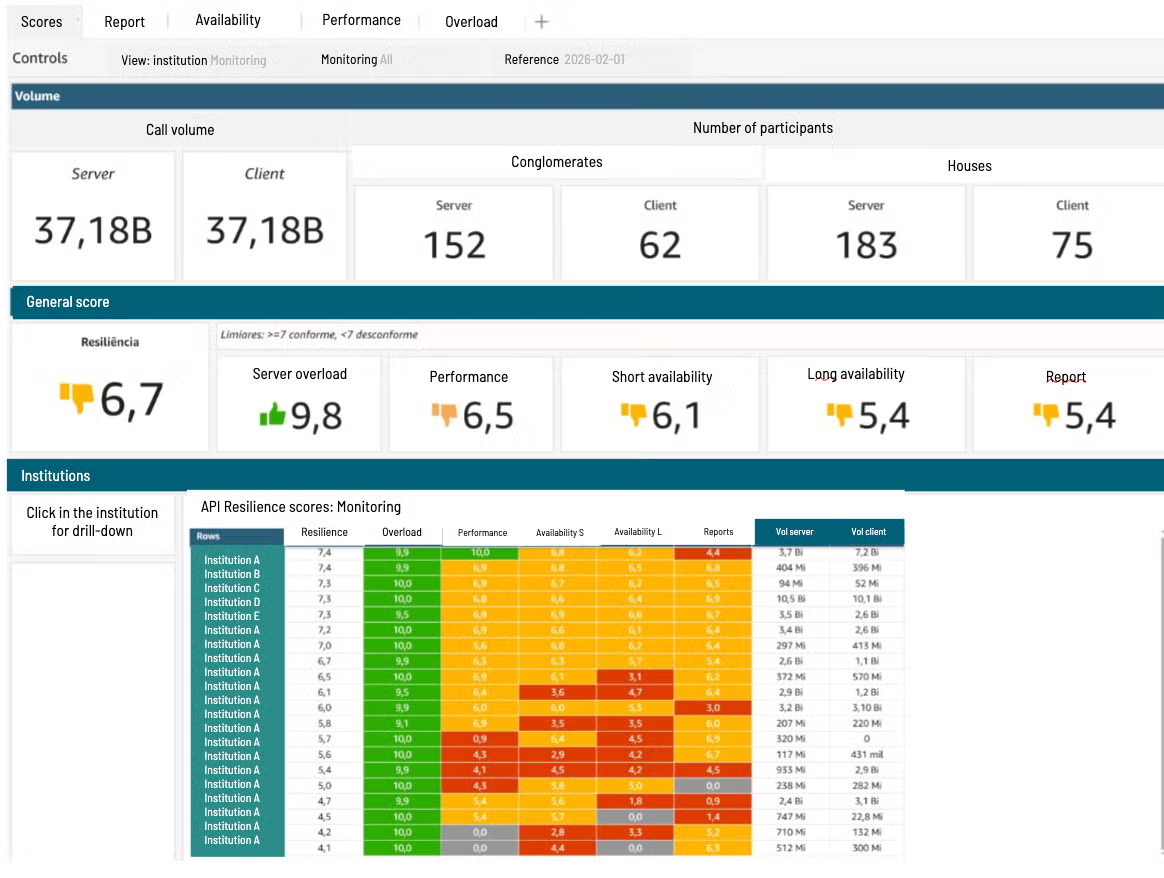
A AOF é o organismo privado que opera o Open Finance Brasil, financiado pelos próprios participantes do ecossistema. O Banco Central delegou à associação a operação de uma plataforma de monitoramento construída sobre o AWS QuickSight, com painéis automatizados de resiliência de APIs. Esses painéis alimentam um modelo de scoring que atribui uma nota de 1 a 10 a cada banco, fintech ou prestador autorizado, e também ao ecossistema como um todo.

OPF Brasil – Monitoramento diário. Foto: Reprodução

Sobre essa base roda um pipeline em Python que cobre três frentes: monitoramento de produto, com foco em erros de integração entre participantes; governança, voltada para qualidade dos dados compartilhados; e compliance, que checa a conformidade com o padrão FAPI (o protocolo de segurança usado por bancos para APIs de cliente) e o cumprimento dos SLAs, os acordos de nível de serviço entre instituições.

Stack de fiscalização do Open Finance Brasil

Camada Ferramenta Função
Visualização AWS QuickSight Painéis de resiliência de APIs em near real time
Processamento Pipeline Python Análise de produto, governança e compliance
Compliance Padrão FAPI + SLAs Conformidade técnica e contratual entre participantes
Resultado Score 1 a 10 Nota por participante e para o ecossistema

Stack operada pela Associação Open Finance Brasil. Fonte: CGAP

Para dimensionar o desafio operacional, dados do paper de fundamentação publicado pelo CGAP em abril de 2026 mostram que o ecossistema brasileiro registrou cerca de 10 bilhões de chamadas de API por semana em janeiro de 2026, com mais de 700 instituições conectadas. A média de 12 requisições diárias sobre o mesmo cliente, segundo o levantamento, dá noção do volume de metadados que precisa ser tratado antes de qualquer indicador chegar à mesa do supervisor. A AOF tem cerca de 100 funcionários, metade deles dedicados à função de monitoramento.

OPF Brasil – Detalhamento do monitoramento. Foto: Reprodução

Por que esse desenho vira referência fora do Brasil

O texto posiciona o desenho brasileiro como replicável em outras jurisdições, e cita os Emirados Árabes Unidos como caso em construção pelo mesmo caminho. Reguladores em fase inicial enfrentam um dilema simples: ou montam capacidade interna de tecnologia, ou delegam parte do monitoramento ao organismo de implementação do próprio ecossistema. O Brasil, os Emirados e a Turquia escolheram a segunda rota. No Reino Unido, a discussão sobre o futuro do Open Banking gira justamente em torno de qual entidade vai operar a camada de supervisão.

A linha defendida pelos autores prioriza ação corretiva imediata em vez de processos formais de enforcement. Em um ecossistema interligado, esperar pela conclusão de um processo administrativo pode significar deixar o problema se espalhar por dias. A correção via telefonema, reunião técnica ou alerta automatizado, baseada nos painéis de risco, tende a ser mais eficaz que a multa, mesmo quando a multa existe como dissuasor.

O detalhe importa para o leitor brasileiro porque o Open Finance segue se ampliando como plataforma de negócios. Casos recentes mostram análise de crédito que vai além do score tradicional e operações como o Inter, que cresceu 64 vezes em pagamentos via Open Finance. Cada nova frente de uso aumenta o volume de chamadas e a complexidade do monitoramento.

O que observar

O pano de fundo é maior que a discussão técnica. Autoridades em economias emergentes que ainda desenham os próprios marcos de Open Finance vão precisar decidir cedo se constroem essa camada tech in-house ou se a delegam a um organismo independente. Instituições financeiras em mercados maduros, por sua vez, passam a operar sob um regime de monitoramento contínuo em que cada chamada de API conta para uma nota visível ao regulador. Vale acompanhar como essa lógica de scoring contínuo migra para outros eixos da regulação financeira, como prevenção a fraudes e disputas no Pix.

O texto completo do CGAP está disponível no blog do CGAP. O paper de 47 páginas que sustenta o argumento técnico pode ser baixado no portal do CGAP, em inglês.

Fontes: CGAP, Technology Is Key for Open Finance Oversight and SupervisionCGAP, Open Finance Oversight and Supervision: Emerging Practices and Early LessonsBanco Central, Open Finance

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasNotícias
Ver a editoria

Mais artigos de Notícias

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.






