
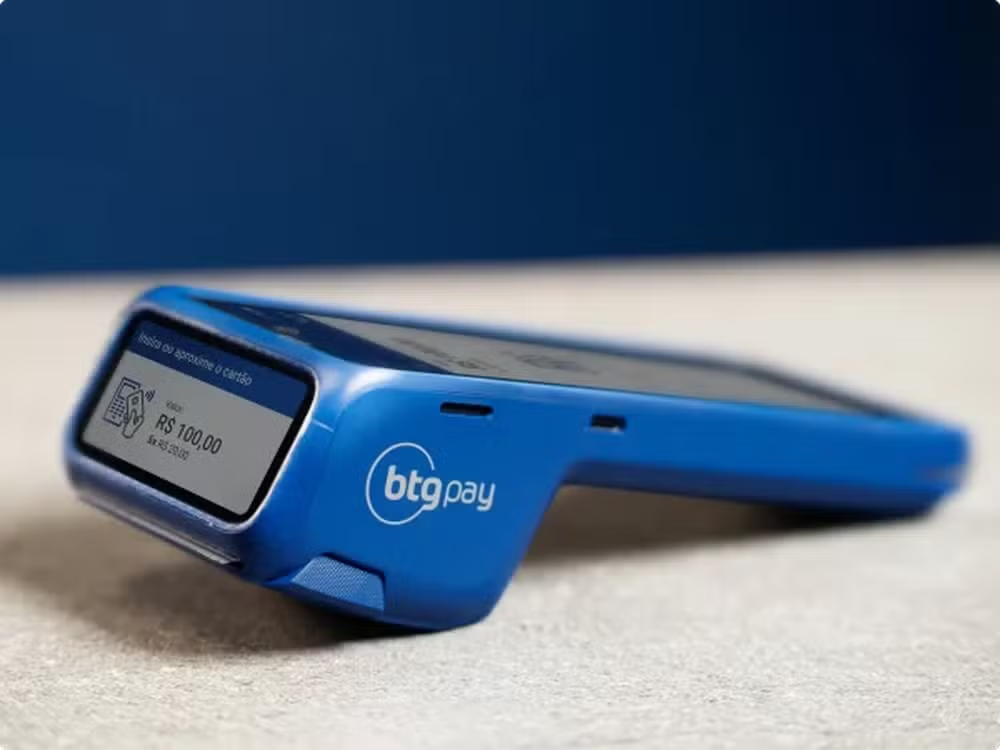
O BTG Pactual Empresas colocou de pé um cartão de pagamentos voltado para negócios entre empresas (B2B) e escolheu operá-lo em arranjo fechado. Anunciado na sexta-feira (11), o cartão BTG Pay só será aceito nas “maquininhas” do próprio BTG Pay, marca que passa a nomear todo o ecossistema de pagamentos do banco, e não apenas a área de adquirência.
A opção pelo modelo fechado tem uma justificativa declarada: crédito mais maleável. Num arranjo aberto, a fatura corre em calendário rígido, com data certa para fechar e para cobrar. No cartão do BTG, quem compra e quem vende acertam entre si o momento em que o pagamento vence. Já o teto de gastos e o quanto de folga cada empresa consegue no prazo dependem da avaliação de risco que o banco faz de cada cliente.
O mercado que o BTG mira (2025)
| Meio de pagamento | Valor transacionado |
|---|---|
| Cartões | R$ 4,5 trilhões |
| Boleto | R$ 11 trilhões |
| TED (Transferência Eletrônica Disponível) | R$ 35 trilhões |
Cartões: Abecs. Boleto e TED: Banco Central. Valores de 2025 citados pelo BTG.
Por que o arranjo fechado
Para Gabriel Motomura, sócio e co-head do BTG Pactual Empresas, o diferencial de crédito faria o mercado endereçável do banco crescer cerca de dez vezes, na aposta de migrar para o cartão volumes que hoje correm por boleto e TED (Transferência Eletrônica Disponível). Ele próprio relativizou a projeção ao somar os três meios de pagamento de 2025, um total de R$ 50,5 trilhões: “Estou fazendo aqui uma conta utópica”, disse o executivo.
Esse desenho tem prazo de validade regulatório. A norma do Banco Central tolera o modelo fechado até certo porte: cruzada a marca de R$ 20 bilhões movimentados ou de 100 milhões de operações em um ano, o banco fica obrigado a abrir a rede e se tornaria uma bandeira, ao lado de nomes como Visa, Mastercard e Elo. Enquanto isso não acontece, a negociação de prazo só existe para quem usa o cartão do próprio BTG nas máquinas da casa.







