Durante muito tempo, o relacionamento do cliente com o sistema financeiro acontecia dentro de uma única instituição. Custódia, operação e oferta de produtos estavam concentradas no mesmo endereço, normalmente um grande banco que centralizava toda a jornada. O dinheiro ficava ali, as transações aconteciam ali e as soluções também partiam dali.
Esse desenho criava uma dinâmica simples: quem detinha a custódia controlava a experiência e, por consequência, a distribuição de produtos. A vantagem não vinha necessariamente de inovação, mas da própria estrutura. O cliente permanecia porque o sistema era fechado e as alternativas praticamente inexistiam.
A verticalização era o padrão. Não se discutia modularidade, interoperabilidade ou especialização. O modelo funcionava porque não havia pressão real para que funcionasse de outra forma.
A fragmentação mudou a lógica
Com a evolução tecnológica e regulatória, essa estrutura começou a se abrir. Novos entrantes passaram a disputar partes específicas da cadeia, e aquilo que antes era indivisível começou a se separar em camadas.
Publicidade
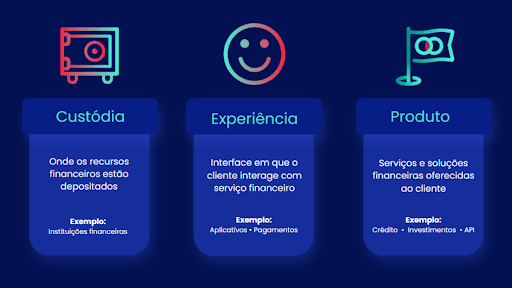
Eu gosto de organizar essa nova lógica em três dimensões claras. A primeira é a custódia, onde o dinheiro está alocado. A segunda é a experiência, que é a forma como o cliente interage e executa suas operações. A terceira são os produtos financeiros em si, como crédito, investimentos e seguros.
O ponto central é que essas três frentes já não precisam estar na mesma instituição. E quando deixam de estar, a competição deixa de ser entre bancos completos e passa a acontecer dentro de cada camada.
Uma disputa por proximidade e relevância
Quando as camadas se descolam, cada uma passa a ter valor estratégico próprio. Quem controla a experiência ganha proximidade e recorrência. Quem concentra a custódia mantém previsibilidade. Quem desenvolve melhores produtos captura margem.
Isso explica por que vemos empresas altamente eficientes em apenas uma dessas frentes. Algumas dominam a interface com o cliente sem serem donas do saldo. Outras criam produtos superiores e os distribuem onde o cliente já está. A especialização passa a ser uma vantagem competitiva real.
A disputa deixa de ser institucional e se torna estrutural. Não é mais sobre substituir o banco inteiro, mas sobre executar melhor uma parte da engrenagem.
O futuro é modular
Na minha visão, o sistema financeiro não volta ao modelo totalmente vertical. A tendência é modular, com diferentes players ocupando posições específicas e se conectando por meio de tecnologia e integração.
Isso exige clareza estratégica. Não é preciso dominar as três camadas para ser relevante, mas é preciso decidir onde jogar e construir vantagem consistente ali. Tentar fazer tudo pode significar diluir foco justamente em um mercado que recompensa especialização.
No fim, o cliente continuará buscando segurança, eficiência e conveniência. A diferença é que, por trás dessa experiência aparentemente simples, existe agora uma arquitetura muito mais distribuída — e uma competição muito mais sofisticada.