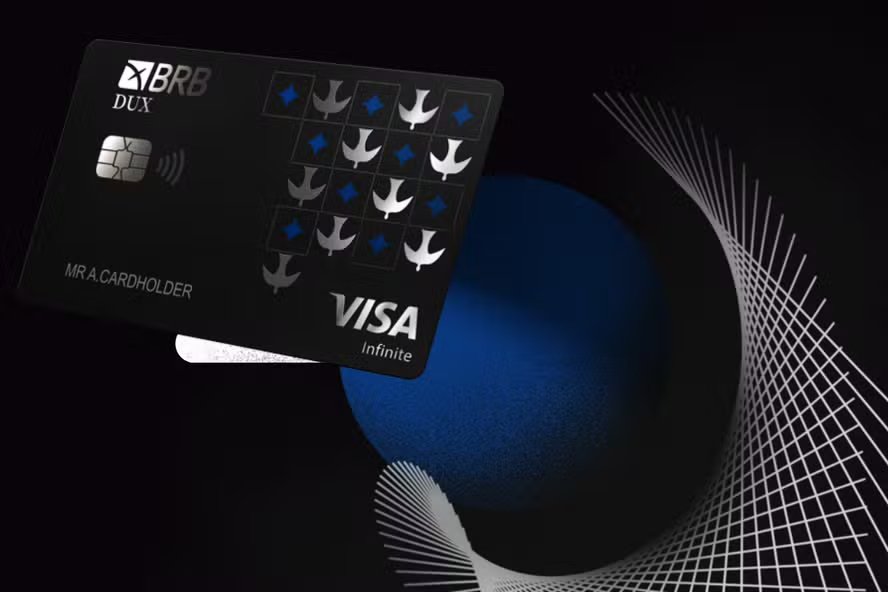
O BRB Dux Visa Infinite, premiado como melhor cartão de crédito em 2021 e referência em benefícios de alta renda, virou motivo de cautela após a crise envolvendo o Banco Master. Com o banco sem publicar o balanço de 2025, clientes relatam retirada de investimentos e redução no uso do produto.
BRB Dux Visa Infinite: benefícios declarados pelo banco
| Benefício |
Detalhe |
| Pontuação nacional |
5 pontos por dólar |
| Pontuação internacional |
7 pontos por dólar |
| Salas VIP |
Ilimitadas no Brasil e no exterior |
| Investimento mínimo |
R$ 300 mil |
| Acesso |
Por convite ou avaliação gerencial |
Benefícios declarados pelo BRB em resposta ao Valor Investe. Fonte: Valor Investe
O produto e a crise que mudou o cálculo dos clientes
O BRB Dux foi lançado em 2021 em parceria com a Visa, voltado ao segmento de alta renda. O banco declarou que o produto se “diferencia pelo conjunto de benefícios voltados a experiências fluidas, com foco em viagens e conveniência”. Para manter o cartão, é necessário manter pelo menos R$ 300 mil em investimentos no BRB, além de uso de produtos de seguridade e crédito compatíveis com o segmento Visa Infinite. O acesso é por convite ou avaliação gerencial.
Esse requisito de investimento virou ponto de ruptura após a crise envolvendo o Banco Master, que prejudicou a reputação de parte do setor financeiro. Em março de 2025, o BRB anunciou a aquisição de 58% do capital do Master; em junho, o Cade deu parecer favorável; em julho, o BC rejeitou a operação. O banco então propôs um aumento de capital de R$ 8,86 bilhões para reforçar a estrutura patrimonial e adiou a entrega do balanço de 2025, prevista para 31 de março de 2026. A dimensão exata do prejuízo ainda é desconhecida.
O que os clientes relatam
Taciano Queiroz, cliente do BRB desde 2024 e empresário frequentador de aeroportos, afirma que o Dux era visto como um dos mais atrativos do mercado pela alta pontuação e pelo acesso irrestrito a salas VIP. Após a crise, a relação mudou. “Atualmente, o DUX não é mais meu cartão principal. Após a crise, retirei meus investimentos do BRB e deixei o cartão em segundo plano”, disse.
O cartão permanece ativo pelos benefícios, mas, nas palavras dele, “na gaveta”. Outra cliente, que prefere não se identificar e usa o Dux desde 2023, adotou postura semelhante: retirou todos os investimentos do banco, mas mantém o cartão. “Eu retirei todos os investimentos do banco. Não alterou a minha situação [de ser cliente e possuir o Dux], só não contrato mais produtos”, afirmou.
Para Fabrício Winter, consultor da Fábrica de Fintechs, o comportamento era previsível. “Por se tratar de um cartão ultrapremium, a maioria dos clientes não quer ter investimentos num banco com problemas de imagem, mesmo que o risco não seja de liquidez”, disse. No segmento de alta renda, segundo ele, “benefício chama atenção, mas é a confiança que sustenta o relacionamento. Quando a reputação do emissor entra em dúvida, essa confiança é quebrada e o relacionamento passa ser frágil”.
O que observar
O caso evidencia uma fragilidade estrutural de cartões ultrapremium atrelados a relacionamento bancário: a condição de permanência, que exige concentração de patrimônio no emissor, transforma uma crise de imagem em ameaça direta ao produto. A pergunta que fica é se emissores nessa situação conseguem reter clientes de alta renda enquanto não publicam seus balanços.
Se a crise de imagem se prolongar, a tendência de migrar investimentos pode se intensificar, mesmo entre portadores que ainda valorizam os benefícios. A instituição não informou se houve queda no número de portadores do produto, o que mantém a dimensão do impacto opaca.
Fontes: Valor Investe • Let’s Money • Let’s Money