Pesquisa revela: brasileiro troca consumo por controle financeiro em 2026
Levantamento da Creditas com Opinion Box mostra que 59% dos brasileiros começaram 2026 sob pressão financeira. Guardar dinheiro e organizar finanças superaram metas de consumo como prioridade.
Seis em cada dez brasileiros começaram 2026 sob pressão financeira, e a resposta foi reorganizar prioridades. Guardar dinheiro (56%), organizar as finanças (54%) e aumentar a renda (53%) superaram metas de consumo como viajar (43%) ou comprar imóvel (32%), segundo a pesquisa “O Corre do Brasileiro”, realizada pela Creditas em parceria com a Opinion Box.
Pressão financeira e a tentativa frustrada de complementar renda
O levantamento classificou o estado financeiro dos respondentes em faixas: 34% se declararam preocupados, 14% em recuperação e 11% sob forte pressão. Apenas 39% afirmaram ter sensação de controle sobre as finanças. Do total, 66% dizem estar abaixo do ritmo financeiro que gostariam.
O dado mais revelador é estrutural: 95% dos entrevistados disseram precisar complementar a renda, e entre esses, 60% já tentaram sem sucesso. “O brasileiro até tenta se planejar, mas o cenário muda o tempo todo. Sem previsibilidade, o planejamento deixa de ser execução e passa a ser reação”, disse Guilherme Casagrande, especialista em educação financeira da Creditas. Imprevistos lideram como principal fator de desorganização financeira (32%), seguidos pela falta de disciplina (27%) e pela limitação de renda (25%).
Publicidade
Corpo ativo, finanças mais organizadas
A pesquisa revelou uma conexão entre atividade física e comportamento financeiro: 71% dos entrevistados veem relação entre saúde física e sucesso financeiro, e 51% afirmam tomar melhores decisões com dinheiro quando se exercitam. A prática esportiva está associada a maior foco em metas de longo prazo (34%), menor impulsividade (28%) e mais disciplina (27%).
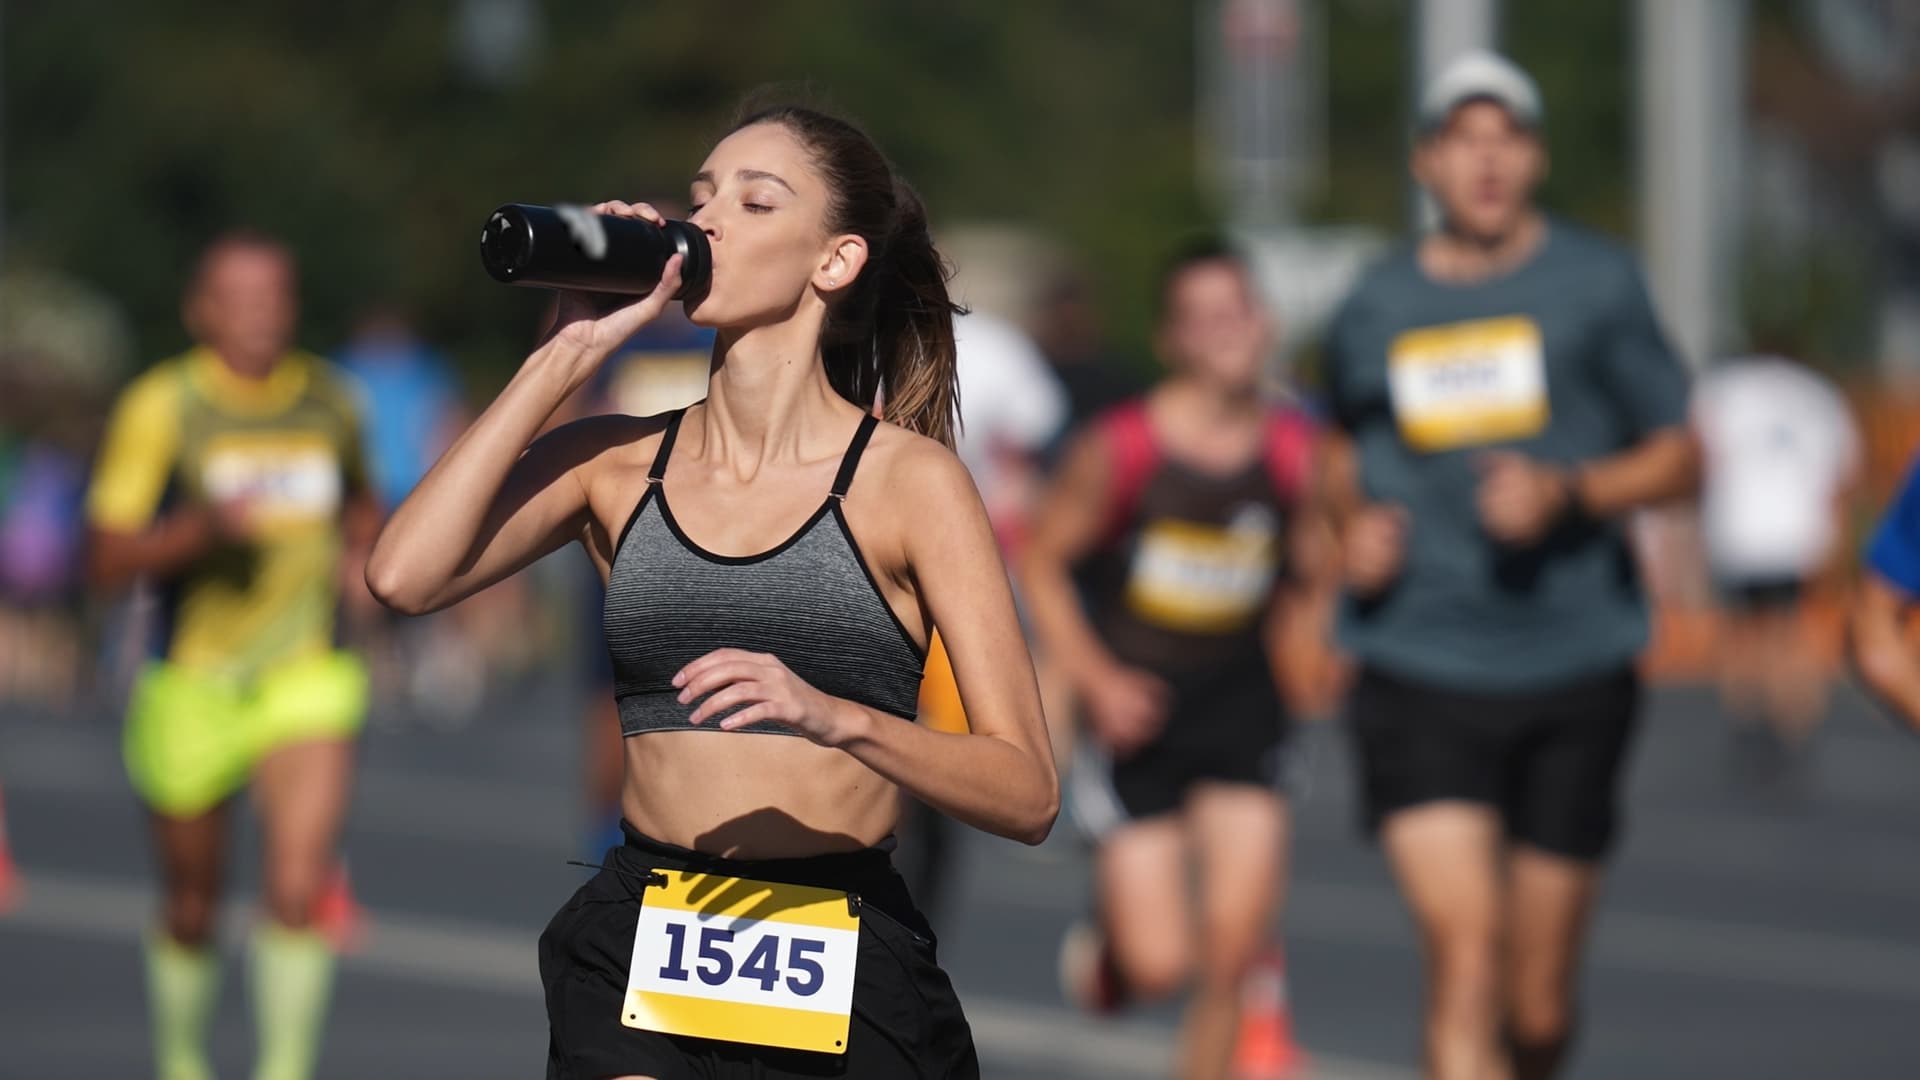
A Creditas transformou esse insight no movimento “Corre que dá”, campanha que usa a corrida como metáfora para organização financeira ao longo do ano. Entre os que praticam corrida (33% dos entrevistados), 64% dizem que a disciplina do esporte impacta diretamente suas finanças. “A organização financeira não pode ser apenas uma resolução de virada de ano, mas sim um compromisso de ano inteiro”, disse Lucas Madeira, head de Marketing da Creditas. A plataforma, que acumula mais de R$ 4,3 bilhões em aportes e um portfólio de R$ 6,7 bilhões, posiciona a campanha como parte da sua estratégia de educação financeira vinculada a crédito com garantia.
A inversão de prioridades revelada pela pesquisa sugere uma mudança de postura que vai além do aperto financeiro pontual. Quando metas de controle (guardar, organizar, quitar) superam metas de consumo (viajar, comprar), o sinal é de que o ciclo de crédito caro e renda estagnada está alterando padrões de comportamento de forma estrutural. Se essa tendência se confirmar nos próximos trimestres, plataformas de crédito com garantia e ferramentas de gestão financeira digital podem ganhar tração em detrimento de produtos de crédito pessoal sem colateral.
Vale acompanhar como fintechs de educação financeira e de crédito consciente vão capturar esse movimento. A demanda por complemento de renda sem sucesso (60% dos que tentaram) indica um gap entre intenção e execução que pode ser endereçado por produtos de renda extra, antecipação de recebíveis ou plataformas de trabalho flexível integradas a serviços financeiros.