
Ir para o conteúdo

Febraban TechCripto · Mercado Bitcoin

Stablecoins abrem novas frentes para tokenização no Brasil

Painel da Febraban Tech apontou a falta de uma stablecoin de real como trava para a tokenização de ativos brasileiros e discutiu quem banca a infraestrutura.

por

· 3 min

Atualizado em

Divulgação

Para tokenizar ativo brasileiro é preciso ter como liquidar em real, e hoje esse instrumento não existe no ambiente tokenizado. O argumento é de Fabrício Tota, VP de Negócios Cripto do Mercado Bitcoin, em painel da Febraban Tech 2026 na quarta-feira, 26 de agosto. “Quando você fala de tokenização, precisa de uma stablecoin de reais. Não faz sentido liquidar um ativo em reais contra uma stablecoin de dólar. O Pix é incrível, mas não conversa diretamente com esse ambiente tokenizado”, apontou.

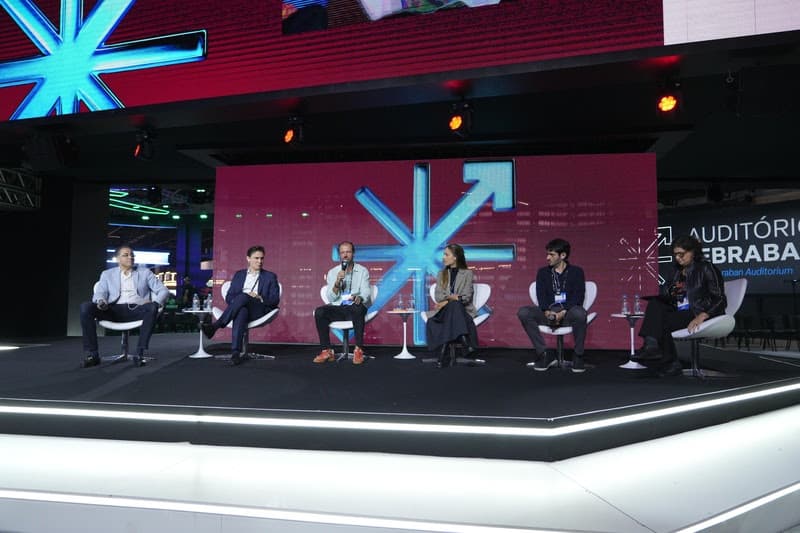
O painel se chamou “Uma nova janela se abre com stablecoins” e reuniu executivos de Mercado Bitcoin, Itaú Unibanco, BTG Pactual, Citi e do Institute of International Finance (IIF), com mediação de Claudia Mancini, fundadora e editora-chefe do Blocknews.

Quem estava na mesa

Nome Cargo e instituição
Fabrício Tota VP de Negócios Cripto, Mercado Bitcoin
Larissa Moreira Gerente de Produtos Digital Assets, Itaú Unibanco
Raphael Palacio Soares Head IT Digital Assets, BTG Pactual
Driss Temsamani Head de Digital para as Américas, Citi
Daniel Mendez-Delgado Policy Advisor, Institute of International Finance
Mediação Claudia Mancini, Blocknews

Composição do painel divulgada em agosto de 2026. Programação: Febraban Tech

Do câmbio para a tesouraria

Larissa Moreira, do Itaú Unibanco, descreveu onde o mercado já está experimentando e para onde a coisa deve andar. “No curto prazo, já observamos o mercado experimentando bastante em cross border, mas em gestão de tesouraria e caixa devemos conseguir destravar ainda mais valor”, afirmou.

Ela também tirou a discussão do enquadramento de disputa. Para a executiva, stablecoins, depósitos tokenizados e outras soluções não necessariamente competem entre si: “A palavra-chave neste momento é coexistência.” É a mesma leitura que o banco já vinha apresentando, quando defendeu que stablecoin e depósito tokenizado devem coexistir. O banco também entrou em piloto de tokenização com 50 instituições.


Onde a infraestrutura deve ficar

Daniel Mendez-Delgado, do IIF, lembrou que a adoção depende do que cada país já tem. Onde o pagamento doméstico é rápido e amplamente usado, o problema a resolver é outro. “Existe uma diferença importante entre o uso doméstico e o transfronteiriço. Em muitos mercados, o consumidor já tem sistemas de pagamento eficientes e amplamente utilizados”, explicou.

Driss Temsamani, do Citi, levantou a pergunta de arquitetura que ninguém respondeu ainda: “Precisamos discutir se a infraestrutura deve estar do lado público e a proposta de valor no privado. Se queremos construir algo inclusivo e interoperável, essa questão precisa ser resolvida.” Sem isso, o risco apontado é a criação de novos ambientes fechados.

A régua que a regulação vai traçar

Olhando os próximos 12 meses, Raphael Palacio Soares, do BTG Pactual, avaliou que mais clareza regulatória deve acelerar a migração de fluxos institucionais e ampliar a atuação dos bancos em ativos digitais, com stablecoins e tokenização ganhando papel de infraestrutura de mercado, inclusive como perna de liquidação de outros produtos, e não só como produto isolado.

Tota foi mais direto sobre o efeito no desenho do setor. “A regulação vai passar uma linha. Acredito que vamos ter um ambiente de ativos digitais em que alguns poucos players nativos estarão inseridos e com a presença de muitos participantes tradicionais.” Do lado do mercado de capitais, a CVM montou grupo com prazo de 60 dias para propor um regime de tokenização.

O que observar

O ponto levantado sobre liquidação em moeda local é o que trava o resto. Enquanto não houver um instrumento em real que circule no mesmo trilho dos ativos tokenizados, cada operação precisa passar por uma ponte com o sistema tradicional, e é nessa ponte que moram custo, prazo e risco de contraparte. Vale acompanhar se a resposta vem de um ativo emitido pelo setor privado, de um depósito tokenizado por instituições reguladas ou de infraestrutura pública, porque a escolha define quem fica com a receita da liquidação.

Fontes: Febraban TechLet’s MoneyLet’s Money

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasNotícias
Ver a editoria

Mais artigos de Notícias

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.





