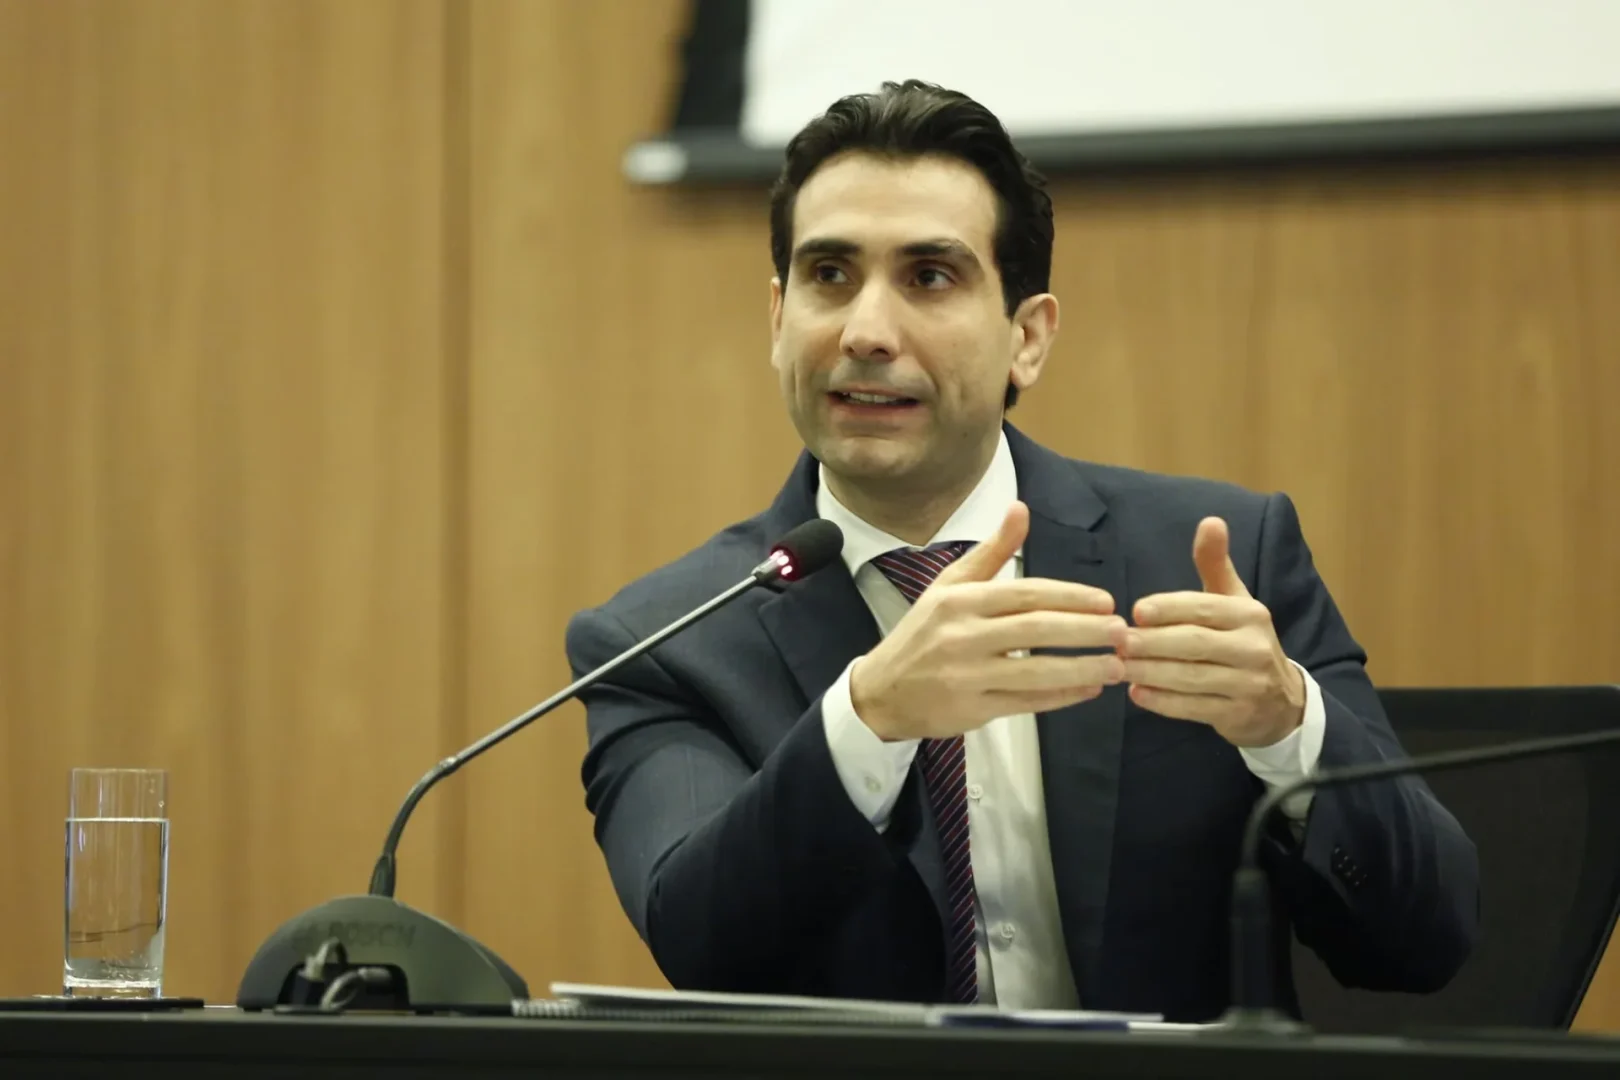
O presidente do Banco Central, Gabriel Galípolo, afirmou nesta terça-feira (19) que o fato de o BC não ter cumprido a meta de inflação em quatro dos últimos seis anos “sugeriria que o Banco Central talvez tenha sido pouco conservador”. Em audiência na Comissão de Assuntos Econômicos (CAE) do Senado, ele também admitiu que a desancoragem das expectativas de inflação para 2028 “não é simples de explicar”.
Dívida soberana: indexação dominada pela Selic
| Indexador |
Participação estimada |
| Selic (taxa flutuante) |
~50% |
| IPCA (inflação) |
~20% |
Dados citados por Galípolo na audiência da CAE, 19 de maio de 2026. Fonte: Valor Econômico
O paradoxo da Selic e a meta de inflação
Galípolo destacou que a Selic está em nível bastante restritivo, tanto comparada a economias pares quanto a padrões históricos, mas que a atividade econômica segue resiliente, com renda crescendo acima da inflação e desemprego em mínimas históricas. “A resposta que é demandada ao Banco Central é colocar a taxa de juros num patamar mais restritivo”, disse o presidente do BC.
O cenário cria um paradoxo estrutural reconhecido pelo próprio BC. Com cerca de 50% da dívida soberana indexada à Selic e 20% ao IPCA, cada alta da taxa básica também incrementa a renda dos detentores de títulos públicos, atenuando o efeito contracionista esperado. “Se o Tesouro escolheu ‘linkar’ 50% da dívida pública à Selic e 20% ao IPCA é porque essa taxa era a taxa mais barata que ele encontrava para rolar dívida”, explicou Galípolo, acrescentando que “essa discussão sobre taxa de juros e evolução da dívida pública é bastante particular do Brasil”.
O que 2028 revela sobre as expectativas
O BC distingue dois tipos de pressão inflacionária: choques de oferta externos, cujos efeitos são temporários, e os chamados efeitos de segunda ordem, que persistem além do choque inicial. Galípolo afirmou que a desancoragem das expectativas em horizontes próximos tem explicação nos choques acumulados, mas o problema está em 2028. “2028 deveria ser um horizonte onde esse choque de oferta já deveria ter se propagado”, disse, admitindo que a persistência das expectativas desancoradas nesse prazo “não é simples de explicar”.
O diagnóstico é agravado por um mercado de trabalho próximo do pleno emprego e pela avaliação de que “a média dos núcleos que já exclui itens mais voláteis estão rodando no mesmo patamar da inflação cheia”. Galípolo citou ainda o processo de bancarização acelerada pelo Pix, que incorporou ao sistema financeiro pessoas anteriormente fora dele e ampliou o acesso ao crédito, potencializando a pressão de demanda sobre os preços.
O que observar
A admissão de que o BC pode ter sido “pouco conservador” é incomum no vocabulário de autoridades monetárias e traduz um diagnóstico sobre a efetividade da política de juros ao longo do ciclo recente. O indicador central a acompanhar é o comportamento das expectativas para 2028 no Boletim Focus: enquanto não convergirem para a meta de 3%, a pergunta que fica é se o ritmo de eventuais cortes da Selic, quando chegar a hora, será mais lento do que o mercado precifica hoje.
A estrutura da dívida pública, com metade indexada à taxa básica, adiciona complexidade ao trabalho das autoridades monetárias: cada alta de juros gera renda para detentores de títulos públicos, reduzindo parcialmente o efeito contracionista. Vale acompanhar se o Tesouro avança em iniciativas para recompor o perfil da dívida, ampliando a parcela prefixada como forma de reduzir esse circuito de retroalimentação. No câmbio, a valorização do real em ritmo superior ao de moedas pares representa alívio temporário para a dinâmica inflacionária, sustentada pelo diferencial de juros e pela posição exportadora do país.
Fontes: Valor Econômico • Money Report • Let’s Money • Let’s Money