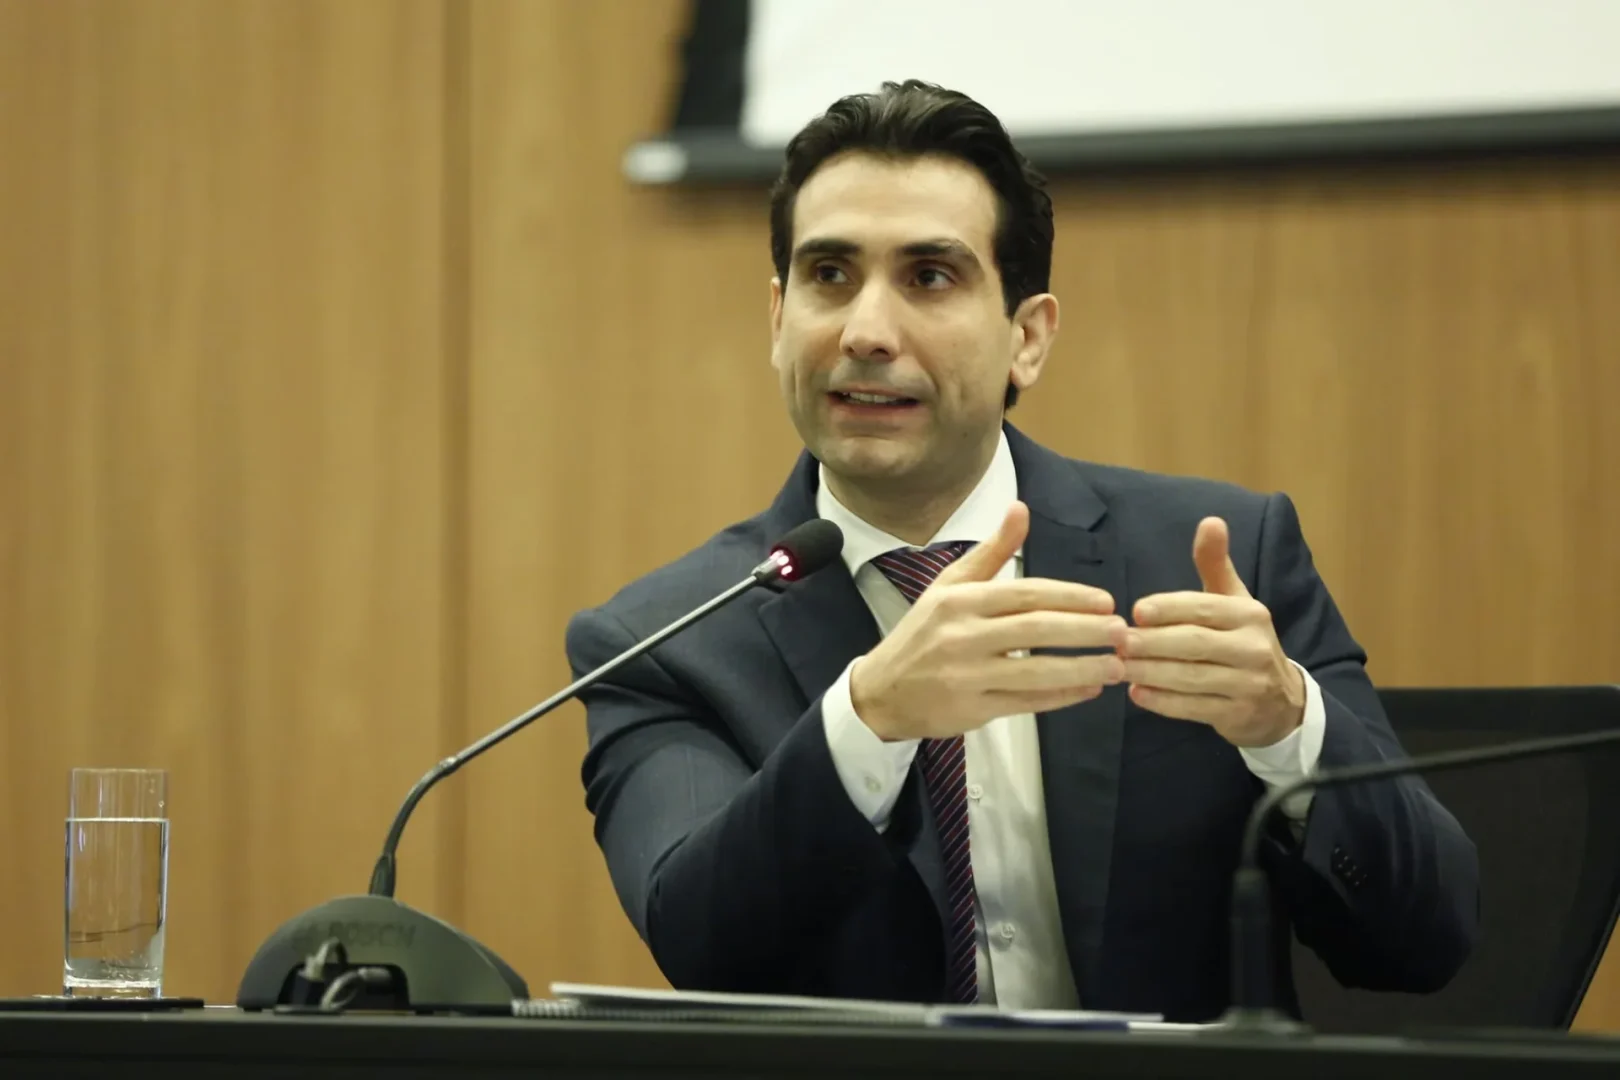
O presidente do Banco Central, Gabriel Galípolo, comparou o cartão de crédito brasileiro a um avião que cai 60% das vezes. A frase foi dita em palestra sobre conjuntura econômica e política monetária na FEA-USP, na sexta-feira (10), quando Galípolo disse que 40 milhões de pessoas usam cartão no Brasil com 60% de inadimplência e classificou o funcionamento do crédito como um problema estrutural que prejudica os canais de transmissão da política monetária.
O diagnóstico de Galípolo na FEA-USP
| Indicador citado |
Número |
| Universo de cartão de crédito no Brasil |
40 milhões de pessoas |
| Inadimplência atribuída por Galípolo |
60% |
| Selic citada na palestra |
14,75% ao ano |
| Natureza do problema, segundo o BC |
Estrutural, não conjuntural |
Declarações na FEA-USP, 10 de abril de 2026. Fonte: Valor Econômico.
Galípolo e a frase do avião sobre cartão de crédito
“Você tem essa coisa estranha que é, de um lado, 40 milhões de pessoas no cartão de crédito com 60% de inadimplência. Você entra num avião que cai 60% das vezes?”, disse Galípolo em entrevista ao Valor. A fala foi a imagem mais citada de uma palestra em que ele argumentou que o juro alto no país é “mais estrutural do que conjuntural” e pediu para a plateia explicar como o Brasil convive com desemprego em mínimos históricos, crescimento da economia, inflação acima da meta e, ainda assim, uma taxa básica perto de 15%. “A Curva de Phillips não está em uma boa fase no Brasil”, declarou, segundo a CNN Brasil.
O presidente do BC emendou com um dado comportamental. “Você pergunta para as pessoas que estão com algum tipo de financiamento: ‘Você tem dívida?’. ‘Não’. O brasileiro só acha que tem dívida quando fica atrasado numa prestação”, disse. O argumento é que, para boa parte da população, o limite do cartão é lido como um pedaço da renda disponível, e não como obrigação contraída. “O limite do cartão de crédito que aparece lá é visto como um pedaço da renda disponível para uma eventual emergência”, disse ao Valor.
Por que isso importa para a política monetária
Galípolo ligou a percepção distorcida ao funcionamento dos canais de transmissão da política monetária. Em tese, quando o BC sobe juros, o crédito encarece, o consumo cai e a inflação cede. Se a população se comporta como se o cartão fosse extensão da renda, o aperto monetário chega atenuado no caixa das famílias e o BC precisa subir mais a Selic para produzir o mesmo efeito. Galípolo disse que esse comportamento é, “às vezes, [por] ausência de melhor opção” e que o arranjo de crédito brasileiro “dá os estímulos equivocados”. A crítica é ao sistema, não ao consumidor.
A fala sobre o cartão se encaixa em um contexto em que o BC tem tratado o funcionamento do mercado de crédito como um tema estrutural que ultrapassa a política de juros. Com Selic em patamar elevado, desemprego baixo e inflação resistente, o presidente do BC fez a própria plateia da FEA-USP a pergunta que tenta responder há meses: por que a Curva de Phillips, que descreve a troca entre desemprego e inflação, não opera como deveria no Brasil.
O que observar
A fala de Galípolo desloca a conversa sobre juros do terreno do Copom para o desenho do mercado de crédito. Vale acompanhar se o BC avança nos próximos meses em medidas que alterem o funcionamento do rotativo, do parcelado sem juros e do consignado privado, três frentes em que o regulador já sinalizou mas ainda não consolidou diretrizes definitivas. Se os ajustes regulatórios avançarem, operadores de cartão, bancos grandes, fintechs de emissão e empresas de antecipação de recebíveis devem recalibrar margens e políticas de concessão.
A pergunta estrutural que fica é quanto do juro básico brasileiro pode ser atribuído a problemas de transmissão e não a fundamento fiscal ou expectativas. Se o diagnóstico de Galípolo se confirmar, o caminho para uma Selic mais baixa passa menos pelo ajuste conjuntural do Copom e mais por reformas no mercado de crédito, um trabalho lento e de efeito difuso, sem ganho político imediato.
Fontes: Valor Econômico • CNN Brasil • Podcast Let’s Money