No iFood, o seguro já nasce com a distribuição pronta
Head de Seguros do iFood diz ao 180Cast que a distribuição já existe dentro da plataforma e que o desafio virou escolher o produto, o lugar e o momento.
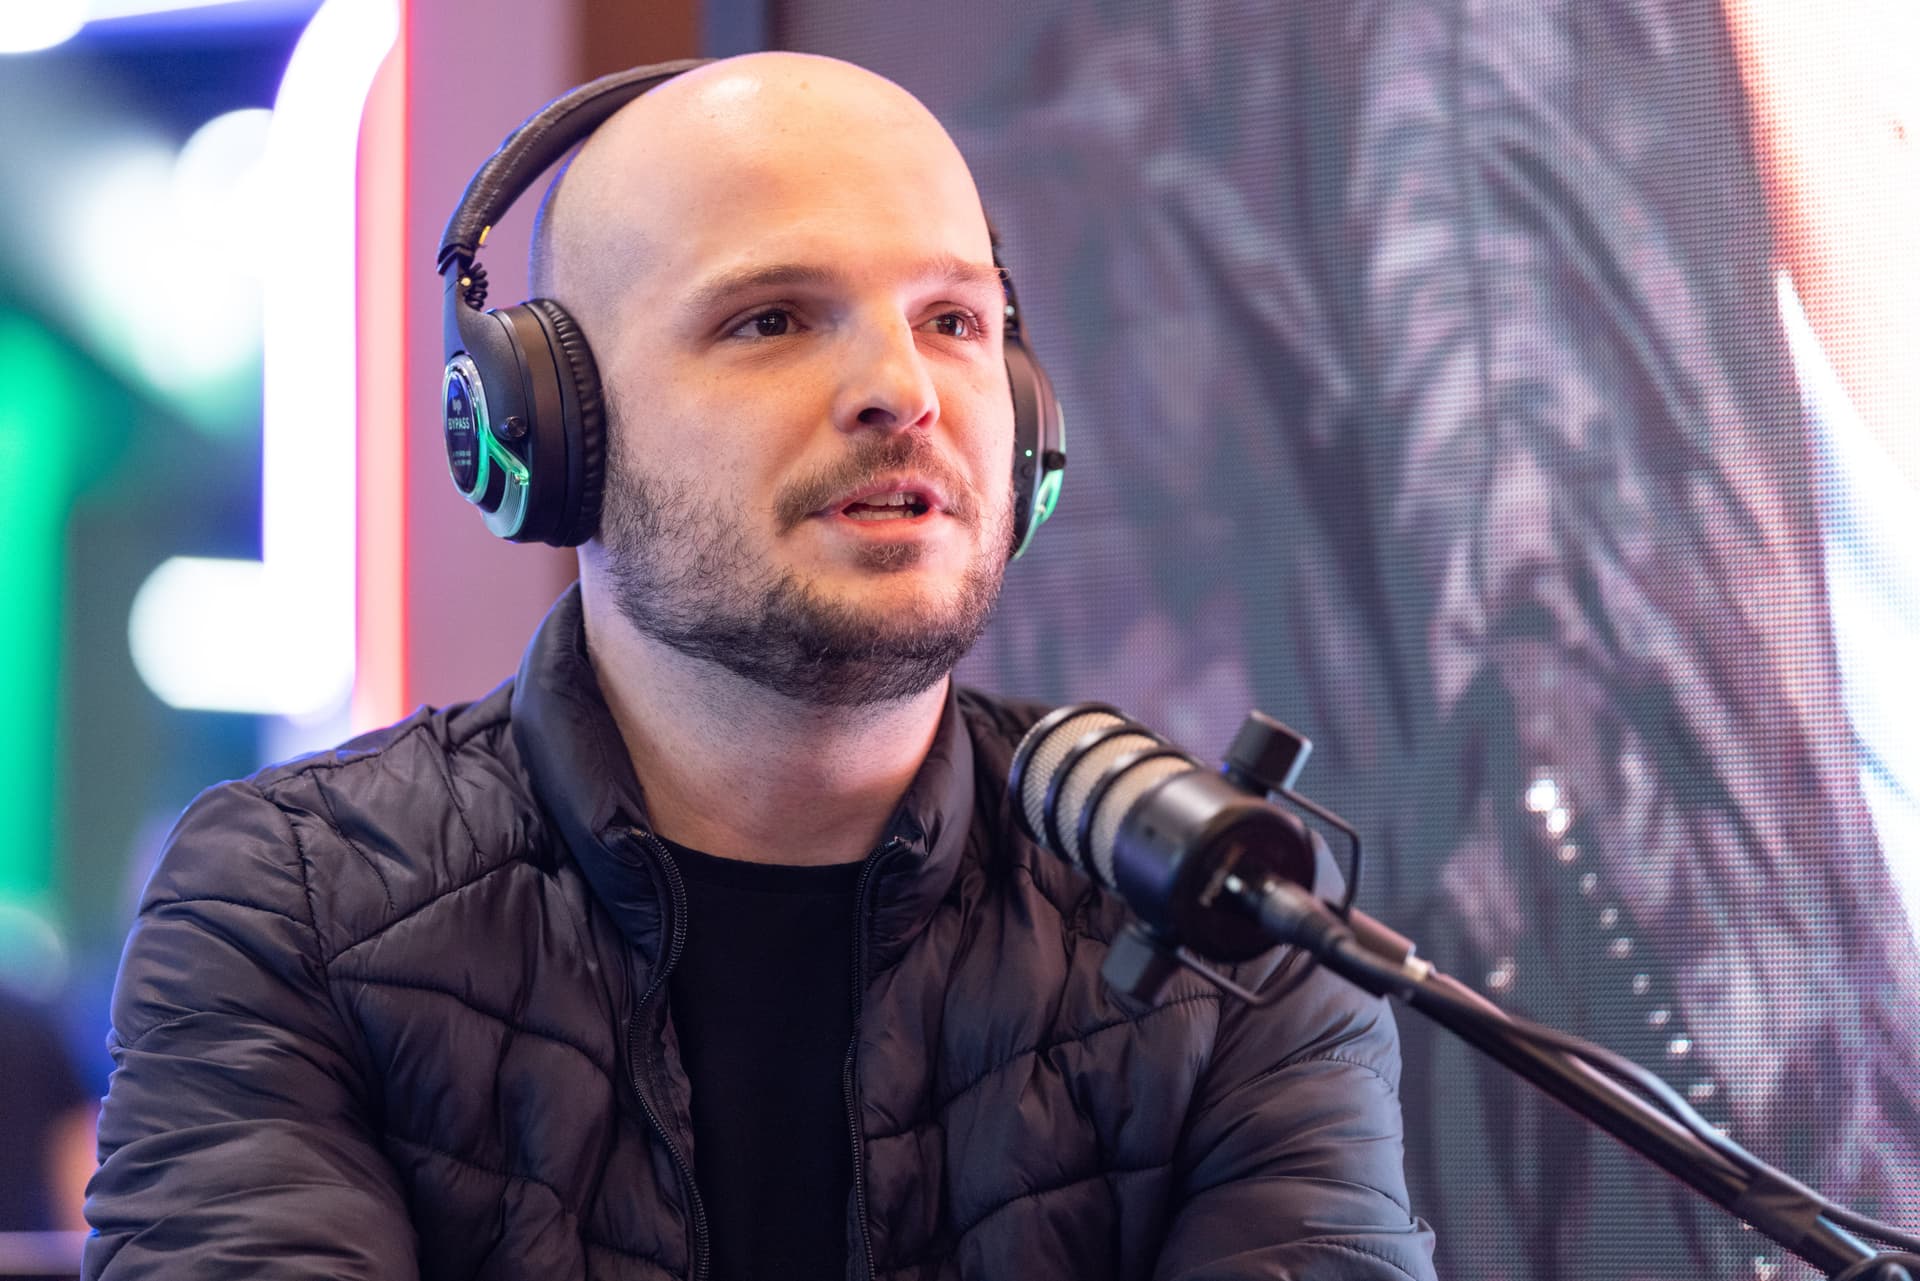
Luiz Guilherme Soré Spricido, Head de Seguros do iFood no 180cast durante o Febraban Tech 2026.
O estúdio montado pela 180 Seguros no Distrito Anhembi, em São Paulo, durante a Febraban Tech 2026, recebeu um executivo com um mês e meio de casa e um diagnóstico invertido: no iFood, a parte que costuma travar o seguro já está resolvida.
Em entrevista ao 180Cast, podcast da 180 Seguros em parceria com o Let’s Money, gravado ao vivo no evento entre 24 e 26 de agosto de 2026, Luiz Guilherme Soré Spricido, Head de Seguros do iFood, contou que chegou esperando ter que construir a distribuição e encontrou uma pronta.
Quando a distribuição de seguros deixa de ser desculpa
Atuário de formação, ele passou a carreira inteira em seguros antes de assumir a frente no iFood. “Eu acho que isso foi uma surpresa porque eu esperava muito construir uma distribuição, mas a distribuição já existe”, afirmou.
Com a atenção e a base já dentro do aplicativo, o problema muda de lugar. “Agora que eu não tenho mais o problema de distribuição, ela deixa de ser desculpa e eu preciso fazer perguntas do tipo: qual o produto que eu realmente quero oferecer para o meu cliente?”, disse. Proteção e cobertura já existiam ali, e o que muda agora é a ambição de estruturar isso como um negócio, com produto desenhado e objetivos de longo prazo.
Publicidade
A régua interna é o crédito
O paralelo é o do braço financeiro do grupo: o crédito nasceu como fomento para manter o restaurante operando, não como vertical separada. O iFood Pago cresceu mais rápido que o delivery no ano fiscal 2026, segundo números do grupo reportados pelo Let’s Money.
A ambição declarada é de patamar, não de produto. “[…] se eu fosse ter uma ambição aqui, eu gostaria que, em alguns anos, o seguro fosse visto como o crédito é hoje”, afirmou. O raciocínio é de continuidade de negócio: restaurante parado por um sinistro não opera, e entregador que se machuca sem cobertura para de rodar.
Os eixos da conversa
Frente
Como ele descreve
Restaurante
Um dos três públicos do ecossistema, e o crédito já mostrou o caminho de fomento
Entregador
Continuidade de operação: quem se machuca sem cobertura para de rodar
Consumidor
Passo natural, com contexto mais difícil de ler dentro do aplicativo
Dados
Já sustentam a concessão de crédito; em seguro, a camada de dado de risco ainda está sendo estruturada
Risco
Fricção: oferta em momento ou contexto que não cabe
Eixos citados por Luiz Guilherme Soré Spricido em entrevista ao 180Cast.
A fricção é o risco, e a inteligência artificial é a aposta
O risco da tese, na palavra dele, é fricção. “A experiência do iFood é muito boa e não é minha para estragar. Se eu começo a gerar fricção demais, eu não tenho o direito de atrapalhar”, disse. O consumidor é o passo natural, mas o contexto ali é mais difícil de ler.
Ele não aponta cobertura inédita a criar. “O que falta não é produto. O que falta é chegar nas pessoas, e essa clareza é responsabilidade de quem vende, não de quem compra”, afirmou, lembrando que boa parte das assistências contratadas nunca é acionada. O que gostaria de ver adiante é a indústria mais proativa no sinistro, chegando antes de a pessoa precisar provar que algo aconteceu.
A aposta de mudança é a inteligência artificial, e a ruptura, para ele, deve vir de fora do setor. No sinistro, a máquina já dá conta de ler documento, checar consistência e avaliar imagem, mas há limite. “Eu acho que parte do que a IA consegue entregar de automatização é super válida, mas tem uma parte de significado e de julgamento de que a gente não pode abrir mão, e essa o humano vai sempre ter que fazer”, afirmou. A 180 Seguros, anfitriã da gravação, já tratou com o Let’s Money da disrupção do seguro com IA e embedded finance.
O que observar
Plataformas com base grande e uso diário trocam o problema de canal pelo problema de contexto: o que decide a venda é onde e quando a oferta aparece. Para seguradoras que distribuem por parceiros desse tipo, o ponto de atenção é quem controla o momento da oferta e quem responde pela experiência quando o sinistro chega. Vale acompanhar se a automação avança sobre a decisão ou fica na leitura de documento e de imagem.