
Ir para o conteúdo

FintechFintech · BaaS

JPA: plataforma financeira quer ser o ‘Nubank do agro’

JPA, marketplace de insumos mineiro com R$ 500 mi em GMV, lança holding e estrutura BaaS com crédito, seguros e Pix para produtores rurais.

por

· 4 min

Atualizado em

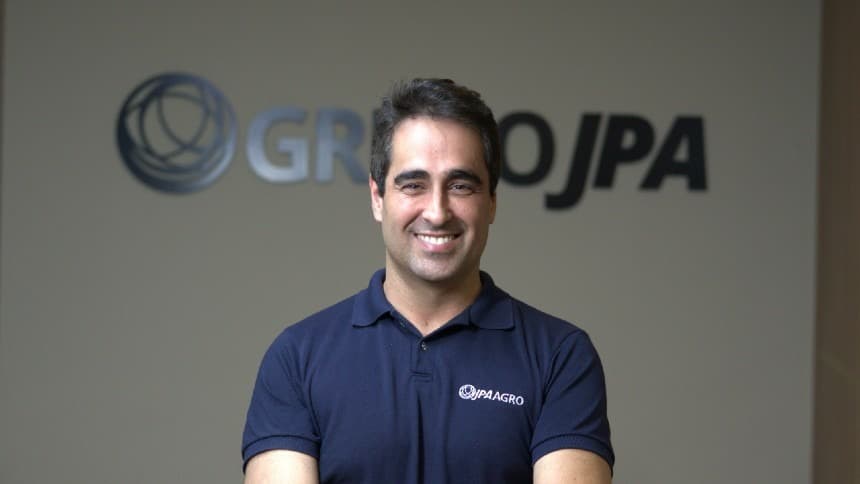
Foto: Divulgação

A JPA, marketplace de insumos de Lavras (MG), lançou a JPA S.A., holding que unifica marketplace, crédito, seguros e securitização, com a ambição de construir uma plataforma financeira via BaaS para produtores rurais. “Queremos ser o Nubank do agro”, afirmou Leandro Avelar, CEO da empresa, ao AgFeed.

JPA S.A.: perfil

Item Detalhe
Sede Lavras (MG); origem: corretora de farelo e grãos
GMV 2024 R$ 500 milhões
Crédito 2024 R$ 180 milhões (JPA Cred, funding próprio)
FIDC atual R$ 10 mi de PL; ~2,2% a.m.; PDD próxima de zero
Clientes 1,4 mil recorrentes de 3,4 mil cadastrados; meta 10 mil
Presença 12 estados; foco em pecuária leiteira (~70% da receita)

Dados divulgados pela JPA. Fonte: AgFeed

Do marketplace ao ecossistema financeiro

A JPA nasceu como corretora de farelo e grãos e, ao longo dos anos, expandiu para sementes, defensivos, fertilizantes, nutrição animal, máquinas e implementos, chegando a R$ 180 milhões em crédito concedido em 2024 via JPA Cred com funding próprio. O lançamento da holding em maio de 2026, durante o JPA Summit em Lavras, formalizou a convergência dessas verticais sob uma única marca.

“A ideia é aumentar o trânsito do cliente na nossa empresa. Estamos caminhando para fazer um BaaS, onde ele vai ter acesso a uma conta corrente, Pix, como todas fintechs fazem. Ao mesmo tempo vamos dar crédito e promover as várias soluções que temos”, disse Avelar. O movimento segue a mesma lógica do que a Frete.com executou ao adicionar crédito BaaS sobre uma base operacional de frete: partir de uma relação comercial consolidada para oferecer serviços financeiros à mesma base de clientes.

A estratégia de entrada para as novas soluções financeiras replica o modelo adotado por fintechs ao lançamento: lista de espera, QR codes e convites para um grupo inicial de produtores parceiros, antes de ampliar o acesso gradualmente. A nova vertical de seguros rurais, lançada recentemente, movimentou R$ 400 mil em três meses. A empresa ainda desenvolve, em parceria com a Universidade Federal de Lavras (UFLA), um assistente virtual com IA para suporte técnico e orientação de compras no campo.

A empresa opera em 12 estados, com foco em pecuária leiteira, que responde por cerca de 70% da receita, e tem base atual de 1,4 mil clientes recorrentes de um total de 3,4 mil cadastrados. A meta é chegar a 10 mil clientes. No segmento bancário, a aposta do Bradesco no E-agro segue a lógica inversa: partir do financeiro para o marketplace. Segundo Avelar, essa diferença de origem é a vantagem competitiva da JPA.


FIDC próprio e cautela na captação externa

Para sustentar o crescimento no crédito, a JPA estruturou um FIDC que opera por ora exclusivamente com capital próprio, patrimônio líquido de cerca de R$ 10 milhões e retorno próximo a 2,2% ao mês, com PDD praticamente zerada. A meta é encerrar 2026 com patrimônio de R$ 30 milhões. A intenção para 2025 era atingir R$ 350 milhões em crédito; para 2026, a empresa projeta crescimento de 20% a 25% na vertical. Apesar dos resultados, Avelar se mostrou cauteloso com alavancagem externa: a estratégia atual é construir histórico antes de buscar investidores institucionais de forma mais agressiva.

“O produtor ainda tem rentabilidade. O problema hoje é o custo do dinheiro. Quando o juro chega perto de 15% mais spread, boa parte da margem vai embora no financeiro”, disse. O caminho se assemelha ao que fintechs de crédito rural como a Culttivo adotaram ao apostar em funding próprio antes de escalar a captação. Para a estrutura societária, Avelar usou a XP Inc. como referência: “Fazendo uma analogia, a XP tem várias empresas dentro dela, mas comunica tudo sob a marca XP Inc. Queremos fazer algo parecido com a JPA S.A.”, afirmou.

O que observar

A lógica de construir uma plataforma financeira sobre uma base comercial estabelecida reduz o custo de aquisição de clientes em relação a fintechs que partem do zero, mas cria uma dependência de conversão: o cliente do marketplace precisa adotar os serviços financeiros para que o modelo funcione. O ponto de tensão regulatório está na operação de conta corrente e Pix, que exige parceria com instituição autorizada pelo Banco Central e altera a estrutura de riscos do FIDC.

Vale acompanhar se a qualidade de crédito observada nos primeiros meses se sustenta com a abertura a um grupo mais amplo de produtores e se o crescimento do patrimônio do fundo acompanha o ritmo de expansão da carteira. A decisão de quando abrir a captação a investidores externos será o indicador mais claro de que o modelo passou do estágio de validação para escala.

Fontes: AgFeedLet’s MoneyLet’s Money

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasNotícias
Ver a editoria

Mais artigos de Notícias

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.





