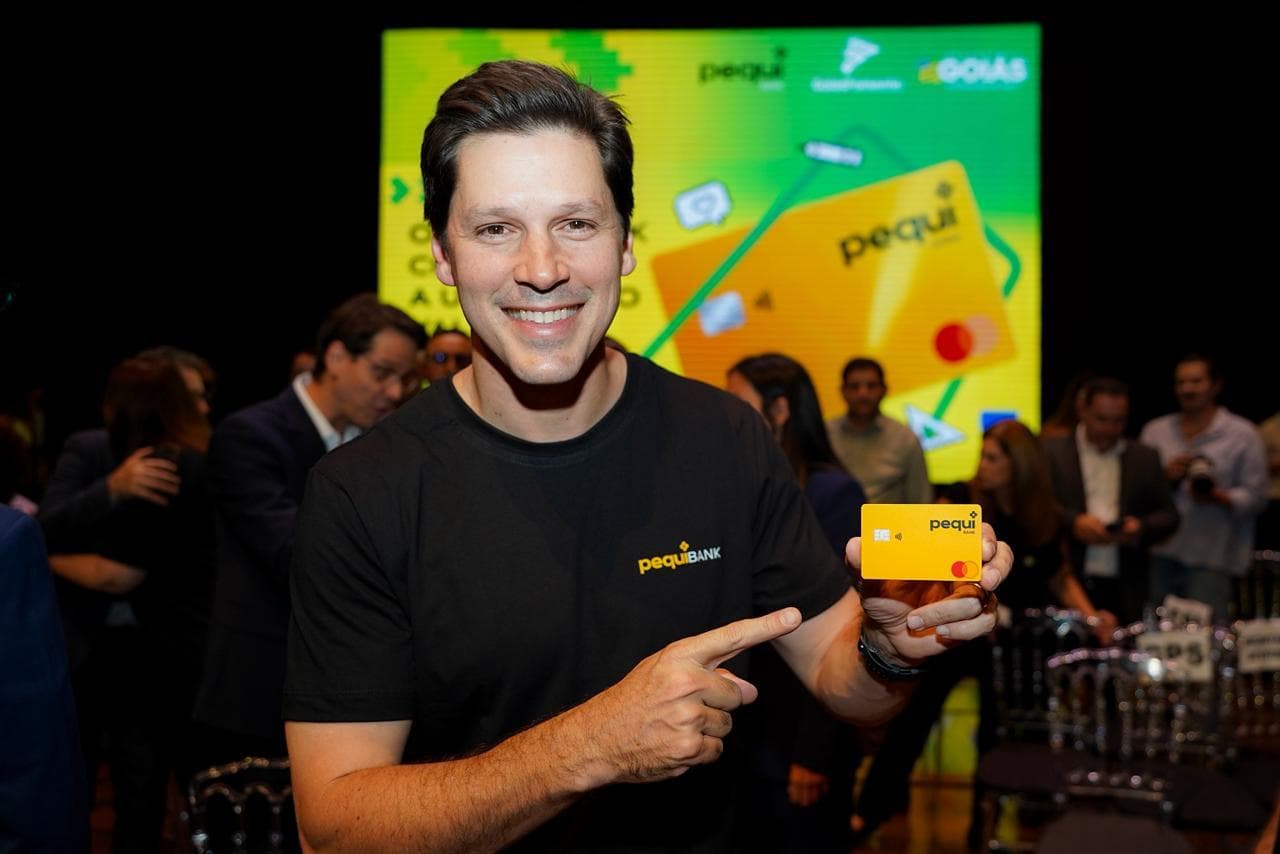
O governo de Goiás lançou em 16 de junho de 2026 o Pequi Bank, fintech estadual construída em parceria com a Stark Bank. Logo no anúncio, 10 mil alunos da rede pública contemplados pela bolsa estadual receberam o cartão da plataforma.
Os números do lançamento
| Item |
Valor |
| Cartões entregues no lançamento |
10 mil |
| Prazo de rollout completo |
Até 24 meses |
| Movimentação anual projetada |
R$ 16,7 bilhões |
| Aporte direto do Estado |
Zero |
Lançamento do Pequi Bank em 16 de junho de 2026. Fonte: O Hoje
Cartões estudantis abrem a operação
Pelo desenho apresentado, a fintech vai funcionar como porta de entrada única para programas estaduais e produtos bancários do dia a dia, segundo a GoiásFomento. Os 10 mil cartões da estreia estão atrelados às bolsas estudantis coordenadas pela Seduc, a pasta de educação do estado. Pela informação do governo, os demais alunos da rede pública estadual recebem o cartão ao longo de 2026.
O rollout completo da fintech tem prazo de até 24 meses. A oferta vai além dos cartões: conta digital, Pix, boletos, antecipação de recebíveis, maquininhas para pequenos comerciantes, pagamento de convênios e cartão de crédito também estão no roadmap. A projeção da GoiásFomento é de que a plataforma chegue a movimentar perto de R$ 16,7 bilhões por ano no estado quando estiver em pleno funcionamento.
Sem aporte do Estado e com três consultorias na seleção
Toda a infraestrutura técnica e os riscos digitais ficam por conta da Stark Bank, segundo o governo de Goiás. O Estado não fará aporte direto, e os lucros gerados pela plataforma serão divididos entre o ente público e a empresa privada. Os valores que vão circular na fintech têm duas origens: pagamentos dos próprios usuários e repasses de programas sociais do governo.
A proposta da Stark Bank passou por três avaliações antes da contratação. A análise jurídica ficou com o escritório Menezes Niebuhr, a avaliação regulatória com a Pivot Tech e a auditoria de integridade técnica com a Work7 Auditores. Em discurso de lançamento, o governador Daniel Vilela disse que a seleção foi feita com uma “régua bem elevada”, em referência aos novos critérios do Banco Central que devem reduzir o número de provedores de BaaS a partir de 2027.
O que observar
Fintechs estaduais que combinam programas sociais e crédito produtivo dependem de duas tensões em paralelo: ritmo de adesão dos beneficiários e capacidade de operar dentro do regime mais restrito que o regulador deve impor a partir de 2027. Vale acompanhar como agências de fomento estaduais vão calibrar produtos de crédito para públicos historicamente fora do sistema bancário tradicional sem virar vetor de endividamento. Iniciativas próximas de inclusão financeira mostram que prazos e taxas pesam tanto quanto o acesso à conta.
Fontes: O Hoje • Revista Factual • TI Inside