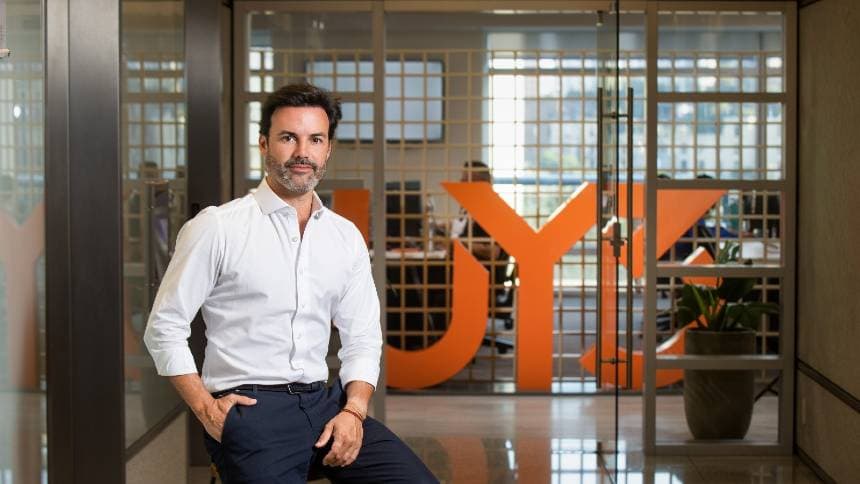
Querandy Acosta, cofundador e diretor da UY3 | Foto: Divulgação
A UY3, fintech de Credit as a Service, está captando R$ 3 bilhões em FIDCs para triplicar sua originação mensal no Crédito do Trabalhador, de R$ 300 milhões para R$ 1 bilhão, até o fim de 2026. A XP já estruturou duas emissões de R$ 400 milhões cada no processo.
O modelo de risco que conecta parceiros ao mercado de capitais
O modelo da UY3 é centrado em fornecer infraestrutura de crédito e funding para fintechs, instituições financeiras, varejistas, redes de concessionárias e franquias que não têm acesso direto ao mercado de capitais. Em todos os FIDCs estruturados pela empresa, a UY3 assume as cotas juniores, o que significa que absorve primeiro eventuais perdas antes dos investidores seniores.
“Nós conectamos esses parceiros com a Faria Lima e tomamos o risco junto com eles”, diz Querandy Acosta, cofundador e diretor da UY3. “Porque muitas vezes essas empresas não têm condições financeiras e nem acesso ao mercado de capitais.”
A aposta prioritária é o Crédito do Trabalhador, programa de consignado para CLT lançado pelo governo federal em março de 2025. Dados do Banco Central mostram que o saldo do consignado privado chegou a R$ 101,6 bilhões em março de 2026, com crescimento de 142,4% em base anual. “Quanto mais pulverizadas as nossas operações, melhor, mas o Crédito do Trabalhador é onde estamos colocando mais esforço”, disse Acosta. O executivo projeta que os R$ 3 bilhões em captação serão absorvidos em cerca de seis meses.
Publicidade
De securitizadora familiar a plataforma com 100 fintechs na mira
A UY3 foi fundada em 2021 por Querandy Acosta e seus irmãos Tabaré e Caracé, com ascendência uruguaia, após o trio deixar o Grupo Plata, empresa da família que atuava como securitizadora. A empresa já captou R$ 50 milhões com a NVA Capital, gestora criada por ex-sócios da XP, e R$ 200 milhões com a Vinci Compass. O portfólio atual inclui antecipação do FGTS, consignado público, BNPL e crédito com garantia de veículo (car equity).
Em 2025, a plataforma processou mais de R$ 6 bilhões, com projeção de superar R$ 11 bilhões em 2026. A UY3 escolheu o Credit as a Service enquanto concorrentes migravam para BaaS: “O BaaS é uma bicicleta, não tem tanta tecnologia, mas roda bem. Já o Credit as a Service é uma moto, com mais valor, mas que precisa de combustão – e funding – para andar”, comparou Acosta.
Paralelamente à captação de FIDCs, a empresa ativou uma estratégia de M&A. A UY3 mapeou cem fintechs de crédito como alvos em ecossistemas como o de veículos e saúde. Acosta afirmou que os acordos “vão começar a pipocar” a partir de agora. Os FIDCs cresceram 38% no primeiro trimestre de 2026, refletindo o apetite de empresas de médio porte pelo mercado de capitais.
O que observar
O modelo de assumir cotas juniores em FIDCs é o diferencial competitivo da empresa, mas concentra o risco de crédito no próprio provedor de infraestrutura. Se as taxas de inadimplência do consignado privado subirem, os detentores de cotas juniores absorvem as perdas primeiro, antes dos cotistas seniores. Ao mesmo tempo, o Crédito do Trabalhador ainda está em fase de ajuste regulatório, conforme reconhece o próprio cofundador, o que pode criar volatilidade nas operações dos parceiros que dependem de estabilidade nas regras para escalar.
A compressão de taxas que o setor projeta para o consignado privado nos próximos meses cria um dilema operacional para fintechs de crédito nesse segmento: margens menores exigem volume ainda maior para manter o retorno, o que aumenta a pressão sobre a captação e o controle de risco. Vale acompanhar como o mercado se ajusta à entrada de mais instituições no programa e se a queda de taxas prevista se materializa no ritmo antecipado.