
Ir para o conteúdo

FintechFintech · Banco digital

X Money vira banco no app de Musk e rende até 6% ao ano

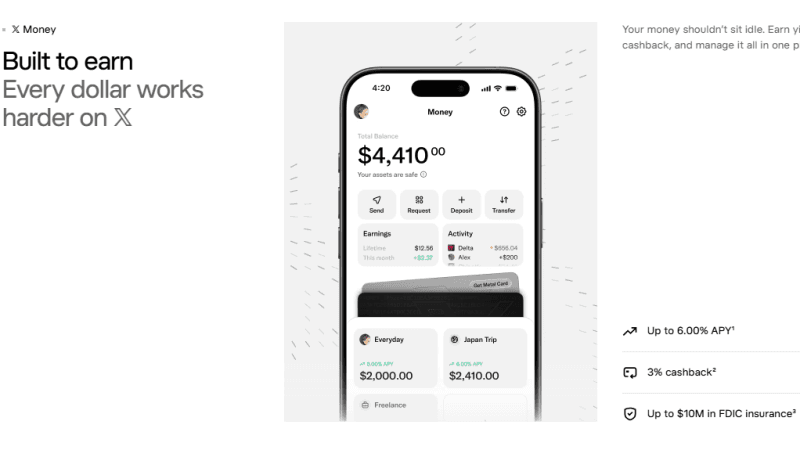
X Money chega a assinantes Premium e Premium+ nos EUA com conta, cartão Visa, rendimento de até 6% ao ano e 3% de cashback. Ainda sem data no Brasil.

por

· 3 min

Atualizado em

A X Money, braço financeiro da rede social de Elon Musk, abriu o rollout amplo nos Estados Unidos: assinantes Premium e Premium+ ganham conta de depósito, cartão Visa físico e rendimento de até 6% ao ano sobre o saldo. O serviço é só americano, sem previsão para o Brasil, onde a chegada esbarraria em autorização do Banco Central e num mercado em que o Pix já resolve o pagamento instantâneo entre pessoas.

O que o X Money entrega nos EUA

Recurso Detalhe
Rendimento sobre o saldo até 6% ao ano
Cashback no cartão 3%
Cartão Visa de débito físico (compras e saque)
Recebimento de salário até 2 dias antes
Transferências entre pessoas (P2P) e envio de dinheiro

Recursos do X Money no lançamento para assinantes nos EUA. Fonte: Finextra

Do feed ao banco

O lançamento amplia o que antes estava restrito: em junho, a X Money havia sido liberada só para assinantes Premium+. Agora o Premium também entra. O movimento materializa uma ambição antiga de Musk, inspirada no chinês WeChat, de transformar o X num “everything app” que concentre mensagens, compras e dinheiro no mesmo lugar, tema que já apareceu na disputa entre carteiras asiáticas por bilhões de usuários.

“Quando digo pagamentos, quero dizer a vida financeira inteira de alguém […] você não vai precisar de conta bancária”, afirmou Musk em uma reunião com funcionários em 2023, em tradução livre. Na época, ele cravou um prazo agressivo, dizendo que ficaria surpreso se o produto não estivesse no ar até o fim de 2024. O rollout amplo só veio agora, em 2026. Segundo o head de produto Nikita Bier, os usuários também poderão em breve negociar ações e cripto direto pela timeline.


O que ainda trava a expansão

A operação ainda tem arestas nos Estados Unidos. A X Money vem avançando enquanto aguarda licenças para rodar em todo o país, e os depósitos ficam sob custódia do Cross River Bank, instituição de New Jersey já usada por outras fintechs, com cobertura do FDIC, o seguro federal americano, até US$ 250 mil. A senadora Elizabeth Warren questionou como a plataforma vai gerar receita suficiente para bancar o rendimento prometido e citou ações passadas do FDIC contra o banco parceiro. O desenho é comum no modelo de banking as a service, em que a marca de tecnologia entrega a experiência e um banco licenciado carrega a operação.

O que observar

A pergunta de fundo é se embutir um banco dentro de uma rede social muda de fato o comportamento de quem já tem conta em outro lugar. Onde não existe um trilho público e ubíquo de pagamento instantâneo entre pessoas, um app com base de usuários gigante e conta remunerada pode capturar o dia a dia financeiro com facilidade. Em mercados que já resolveram o pagamento instantâneo por infraestrutura pública, como o Pix no Brasil, a proposta de valor de uma conta dentro do feed é outra: menos sobre transferir dinheiro e mais sobre rendimento, cartão e permanência no app. Vale acompanhar se plataformas de mídia que viram serviços financeiros conseguem converter audiência em depósito recorrente, e a que custo regulatório.

Fontes: FinextraEuronewsLet’s MoneyLet’s Money

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasNotícias
Ver a editoria

Mais artigos de Notícias

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.





