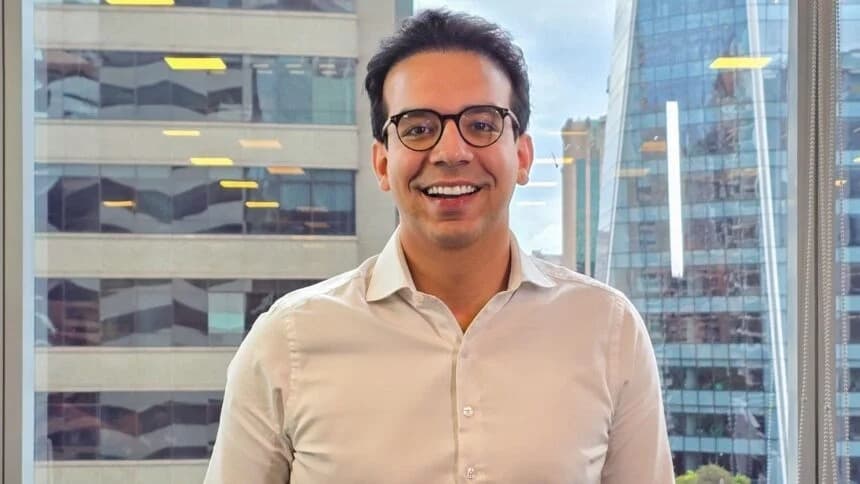
Depois de vender a “Money Money” para a Fiserv no início de 2025, o economista Mario Sergio Leal Inez lançou a MG7, fintech de crédito com garantia de imóvel que já acumula R$ 20 milhões em operações e mira virar “a XP do crédito”. A empresa reporta R$ 1,1 milhão de faturamento, margem líquida de 54% e taxas entre 1,3% e 1,4% ao mês.
Números da MG7
| Indicador |
Dado |
| Crédito acumulado |
R$ 20 milhões |
| Faturamento atual |
R$ 1,1 milhão |
| Projeção de faturamento em 2026 |
R$ 3 mi a R$ 5 mi |
| Margem líquida |
54% |
| Taxas praticadas |
1,3% a 1,4% ao mês |
| Taxa de aprovação das operações enviadas |
~90% |
| Meta de produção mensal |
R$ 10 milhões |
Números da MG7. Fonte: Forbes
O que muda na nova empreitada do fundador
A MG7 vem pouco mais de um ano depois da venda integral da Money Money à multinacional americana Fiserv, no início de 2025. A tese da nova fintech é construir um ambiente multi-instituições no crédito, na mesma lógica com que plataformas de investimento escalaram o buyside no Brasil. “O que a XP fez com investimentos, queremos fazer com crédito”, disse Inez em entrevista à Forbes. O foco inicial é home equity para clientes de maior valor, com seleção e encaminhamento de operação via inteligência artificial.
A operação replica internamente parte da lógica de análise bancária antes de entregar a operação ao parceiro. O primeiro contato é feito por sistemas automatizados que estimam valor do imóvel, perfil financeiro e condições da operação, e o time comercial só entra quando a análise está praticamente pronta. Segundo o fundador, a taxa de aprovação das operações enviadas chega a cerca de 90%. No horizonte, estão um marketplace com ofertas de diferentes instituições e um fundo próprio.
Por que o home equity é a porta de entrada
O home equity virou uma das faixas mais disputadas do crédito brasileiro pelo casamento entre previsibilidade do fluxo e taxa menor que a do crédito pessoal. Estimativa de mercado aponta US$ 1,2 bilhão até 2032, com crescimento de 78% e impulso da digitalização puxada por fintechs. Taxas entre 1,3% e 1,4% ao mês, como as praticadas pela MG7, ficam abaixo do crédito pessoal tradicional e explicam o interesse do segmento em operações estruturadas com garantia imobiliária.
A formação do fundador ajuda a compor o posicionamento. Antes de empreender, Inez passou por Banco BMG, Banco BV e Banco Volkswagen, em áreas de risco. Em 2020, estruturou a Money Money para conectar investidores a operações de crédito para PMEs, um modelo vendido à Fiserv em 2025 e que rendeu a entrada na lista Forbes Under 30 do mesmo ano. Antes de lançar a MG7, fez curso em Stanford e circulou pelo Vale do Silício.
O que observar
O crédito com garantia de imóvel ganha densidade de concorrência num momento em que os juros brasileiros continuam altos e o mercado busca operações com baixa inadimplência. A tese de “marketplace de crédito” não é nova, e a janela de execução para originadores digitais passa por conseguir volume e sustentar margem ao mesmo tempo que competem com balcões de grandes bancos, que têm custo de funding inferior. Taxa de aprovação elevada em operações enviadas indica curadoria, mas o teste real é manter qualidade de carteira conforme escala chega aos R$ 10 milhões mensais anunciados como meta.
Vale acompanhar três frentes. A primeira é a originação via Open Finance: fintechs que integram leitura de dados bancários para pré-qualificar clientes tendem a capturar funil antes de correspondentes tradicionais. A segunda é o funding: operações de home equity exigem estrutura de capital de longo prazo, e fintechs de ticket médio elevado dependem de FIDCs, securitizadoras ou bancos parceiros para não travar balanço. A terceira é a margem sob pressão: em cenário de juros em queda, a diferença entre taxa de home equity e crédito pessoal tende a se comprimir, e o diferencial competitivo migra para experiência, velocidade e curadoria digital da operação.
Fontes: Forbes • Let’s Money | Home equity deve movimentar US$ 1,2 bi até 2032