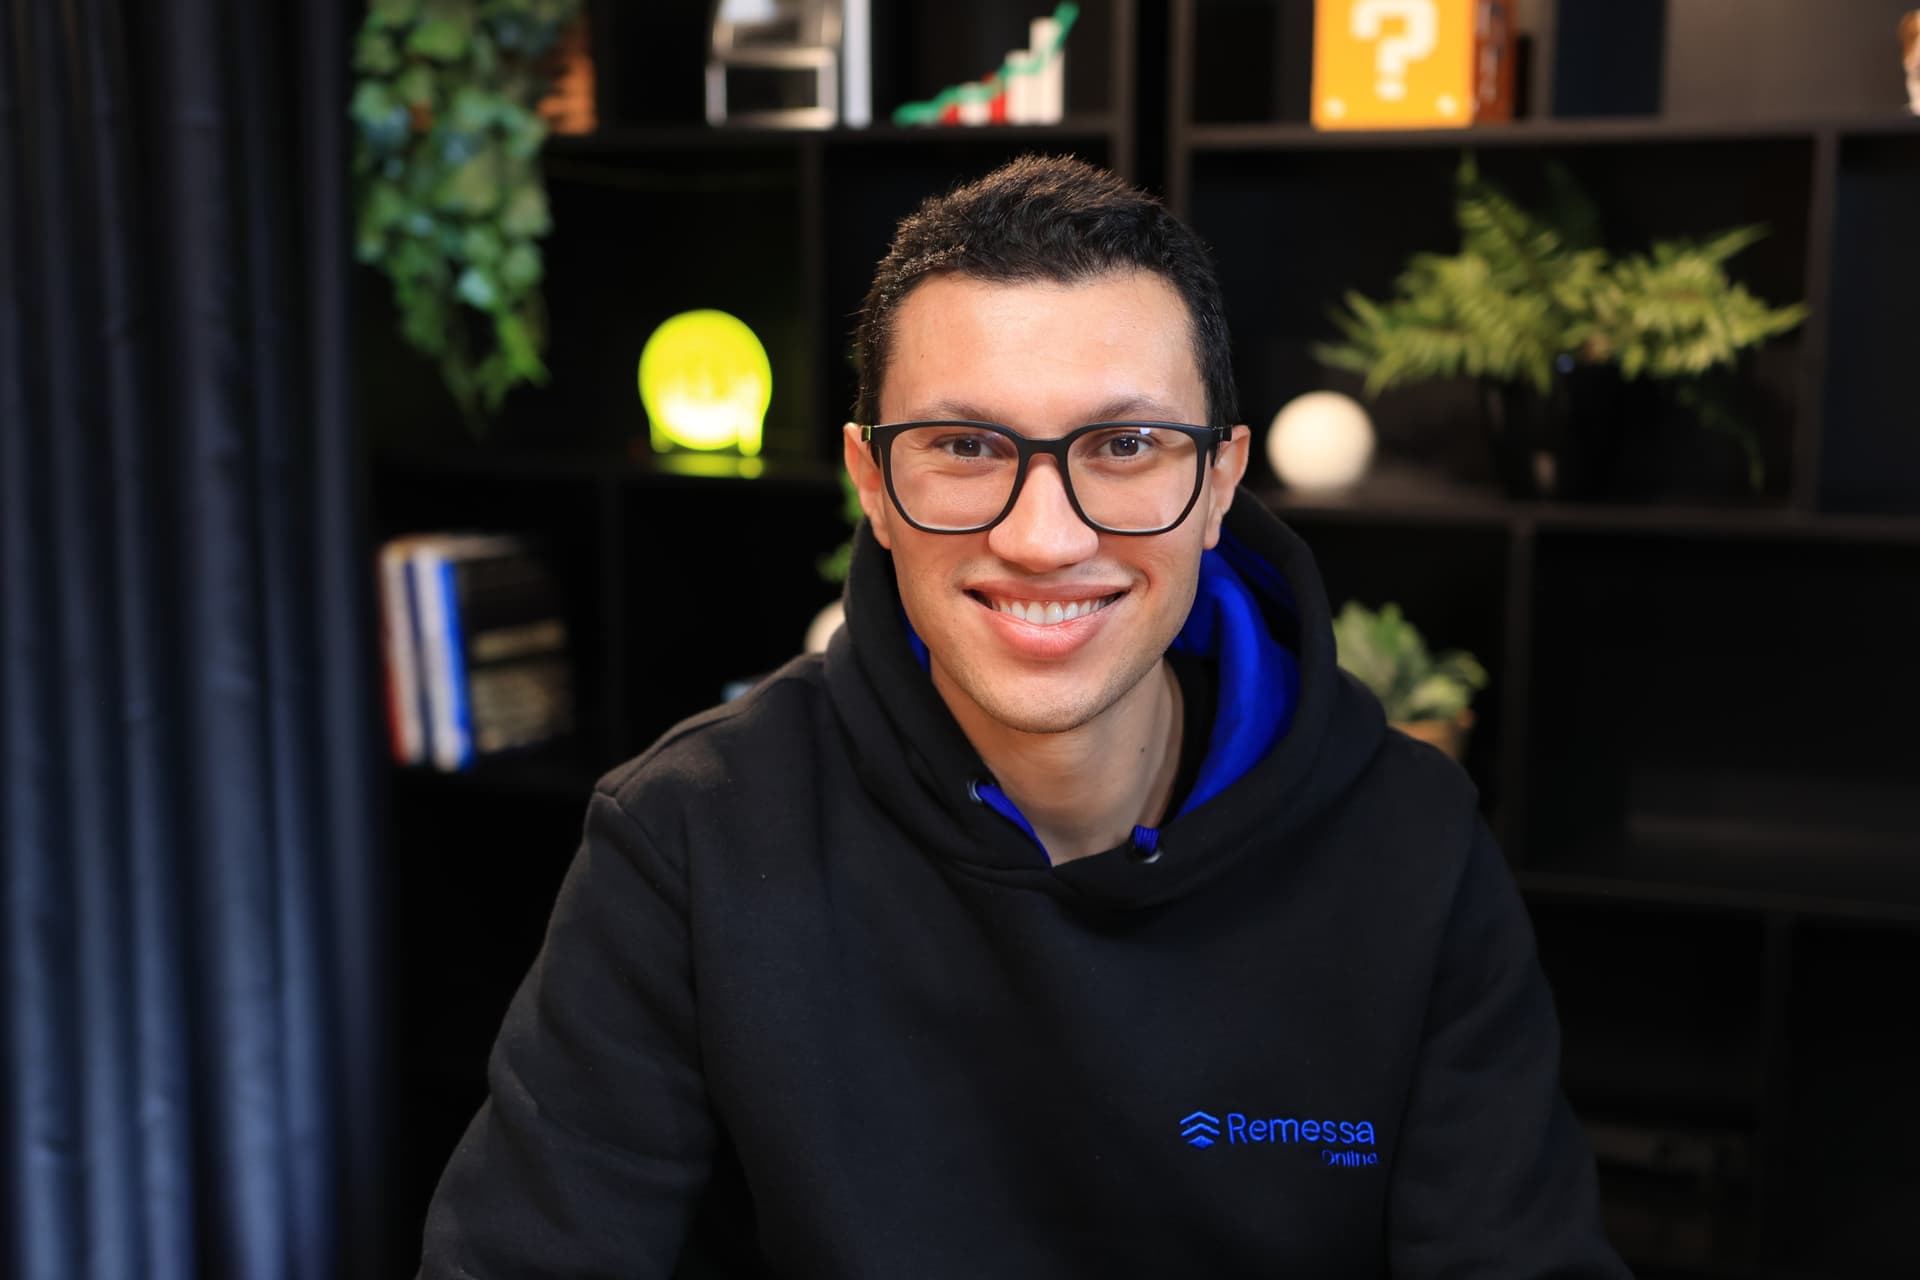
Em entrevista ao Let’s Money Podcast, Marcio William, CEO e cofundador da Remessa Online, contou como a fintech atravessou essa década e por que agora empacota a própria infraestrutura de câmbio como produto para outras empresas.
A primeira briga foi mostrar o spread na tela
A companhia nasceu dentro de uma venture builder, a partir de um negócio de papel-moeda para quem viajava, e começou como correspondente bancário de uma instituição financeira. Foi nessa condição que travou a discussão que definiu o produto. “Eu lembro que a primeira grande discussão foi, eu quero mostrar o spread que o cliente vai pagar na plataforma”, disse William. A reação do parceiro, na descrição dele, foi de estranheza, como se não fizesse sentido nenhum expor o preço. O motivo era direto: “Porque você estava tirando margem do banco”.
Naquele desenho, cada transação era uma negociação. Pelo relato dele, o operador tentava um spread de 4% ou 5% e, quando percebia que o cliente entendia de câmbio, baixava para 2,5%. Os percentuais descrevem a prática das mesas de banco anterior à digitalização, e não preço da Remessa Online, que não abriu no episódio nenhum número próprio de spread, de IOF ou de custo total da operação. A brecha estava no cliente que o banco não enxergava: “Porque os bancos, às vezes, não entendiam que aquele cliente que vai fazer uma operação muito pequena é um cliente relevante para o banco.”
O gargalo dos primeiros anos não era o dinheiro, era o papel. O cliente tinha um limite padronizado e podia operar até 80 mil reais por ano. Acima disso, precisava mandar imposto de renda e a ficha autenticada em cartório. William lembra de um caso de 2015 ou 2016: o cliente estava no Japão, a ficha veio autenticada de lá, o banco recusou porque estava rasurada e o processo recomeçou.
A referência de prazo que ele usa vem da mesma época. Em 2015, boa parte das operações levava dois dias úteis, e quem enviava na sexta recebia na terça. Hoje, “quase 70% das operações onde eu tenho corredores instantâneos, elas acontecem em menos de 5 minutos”, afirmou. O recorte importa: os 70% valem dentro do subconjunto de corredores com liquidação instantânea, não sobre tudo o que a empresa processa. Nesses corredores, segundo ele, a liquidação sai em menos de um minuto, e a companhia comunica cinco por margem de segurança. “Então, a gente está falando em uma década, a gente sai de 2 dias para 5 minutos.”
O que mudou na operação de câmbio em uma década
Etapa
2015
Hoje
Prazo
Boa parte das operações em dois dias úteis; envio na sexta chegava na terça
Quase 70% das operações nos corredores instantâneos em menos de 5 minutos
Preço
Spread negociado por telefone, transação a transação, com a mesa do banco
Spread exibido na plataforma antes de o cliente fechar
Documentação
Acima de 80 mil reais por ano, imposto de renda e ficha em papel autenticada em cartório
Checagem digital de listas restritivas no cadastro e na operação
Comparação descrita por Marcio William em entrevista ao Let’s Money Podcast.
A infraestrutura virou produto
A empresa passou os três primeiros anos digitalizando fluxos de pessoa física e, a partir de 2018, começou a olhar para empresas, primeiro o prestador de serviço que recebe do exterior. Hoje, segundo William, atende “qualquer natureza, seja online ou offline”, de mil dólares a dois milhões de dólares na mesma plataforma.
Vender essa estrutura veio depois, e hoje se organiza em três modelos de distribuição: mesa de atendimento ou portal, para quem faz câmbio eventual; APIs, para o parceiro que quer a jornada dentro do próprio aplicativo ou site; e indicação, em que “o cliente sai do teu ambiente, fecha toda a jornada dentro da remessa e aí você ganha um rebate dessa operação”, uma comissão sobre o negócio fechado. Boa parte dos parceiros, disse ele, entra pela indicação para medir demanda e migra para a integração depois.
É a mesma lógica que sustenta o mercado de serviços financeiros embutidos, em que empresas não financeiras acessam infraestrutura regulada via API sem obter licença bancária própria, e que a consultoria GlobalData projeta em US$ 18 bilhões no Brasil até 2030. William diz ainda que há projetos futuros para transformar essas APIs em um MCP, protocolo que deixa um agente de inteligência artificial se conectar direto ao serviço. É intenção declarada, não produto no ar.
O que a compra pela EBANX mudou
A EBANX anunciou a compra da Remessa Online em 15 de dezembro de 2021, em uma operação de mais de R$ 1,2 bilhão, segundo a Forbes. William não cita valores e descreve o arranjo: as duas operações seguem separadas, a marca foi mantida e a Remessa Online tem governança própria. “A gente reporta mensalmente para o conselho”, disse. A sinergia concreta que ele nomeia é a operação da Argentina, feita pela estrutura do comprador.
O limite que ele trata como estrutural é o compliance. O sistema de KYC, a verificação de identidade e de origem do cliente, foi um dos primeiros construídos do zero e hoje cruza listas restritivas no cadastro e no momento da operação. A referência que ficou foi uma instituição que ele se recusa a nomear, com 40 pessoas apenas na área de compliance, quase o tamanho da Remessa Online naquela época. “Eu não posso crescer duas vezes o meu número de operações e ter que duplicar o meu time de compliance”, afirmou. Sobre stablecoin, a posição declarada é de infraestrutura, não de produto: “eu tendo a olhar stable não como fim, mas como meio.”
O que observar
A comparação entre dois dias úteis e cinco minutos vale onde existe corredor com liquidação instantânea, e é aí que fica a pergunta de mercado: quantos corredores relevantes para o brasileiro ganham liquidação imediata nos próximos anos, e quanto disso depende da infraestrutura de pagamento de cada país de destino. Para as fintechs de câmbio, o teste é se vender a própria infraestrutura a terceiros amplia o alcance sem corroer a margem do canal direto. Para bancos e instituições de pagamento que acabam de ganhar escopo cambial, a escolha é entre construir a operação por dentro ou alugar a de quem já roda. E vale acompanhar como o regulador trata a entrada de stablecoin nesses fluxos.