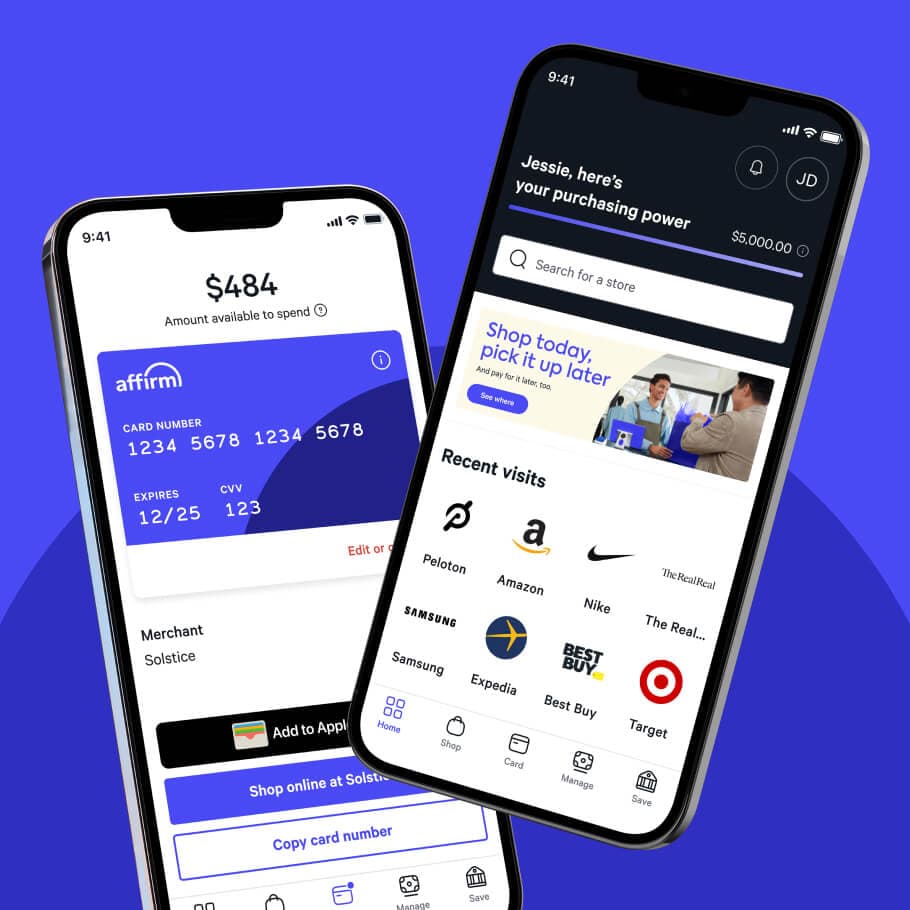
A Affirm usou o fórum de investidores de 12 de maio para declarar que quer competir com Visa, Mastercard e American Express: a empresa apresentou o Affirm Card com 4,4 milhões de portadores ativos, planos de criar um banco industrial em Nevada e uma meta de atingir US$ 100 bilhões em volume total de pagamentos.
Affirm no fórum de investidores 2026: indicadores
Indicador
Valor
Portadores ativos do Affirm Card
4,4 mi (+130% em gastos YoY)
Transações por consumidor ativo
6,7/ano (+50% desde último fórum)
Volume em carteiras digitais (12 m)
US$ 1,7 bi (+155% YoY)
Spreads de ABS
~100 bps (vs. ~300 bps em 2023)
Fórum de investidores da Affirm, 12 de maio de 2026. Fonte: PYMNTS
Circuito fechado contra as bandeiras
O CEO Max Levchin abriu o evento posicionando a empresa não como uma fintech de parcelamento, mas como uma rede de pagamentos. “Construímos uma rede”, disse Levchin. “É uma rede real, no sentido de ser um circuito totalmente fechado. Somos, ao mesmo tempo, o emissor de crédito, o transmissor das informações de crédito, o adquirente e o gestor de risco.” A meta declarada é direta: “O objetivo da Affirm sempre foi se tornar tão importante para os comerciantes quanto a Visa, a Mastercard e a American Express.”
Libor Michalek, presidente da empresa, sustentou o argumento com dados históricos: a plataforma processou US$ 150 bilhões em volume e rastreou 2,3 bilhões de reembolsos ao longo de 14 anos. Esse acúmulo alimenta modelos de aprendizado de máquina que tomam decisões de subscrição em milissegundos. A arquitetura mais recente, baseada em transformadores, já supera as gerações anteriores. Michalek destacou que a análise por transação individual difere do crédito rotativo tradicional: cada compra é avaliada separadamente, sem linhas de crédito estáticas, o que permite precificação granular de risco. No trimestre fiscal encerrado em março, a receita atingiu US$ 1,04 bilhão, crescimento de 33% anual.
O movimento segue uma trajetória de expansão do BNPL para além do parcelamento no caixa. Em janeiro, o Let’s Money reportou que a Fiserv integrou a Affirm ao débito via sua plataforma de POS. O posicionamento no fórum vai além da integração pontual: a empresa reivindica o papel de rede, não de parceiro de parcelamento.
Publicidade
Affirm Card e carteiras digitais crescem acima de 100%
Vishal Kapoor, vice-presidente sênior de produto, detalhou a estratégia de expansão pelo lado do consumidor. O Affirm Card soma 4,4 milhões de portadores ativos com gasto médio de US$ 2.400 por ano. Os portadores gastam cerca de três vezes mais em todo o ecossistema do que usuários sem cartão, criando o ciclo de dados que a empresa descreve como central à sua vantagem competitiva. O número de transações por consumidor ativo atingiu 6,7 ao ano, alta de 50% desde o último fórum de investidores.
As integrações com Apple Pay, Google Pay e o preenchimento automático do Chrome geraram US$ 1,7 bilhão em volume nos últimos 12 meses, crescimento de 155%. Os gastos em restaurantes via carteiras digitais quadruplicaram em relação ao ano anterior; os de gasolina e serviços triplicaram. A empresa planeja lançar um programa de fidelidade com ofertas exclusivas e maior poder de compra, sem anuidade. A Klarna trilhou caminho similar ao expandir além do BNPL em direção a serviços bancários, mas a diferença de estratégia está na subscrição por transação como ativo proprietário frente aos concorrentes.
Banco industrial abre terceiro canal de funding
O CFO Rob O’Hare detalhou a estrutura de financiamento: cerca de 200 parceiros diversificados entre financiadores de curto prazo, investidores em títulos lastreados em ativos (ABS) e compradores de fluxo futuro. Os spreads de ABS caíram de aproximadamente 300 pontos-base em 2023 para cerca de 100 pontos-base, sinal de confiança crescente do mercado de capitais no modelo de subscrição.
John Marion, indicado para presidir o Affirm Bank assim que o projeto receber aprovação regulatória, descreveu o banco industrial proposto em Nevada: contas de poupança de alto rendimento para consumidores e os mesmos empréstimos BNPL da plataforma existente. A projeção é que o banco origine entre 40% e 50% do volume total de empréstimos, mantendo cerca de 10% em seu próprio balanço.
O que observar
A tese de rede fechada depende de dois vetores simultâneos: escala de portadores de cartão suficiente para que comerciantes aceitem o instrumento sem integração ad hoc, e manutenção do diferencial de subscrição à medida que concorrentes adotam modelos de análise por transação similares. O dado de 6,7 transações anuais por consumidor ativo indica progresso em frequência, mas está muito abaixo do uso médio de um cartão de crédito principal, o que limita o argumento de substituição de bandeira no curto prazo.
A queda dos spreads de ABS de 300 para 100 pontos-base é o sinal mais concreto de que o mercado de capitais valida o modelo de subscrição, mas a aprovação de banco industrial em Nevada introduz risco regulatório que pode alterar o cronograma de diversificação de funding. Provedores de parcelamento independentes enfrentam pressão crescente de reguladores em mercados como Reino Unido e Europa, onde enquadramentos similares ao crédito rotativo estão sendo aplicados. O programa de fidelidade planejado sem anuidade aponta para uma estratégia de aquisição de portadores a custo baixo, mas ainda precisa demonstrar se sustentará o engajamento de longo prazo sem erosão de margem.