Uruk Capital: como construir uma operação de crédito
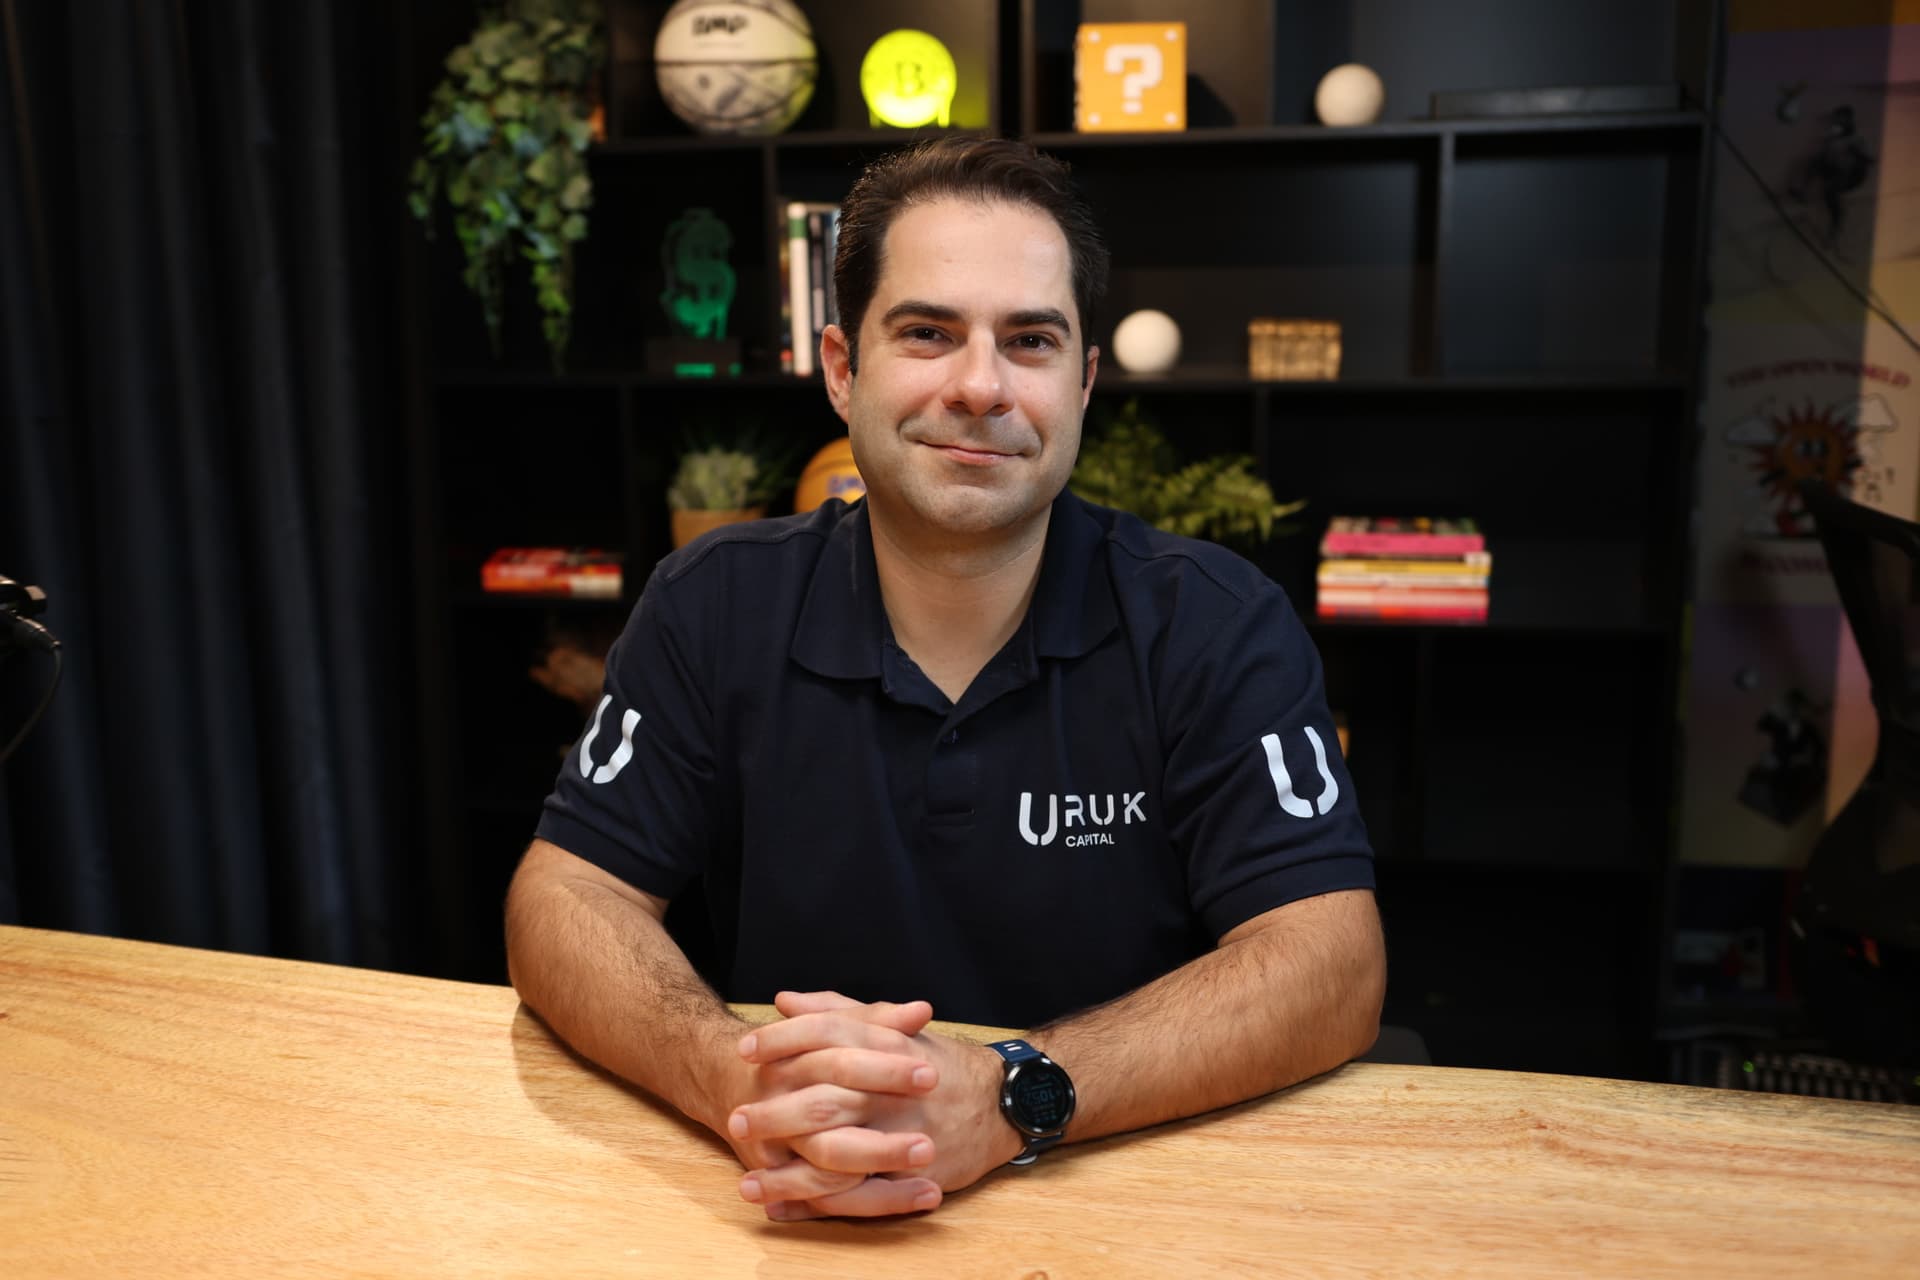
André Pina, fundador da Uruk Capital, explica os pilares de uma operação de crédito sustentável, os erros mais comuns e como estruturar um modelo que gera valor para empresas e seus ecossistemas
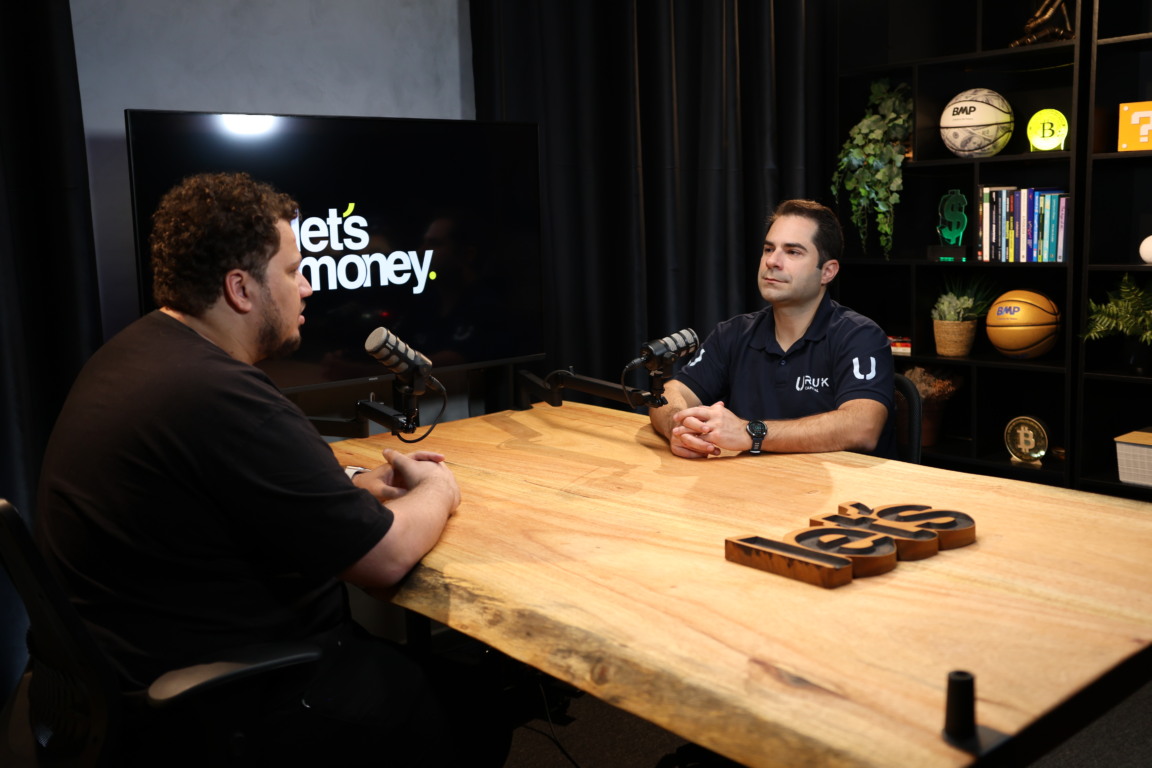
No mais novo episódio do Let’s Money Podcast, André Pina, fundador e CEO da Uruk Capital, bateu um papo com Gabriel Pereira e compartilhou seus mais de 20 anos de experiência no mercado financeiro, revelando os bastidores de como se constrói e se faz prosperar uma operação de crédito, seja dentro de uma fintech, uma empresa tradicional ou um marketplace. O papo cobriu desde princípios fundamentais até práticas que funcionam na prática e as armadilhas a evitar.
“Crédito é confiança, e entender isso muda tudo no seu negócio”, afirma André, sintetizando a essência de um tema complexo e transformador.
Da experiência à Uruk Capital
Com carreira que incluiu passagens pelo HSBC e Citibank, onde participou da criação de produtos pioneiros como o primeiro fundo imobiliário listado e a primeira operação de CRA no Brasil, André também cofundou a gestora Captalys, fazendo sua carteira saltar de R$ 10 milhões para R$ 13 bilhões. Lá, estruturou FIDCs para fintechs e soluções de financiamento inovadoras.
Essa trajetória o levou a fundar a Uruk Capital, uma empresa que se posiciona como “Credit Venture Partner”: parceira de empreendedores interessados em desenvolver soluções de crédito sustentáveis para seus próprios ecossistemas, com foco em crescimento responsável e geração de valor.
“A Uruk nasceu para apoiar empresas a passar da fase de ideia para algo que realmente funciona, com paciência, método e história de performance”, explica André.
Publicidade
Crédito como conceito: vai além do banco
Para André, crédito não é um produto bancário, mas um conceito econômico básico presente em quase todas as relações comerciais:
“Crédito existe onde há prazo de pagamento — da compra parcelada, ao salário que se recebe ao fim do mês. É confiança e flexibilidade econômica.”
O nome Uruk, cidade da Mesopotâmia onde a escrita foi inventada para controle contábil, simboliza isso: crédito acompanha o desenvolvimento econômico desde sempre.
Os 3 pilares de uma operação de crédito sustentável
André destaca três elementos essenciais para qualquer operação de crédito de sucesso:
Entendimento da dinâmica de crédito O crédito não deve ser um apêndice da empresa, mas um elemento integrado à sua proposta de valor, entendendo quem é o público, qual o problema que está sendo resolvido e como isso se encaixa no ecossistema do cliente.
Cobrança robusta desde o início Assim como um time de futebol precisa de defesa forte, uma operação de crédito precisa ter mecanismos claros para reaver valor em situações de stress — senão, o crescimento se torna perigoso.
Custo de capital e rentabilidade Definir de maneira inteligente o custo do dinheiro e a rentabilidade esperada (spread) é tão crucial quanto entender o risco: sem isso, a operação pode parecer rentável na teoria e inviável na prática.
Como a Uruk apoia clientes
A Uruk atua em várias frentes para ajudar empresas a criar ou amadurecer suas operações de crédito:
Desenvolvimento do produto desde o zero Trabalha junto com o cliente para definir o que faz sentido no contexto específico e, quando necessário, pivotar antes mesmo de iniciar a operação.
Fomento inicial e histórico de performance Com um fundo de investimento próprio, a Uruk injeta capital nas operações iniciais para que o cliente construa um histórico de performance que atraia investidores maiores no futuro.
Investor Relations as a Service Ajuda empresas a articularem suas narrativas com investidores de crédito, estruturando apresentações, métricas e negociações para fases de escala.
“Uma operação de crédito de sucesso tem que converter confiança em números e para isso você precisa provar performance”, diz André.
O “custo de aprendizagem” e o caminho das fases
André recomenda começar sempre de forma controlada para minimizar perdas e entender de verdade o comportamento da carteira:
Family & Friends (ambiente controlado) Testar processos com pessoas com forte histórico de pagamento para validar o modelo operacional.
Expansão Controlada Ajustar precificação, testar aceitação de taxas e verificar se os custos estimados se confirmam na prática.
Mar Aberto Gradual Expandir para clientes desconhecidos, começando pelos de maior score de crédito e gradualmente ampliando, sempre com paciência para que os dados de pagamento amadureçam.
André lembra: paciência é um dos ativos mais valiosos no crédito, e a pressão por crescimento rápido, especialmente vinda de capital de risco, pode ser fatal se não for bem alinhada.
Tecnologia e inovação: eficiência, não substituição
A tecnologia (como IA e Open Finance) não substitui os fundamentos, mas:
Reduz custos e melhora a precisão na precificação,
Permite automação de análises,
E facilita o acesso e a integração de dados,
Sem a necessidade de grandes equipes técnicas no início.
“Hoje até alguém sem background em tecnologia pode usar ferramentas de IA para prototipar serviços, a barreira tecnológica caiu. Mas ainda assim é a escolha das ‘boas laranjas’ que faz a diferença.”, compara André, brincando com a metáfora.
Exemplos práticos de “boas laranjas”
André cita casos de uso em que o crédito pode ser contextualizado ao fluxo de um negócio:
Parcerias com grandes marcas (âncoras) Oferecer crédito aos clientes de uma marca conhecida, usando histórico de compras como insumo de risco.
Crédito para resolver descasamentos de caixa Startups que pagam entregadores semanalmente, mas só recebem de grandes varejistas após 30 dias.
Produtos vinculados a eventos econômicos específicos Por exemplo, crédito para postos de gasolina em rotas sazonais, onde o pagamento está alinhado à safra.
Essa abordagem mostra que o crédito é mais sustentável quando é uma solução contextualizada ao problema do cliente, não apenas um produto genérico.
Foto: Abner Garcia / Let’s Money
O futuro do crédito no Brasil
Apesar das altas taxas de juros no país, André vê três vetores que podem transformar o mercado:
Acesso a informações melhores,
Modelos de risco mais sofisticados que separam bons de maus pagadores,
Estratégias de crescimento gradual de limites, como as adotadas por grandes players como o Nubank.
Ele acredita que o maior avanço será na capacidade de identificar quem realmente quer pagar e tem potencial para isso, mesmo em scores de crédito aparentemente baixos.
“O bom pagador nem sempre tem grande score, mas ele age de boa fé e paga com consistência. Essa é a fronteira do futuro”, afirma.
Crédito como bem comum
Para André, o crédito é muito mais do que um produto financeiro, é um bem comum que impulsiona o desenvolvimento econômico. A missão da Uruk Capital é facilitar que empresas construam soluções de crédito consistentes, escaláveis e que gerem impacto positivo no mercado brasileiro, ajudando empreendedores a transformar ideias em operações sustentáveis.
“Meu sucesso está em ver esses projetos darem certo, escalar e criar valor, não apenas em ganhos imediatos”, conclui.