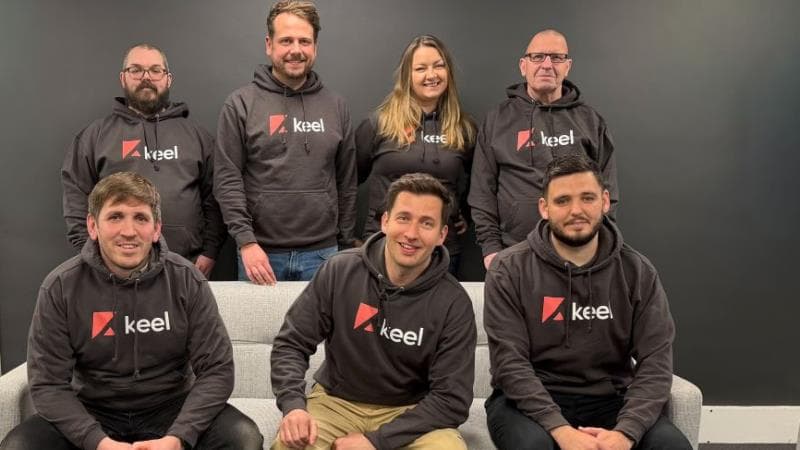
A Keel, plataforma de BaaS sediada em Manchester, anunciou sua saída de dois anos em stealth já lucrativa, com clientes em remessas, tesouraria e neobancos, incluindo uma plataforma no Sudeste Asiático com mais de 750.000 usuários. A empresa nasceu como Frost, neobanco britânico, e pivotou para infraestrutura financeira após o colapso do mercado de troca de energia em 2022.
De neobanco a BaaS: a linha do tempo da Keel
| Ano |
Marco |
| 2019 |
Fundação como Frost: neobanco + troca de energia (18.000+ usuários) |
| 2022 |
Mercado de energia estagna; teto de preços elimina receita; início do pivot |
| 2024 |
Primeira receita comercial como Keel; crescimento trimestral consistente |
| 2026 |
Saída do stealth com lucratividade e base global de clientes |
Marco histórico da Keel, de neobanco Frost ao BaaS global. Fonte: Finextra
A decisão de não vender e repensar tudo
Quando o mercado britânico de troca de fornecedores de energia estacionou em 2022 e o teto de preços do governo eliminou a principal fonte de receita da Frost, o cofundador e CEO Paweł Ołtuszyk tinha propostas de aquisição na mesa. A empresa optou por não seguir nenhuma delas. “Tínhamos propostas de aquisição em mãos, mas em vez de optar pelo caminho mais fácil […], recuamos e analisamos o que tinha valor real a longo prazo”, disse Ołtuszyk. O ativo que sobreviveu ao neobanco foi a infraestrutura tecnológica: APIs, stack de compliance e as integrações com sistemas de pagamento construídas para operar o Frost.
Nos dois anos seguintes, a equipe redesenhou as APIs para uso externo, obteve aprovação regulatória para o novo modelo de negócio e construiu uma base de clientes nos setores de remessas, tesouraria, imóveis e neobancos. Desde a primeira receita comercial, em 2024, a empresa registra crescimento trimestral e atingiu a lucratividade antes de anunciar a saída do stealth, algo incomum no mercado de infraestrutura financeira, onde o ciclo de investimento costuma preceder a rentabilidade por vários anos.
O produto: BIN próprio e sete rails de pagamento
A Keel opera com patrocínio BIN próprio da Visa, o que lhe permite emitir cartões de débito, pré-pagos e de crédito sem depender de um banco patrocinador terceiro, um diferencial relevante no mercado de BaaS, onde a maioria das plataformas ainda intermediaria esse vínculo.
A pilha de produto inclui ainda contas em múltiplas moedas, contas virtuais, open banking e acesso a sete sistemas de pagamento: Faster Payments, Bacs e CHAPS no Reino Unido, SEPA na Europa, SWIFT para transferências internacionais, e ACH e Fedwire nos Estados Unidos. Ferramentas de KYC, AML, detecção de fraudes e monitoramento de transações são embarcadas na plataforma. No Brasil, a regulação de BaaS ainda está em fase de consulta técnica pela ABBAAS, com o mercado local construindo frameworks distintos dos que estão sendo testados no Reino Unido.
O perfil de cliente mais representativo da Keel é a fintech apoiada por capital de risco que precisa de infraestrutura bancária sem montar um time interno de licenciamento. O maior cliente citado é uma plataforma do Sudeste Asiático com mais de 750.000 usuários, número que funciona como referência de escala, mas não indica presença direta da Keel nesse mercado. No Reino Unido, a Revolut obteve licença bancária plena em 2026 depois de anos operando via parceiros, sinal de que o ecossistema britânico de infraestrutura financeira está amadurecendo.
O que observar
A saída do stealth com lucratividade posiciona a Keel de forma atípica no segmento: a maioria das plataformas de infraestrutura financeira cresce captando capital antes de atingir breakeven. O modelo de crescimento orgânico e lucrativo, se mantido, pode indicar uma tese de construção mais lenta e sustentável, com implicações para o perfil de clientes que a empresa consegue atender: fintechs menores, com menor tolerância a fornecedores que precisam de capital externo para sobreviver.
Vale acompanhar dois pontos: se o patrocínio BIN próprio da Visa se traduz em margens superiores às de concorrentes que dependem de bank sponsors, e se a ausência de rodada de capital divulgada indica bootstrap puro ou se há investidores ainda não revelados. Provedores de BaaS que controlam o stack completo, do compliance ao rail de pagamento, têm vantagem de margem, mas também concentram risco regulatório em jurisdições múltiplas.
Fontes: Finextra • Tech.eu • Let’s Money • Let’s Money